目次
- 1. エグゼクティブサマリー
- 2. 業界概要と市場規模
- 3. ビジネスモデル(類型別)
- 4. 需要ドライバーと構造課題
- 5. 個社分析
- 5.1 日立製作所(6501、東証プライム)
- 5.2 NEC(6701、東証プライム)
- 5.3 富士通(6702、東証プライム)
- 5.4 野村総合研究所(4307、東証プライム)
- 5.5 TIS(3626、東証プライム。四季報表記「TISI」)
- 5.6 日鉄ソリューションズ(2327、東証プライム)
- 5.7 シンプレクス・ホールディングス(4373、東証プライム)
- 5.8 BIPROGY(8056、東証プライム。旧日本ユニシス)
- 5.9 大塚商会(4768、東証プライム)
- 5.10 キヤノンマーケティングジャパン(8060、東証プライム)
- 5.11 オービック(4684、東証プライム)
- 5.12 日本オラクル(4716、東証スタンダード)
- 5.13 トレンドマイクロ(4704、東証プライム)
- 6. 比較表(業績・バリュエーション)
- 7. 株価パフォーマンス
- 8. 海外ピア比較
- 9. 今後の業界見通し
- 10. 投資・ディールの観点(IB視点、【見解】)
- 11. 参考情報・出典
要旨
市場は年率6%前後で伸び、足元は「モダナイゼーション+AI+公共」が牽引している。大手は「人月からの脱却」で利益率を引き上げている。株価は「AI耐性」と「業績で反証できたか」で選別された。マイナス銘柄の主因はAIだけではない。【見解】今後2〜3年の基本シナリオは、市場が年率6%程度で伸びる中で、大手の利益率改善が続くというもの。【見解】IBにとっての主な論点は3つ。
— 四季報(2026年4集秋号)と公開情報に基づく業界構造・個社比較・株価要因・見通し —
作成日:2026年10月18日
対象:東証上場のITサービス・ソフトウェア関連13社(6501 日立製作所、6701 NEC、6702 富士通、4307 野村総合研究所、3626 TIS〔四季報表記「TISI」、2026/7/1にTISI株式会社へ商号変更〕、2327 日鉄ソリューションズ、4373 シンプレクス・ホールディングス、8056 BIPROGY、4768 大塚商会、8060 キヤノンマーケティングジャパン、4684 オービック、4716 日本オラクル、4704 トレンドマイクロ)
視点:エクイティ/M&A(投資銀行)
主な出所:会社四季報オンライン 2026年4集秋号(2026/9/16発売、株価は2026/10/16 15:30時点・15分ディレイ)、同 業界研究「システム開発」「ソフトウェア(業務特化)」、各社IR資料(TDnet)、IDC Japan、報道、Yahoo Finance(株価履歴)。詳細は第11章。
表記:業績の単位は百万円(特記のない限り)。【解釈】【見解】は作成者の分析・意見で、出所の事実と区別している。利益率・増収率・騰落率などの計算値は「計算」と明記した。株価要因の根拠は〔番号〕で出所を示し、出所で裏付けられない因果は【推察】、原因を特定できないものは【未確認】と表記した。
免責:本資料は公開情報に基づく情報提供・分析を目的としたものであり、投資助言・特定銘柄の売買推奨・案件の勧誘ではない。非公開情報は使っていない。数値は出所資料に基づくが、正確性・完全性は保証しない。
1. エグゼクティブサマリー
-
市場は年率6%前後で伸び、足元は「モダナイゼーション+AI+公共」が牽引している。 IDCによると国内ITサービス市場は2025年に7兆5,663億円(+7.3%)、2030年に10兆2,541億円(CAGR 6.2%)の見通し〔2〕。情報サービス業売上高は2026年7月に前年同月比+8.2%で、52カ月連続の増加〔5〕。四季報の業界解説は「DXに次いで、AI活用ブームが業界の成長を牽引。再編も活発化」とし、富士通・NEC・NRIなどが軒並み過去最高益を達成したと書く〔1〕。
-
大手は「人月からの脱却」で利益率を引き上げている。 1Qの利益率は日立DSSのadj. EBITA率が11.9%(+20%増益)、NEC ITサービスのNon-GAAP営業利益率が9.3%、富士通サービスソリューションの調整後営業利益率が11.4%(+2.1pt)〔8〕〔14〕〔20〕。中計目標は富士通が2035年度に調整後営業利益率25〜30%、NECがITサービスで2030年度に20%程度、日立DSSがFY27にEBITA率16〜18%〔21〕〔15〕〔11〕。いずれも出発点は人材制約の下での選別受注、オファリング化、不採算の抑制。
-
株価は「AI耐性」と「業績で反証できたか」で選別された。 過去1年でTOPIX連動ETF(1306、+27.7%)を上回ったのは13社中、大塚商会(+40.7%)とキヤノンMJ(+37.3%)の販社2社だけ。シンプレクス(+26.7%)と日立(+25.4%)がほぼ並んだ〔68〕。2026年2月の「アンソロピックショック」では、1/30→2/24(計算)にTISI -35.0%、NEC -29.5%、NRI -24.3%、富士通 -22.6%と、人月型SIの比重が大きい銘柄ほど下げた。販社(キヤノンMJ +1.9%、大塚商会 -3.2%)はほとんど影響を受けなかった(第7章)。
-
マイナス銘柄の主因はAIだけではない。 日本オラクル(-30.6%、配当込み-23.3%)は米オラクルのAI投資懸念と858円の配当落ち〔52〕〔51〕、BIPROGY(-14.2%)は社内基幹システムの不具合による約60億円の売上期ずれと一時ストップ安〔39〕、TISI(-9.8%)はショック時のストップ安と国内証券の格下げ〔54〕〔31〕、トレンドマイクロ(-2.3%)はAIトークンコストによる営業利益の下方修正(564→444億円)とSBI証券の格下げ〔47〕〔48〕が効いた。
-
【見解】今後2〜3年の基本シナリオは、市場が年率6%程度で伸びる中で、大手の利益率改善が続くというもの。 注視点は3つある。①メインフレーム撤退(富士通GS21、日立VOS3、BIPROGY)、SAP 2027、自治体標準化の残務による更改需要の山の高さと持続期間、②AI利用料が人件費の代わりにコストとして膨らむリスク(シンプレクスの「Net AI Productivity」±0、トレンドマイクロの下方修正)、③公共需要のピークアウト(NEC)。海外のITサービス大手は低〜中1桁成長で、日本の相対的な強さは国内固有の要因による。
-
【見解】IBにとっての主な論点は3つ。 ①親子上場の解消(日鉄ソリューションズは日本製鉄が63.4%を保有し、3D〔10.1%〕による株主提案は否決、キヤノンMJはキヤノン50.1%、日本オラクルは米オラクル系74.0%)〔1〕、②大手のポートフォリオ再編と能力獲得型M&A(日立の「国内でもインオーガニック投資」、NECのCSG買収、富士通の3兆円投資枠、キヤノンMJの2,000億円成長投資枠)、③ファンドによる非公開化。四季報は、NTTデータグループやSCSKが親会社の買収で上場廃止になったこと、投資ファンドが「富士ソフトに次ぐ案件を虎視眈々と狙っている」ことを指摘している〔1〕。
-
直近のカタリスト: キヤノンMJ 3Q(10/26)、オービック(10/27)、日立・NEC・シンプレクス(10/28)、富士通・NRI(10/29)、NSSOL(11/2)、TISI(11/4)、BIPROGY(11/5)〔67〕。海外ではIBM(10/21)、Infosys(10/23)、Cognizant(10/29)、EPAM(11/5)〔63〕〔64〕〔65〕〔66〕。
2. 業界概要と市場規模
2.1 市場規模と成長率
市場規模は、推計する主体と定義によって2倍以上の差がある。比較するときは定義を揃える必要がある。
| 推計主体 | 定義 | 規模 | 成長率・予測 | 出所の性格 |
|---|---|---|---|---|
| IDC Japan(2026/3/9) | 国内ITサービス(支出額) | 2025年 7兆5,663億円(+7.3%) | 2030年 10兆2,541億円(CAGR 6.2%) | 一次(転載)〔2〕 |
| IDC Japan(2025/3、前年版) | 同上 | 2024年 +7.4% | 2024〜29年 CAGR 6.6% | 報道〔3〕 |
| Gartner(四季報業界研究に掲載) | 国内ITサービスへの支出額 | 2025年 17兆2,220億円 | —(世界は272兆円) | 四季報〔1〕 |
| Gartner(2026/4/22) | 世界のITサービス支出 | 2026年 1.87兆ドル(+9.0%) | 世界IT支出6.31兆ドル(+13.5%) | 一次〔6〕(日本単独の予測は有料で未取得) |
| 総務省 サービス産業動態統計(JISA集計) | 情報サービス業 売上高(月次) | 2026年7月 2兆9,453億円 | 前年同月比+8.2%(52カ月連続増)。事業従事者147.6万人(+3.4%) | 一次〔5〕 |
| IDC Japan(2026) | ビジネス+ITコンサル | 2025年 約1兆4,554億円 | 2030年 約2兆2,897億円 | 一次〔4〕 |
| Gartner(四季報) | 国内クラウドアプリケーション支出 | 2025年 1兆0,902億円 | — | 四季報〔1〕 |
| 矢野経済研究所 | 国内ERPパッケージライセンス | 2025年 2,020億7,000万円(+13.1%) | 2026年 2,279億6,000万円(+12.8%) | 報道〔7〕 |
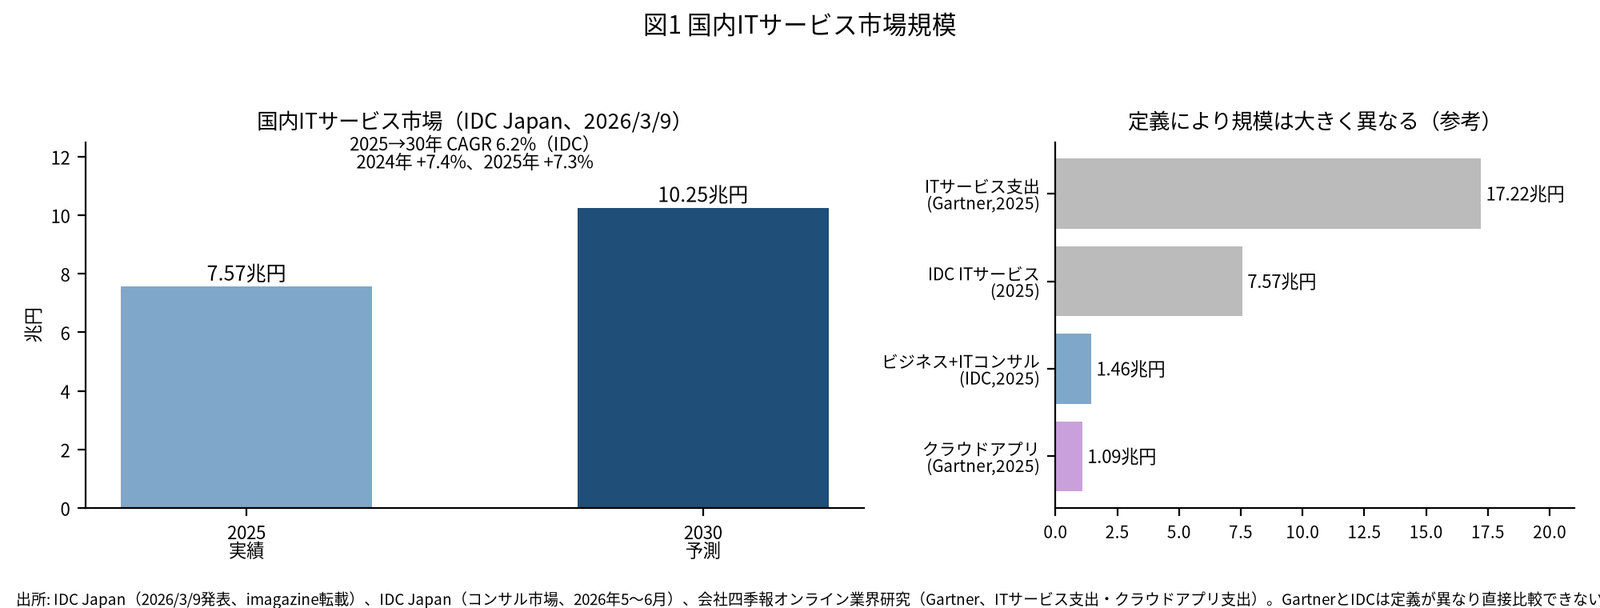
IDCによると、2025年はプロジェクトベースが+10.0%と2桁成長を続けた(大型モダナイゼーション、新規開発)。産業別では政府・公共の伸びが最も大きく(官公庁の大型更改、自治体標準化・ガバメントクラウド移行の本格期)、金融・製造も高い成長を示した。2030年に向けては、EOL対応とデジタルビジネス化のためのモダナイゼーション支出、AIユースケースの拡大に伴うデータ・AI環境の整備と伴走支援が伸びるとみている〔2〕。【解釈】情報サービス業の事業従事者の伸び(+3.4%)は売上の伸び(+8.2%)を下回っており、単価・生産性による成長を示唆する。ただしこれは推論で、単価を実数で開示している会社はない。
注:GartnerとIDCは「ITサービス」の範囲(ハードウェア保守、BPO、社内IT等の扱い)が異なり、数値は直接比較できない(第11章の不整合一覧を参照)。JISAの基本統計調査による業界全体の売上規模は取得していない。
2.2 四季報業界研究から見た業界ポジション
| 指標(集計期間 25.7期〜26.6期) | システム開発(業界50) | 備考 |
|---|---|---|
| 業界規模 | 13位/101(17兆2,220億円) | Gartnerの国内ITサービス支出 |
| 平均年収 | 63位/133(689万円) | 参考:コンサル業界は3位/133(1,026万円、前回レポート) |
| 平均年齢 | 24位/133(39.8歳) | — |
| 利益率 | 40位/128(9.90%) | — |
| ROE | 19位/133(13.91%) | — |
| 自己資本比率 | 56位/127(50.69%) | — |
| 設備投資/研究開発 | 32位/123(1兆0,892億円)/24位/123(6,233億円) | — |
| 従業員数 | 6位/132(87万6,229人) | 労働集約度が高い |
| 業界天気予想 | 26年度後半・27年度ともに太陽マーク(画面上で確認。文字ラベルは未取得) | 「レガシーシステムの刷新、業務効率化に向けたDXの需要が旺盛。AIを活用した開発の効率化が業績を押し上げる」 |
出所:会社四季報オンライン 業界研究(2027年版、2026年8月22日発売の掲載情報)〔1〕。「システムインテグレーター」「ITサービス」という名称の独立した業界ページは確認できなかったため、業界50「システム開発」を該当業界とした。業界51「ソフトウェア(業務特化)」は規模3位/101(世界45兆3,675億円)で、その他の指標は未取得。
四季報は、システム開発業界が好調な理由を「日本のIT人材のトップ層を抱え込み、企業のIT実装に不可欠な存在となっているため」と分析している。そのうえで、近隣のソフトウェア業界ではAIの台頭により「SaaSの死」が語られている、と対比させる〔1〕。一方、ソフトウェア業界の解説は「AI台頭でもSaaSは死せず。カギはデータと業務ルール」とし、国内SaaSには純粋なシート課金ではない課金体系が多いことを根拠に挙げる〔1〕。
2.3 業界ランキング(事業規模)と対象企業の位置
| 順位 | 企業 | 事業規模(億円) | 期 | 備考 |
|---|---|---|---|---|
| 1 | アクセンチュア | 110,780 | 25.8 | 売上高(グローバル) |
| 2 | IBM | 107,380 | 25.12 | グローバル |
| 3 | NTTデータグループ | 50,046 | 26.3 | 親会社の買収で上場廃止 |
| 4 | TCS | 46,141 | 26.3 | インド |
| 5 | コグニザント | 33,561 | 25.12 | 米国 |
| 6 | 日立製作所 | 27,565 | 26.3 | 部門売上高:デジタルシステム&サービス |
| 7 | NEC | 25,089 | 26.3 | 部門売上高:ITサービス |
| 8 | 富士通 | 23,147 | 25.3 | 部門売上高(期が古い点に注意) |
| 9 | DXCテクノロジー | 20,103 | 26.3 | 米国 |
| 10 | 大塚商会 | 13,227 | 25.12 | — |
| 11 | 日本IBM | 8,321 | 25.12 | — |
| 12 | 野村総合研究所 | 8,147 | 26.3 | — |
| 13 | 伊藤忠テクノソリューションズ | 7,937 | 26.3 | — |
| 14 | SCSK | 7,803 | 26.3 | 親会社の買収で上場廃止 |
| 15 | TISI | 5,964 | 26.3 | — |
| 16 | BIPROGY | 4,336 | 26.3 | — |
| 17 | 日鉄ソリューションズ | 3,813 | 26.3 | — |
| 18 | 富士ソフト | 3,340 | 25.12 | ファンドが買収 |
| 22 | オービック | 1,352 | 26.3 | (ソフトウェア業界でも15位) |
出所:四季報 業界研究「システム開発」企業ランキング(全28社)〔1〕。太字は本稿の対象企業。キヤノンMJ、シンプレクス、トレンドマイクロ、日本オラクルは同ランキングに掲載されていない(日本オラクルはソフトウェア業界で13位、2,850億円)。日立DSSの2兆7,565億円は、日立のInvestor Day資料のDSS FY25売上3兆683億円と一致しない(第11章)。
2.4 競争環境(外資・非上場を含む)
| プレーヤー | 国内での動き | 対象企業への影響【解釈】 |
|---|---|---|
| Accenture(日本) | 社員約30,000〜31,000名(2026年)。Q4 FY8/26で日本をAPACの牽引役に挙げた。中堅向けSAPのCOMWAREを買収。COBOL→Javaの変換ツールを持ち、上流コンサルからモダナイゼーションまで手がける〔62〕〔23〕 | 元請領域(上流・モダナイゼーション)で大手SIerと競合 |
| ハイパースケーラー | AWSは2023〜27年に2兆2,600億円、Oracleは10年で80億ドル超、Microsoftは4年で100億ドルを国内に投資〔61〕 | インフラ層の価値はハイパースケーラーへ移る。国内SIerは構築・運用・MSPの担い手に。ソブリン需要(富士通・NEC・NRI等とOracle Alloy)は追い風 |
| インドIT | 日本TCSは日本専用のデリバリーセンターを持ち、2026年度に売上10億ドルを目標とした(2024/9インタビュー)。HCLTechの日本売上1,000億円計画は報道ベースで未確認〔60〕 | 純粋なオフショアは円安とインドの賃金上昇で魅力が低下し、混成チーム型へ移行 |
| NTTデータG・SCSK・伊藤忠テクノ | NTTデータG・SCSKは親会社の買収で上場廃止〔1〕 | 上場ピアが減り、上場SI株の比較対象が縮小 |
| AIネイティブ勢 | Anthropic等の企業向けエージェント。2026年2月に新ツールの公表を受けてIT・ソフト株が急落〔54〕 | SI・SaaS・セキュリティの一部を代替しうるという懸念が、バリュエーションを圧縮 |
| コンサル業界 | 四季報は「コンサル業界などとは上流工程をめぐる案件獲得競争が継続」と指摘〔1〕 | 上流の付加価値が高い領域ほど競争が激しい |
3. ビジネスモデル(類型別)
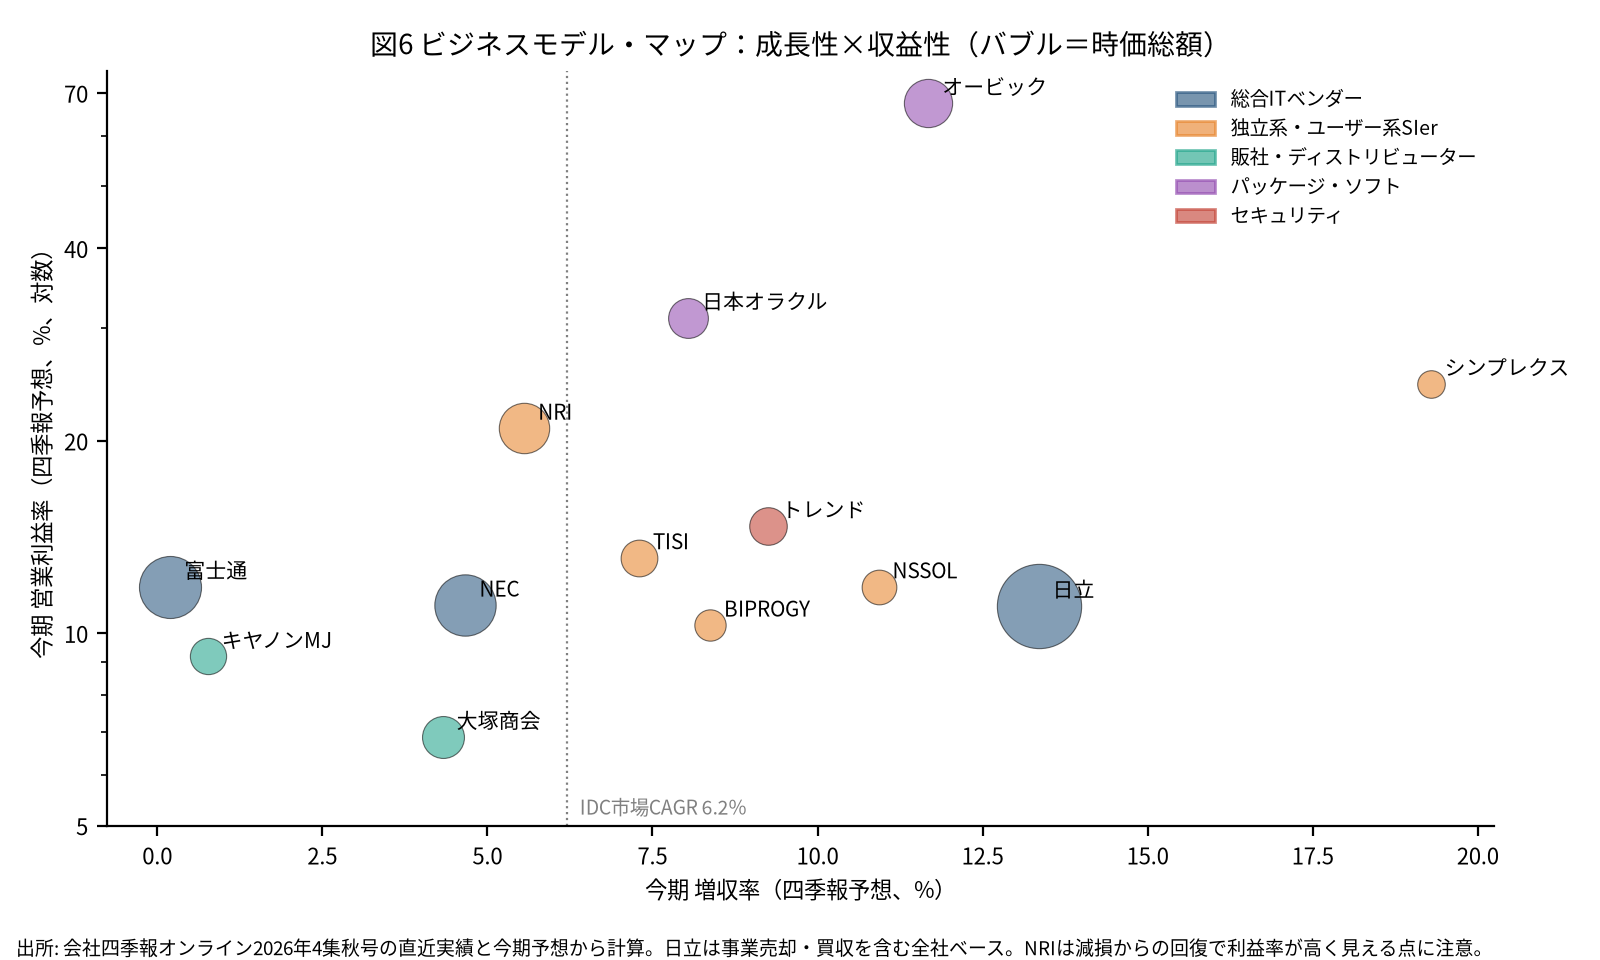
本稿では対象13社を5つの類型に分けた。分類は作成者による【解釈】で、四季報の業種分類(総合電機、SI・ソフトウエア開発、卸売、パッケージソフト)とは一致しない。
| 類型 | 対象企業 | 主な収益源 | 収益特性 | 時価総額合計(億円、計算) |
|---|---|---|---|---|
| 総合ITベンダー(メーカー系) | 日立、NEC、富士通 | 官公庁・金融・社会インフラ向けのSI、保守運用、ハード、海外デジタルエンジニアリング | 受注残が厚い。ハード・メインフレームは縮小局面。オファリング化で利益率を改善 | 412,184(日立だけで261,701。IT以外の事業を含む) |
| 独立系・ユーザー系SIer | NRI、TISI、NSSOL、シンプレクス、BIPROGY | 受託開発、共同利用型サービス(金融・決済)、運用アウトソーシング | リカーリング比率が高い会社ほど高収益。親会社・大口顧客への依存 | 58,362 |
| 販社・ディストリビューター | 大塚商会、キヤノンMJ | 中堅・中小向けのPC・複合機・ソフトの販売、SI、サプライ通販、保守 | 薄利(営業利益率7〜9%)だがストック(サプライ・保守)が下支え。特需と反動 | 25,006 |
| パッケージ・ソフト | オービック、日本オラクル | 自社ERP(OBIC7)、DB・クラウド(OCI)・サポート | 営業利益率30〜68%。保守・クラウドのリカーリング | 41,103 |
| セキュリティ | トレンドマイクロ | 法人向けXDRプラットフォーム(Vision One)、個人向け | サブスクリプション中心、海外比率68% | 10,350 |
時価総額は四季報(2026/10/16)〔1〕。13社合計は約54兆7,005億円(計算)で、日立が約48%を占める。日立・NEC・富士通の時価総額はIT以外の事業を含む。
3.1 総合ITベンダー(日立・NEC・富士通)
-
事業構造: IT事業の比率は、日立がデジタルシステム&サービス(DSS)26%(売上構成)、NECがITサービス70%、富士通がサービスソリューション66%(いずれも26.3期)〔1〕。日立はエナジー・モビリティ・コネクティブインダストリーズとの「IT×OT×プロダクト」を組み合わせたLumada(DSS売上に占める比率はFY25で62%→FY26見通しで70%)〔8〕、NECはBluStellar(国内ITサービスに占める売上比率35%)〔14〕、富士通はUvance(サービスソリューション売上の35%)〔20〕をオファリングの軸にする。
-
利益率の改善要因: 富士通SSの調整後営業利益率は6.0%(FY20)→15.4%(FY25)→17.4%(FY26計画)、NECの国内ITサービスは13.9%(FY25)→20%程度(FY30目標)、日立DSSのEBITA率は14.2%(FY24)→15.7%(FY26見通し)〔21〕〔15〕〔11〕。NECのベース事業は減収(-9.5%)だが利益率は7.3%(+2.4pt)に上がり、BluStellarへのシフトで「売上より利益」を優先している〔14〕。
-
プライシング: 富士通は人月型から「提供価値ベース」(データ量・コード量の従量型、成果報酬型)への移行を進め、ビジョン2035に「人月モデルから脱却」と明記した〔20〕〔21〕。NECは、価値の重心が上流(コンサル)と下流(オペレーション)にシフトするとみている〔15〕。
-
ハード・メインフレーム: 富士通GS21は2030年度に販売終了・2035年度に保守終了(残る稼働機は約500台)、日立VOS3は2027年11月に販売終了・2034年12月に保守終了。継続するのはIBMとNEC(ACOS)〔23〕。
3.2 独立系・ユーザー系SIer(NRI・TISI・NSSOL・シンプレクス・BIPROGY)
-
共同利用型・決済などの「準プロダクト」が高収益の源泉。 NRIは証券向け共同利用型サービス(STAR等)を持ち、1Qの営業利益率は19.8%〔24〕。TISIはカード決済のプロセシング(BPM)やオファリングが強みで、金融が売上の35.8%(うちカード16.9%)〔29〕。シンプレクスは金融リテールの共同利用型で、基本料に加えて顧客の売上・利益に連動する成果報酬(今期22億円の見込み)をとる〔36〕。
-
親会社・大口顧客の基盤: NSSOLは日本製鉄向け売上が705.55億円(FY25、18.5%)で最大顧客〔34〕。NRIは野村HDが19.9%を保有〔1〕。シンプレクスの最大顧客はSBIグループ〔36〕。BIPROGYは大日本印刷が20.9%を保有(四季報では「大日本印刷の持分会社」)〔1〕。
-
人月依存度と単価: シンプレクスのエンジニア1人当たり年換算売上は2,814万円で、粗利率は46.3%〔36〕。TISIは粗利率27.6%〔29〕。【解釈】同じSIerでも、上流から下流まで一気通貫で担う会社(シンプレクス、NRI)と、多重下請けの中位に位置する会社とでは、収益性が大きく違う。
3.3 販社・ディストリビューター(大塚商会・キヤノンMJ)
-
大塚商会: 中堅・中小企業向けの「オフィスまるごと」ソリューション。SI事業(複写機・PC・サーバー・ソフトの販売とシステム構築)が68%、サービス&サポート事業(サプライ通販「たのめーる」、保守「たよれーる」)が32%〔1〕。ストックビジネス(サプライ+契約保守)は1H単体で2,073億円(比率31.2%)。セキュリティのOSMは1,114億円(+37%)、ネットワールド(ディストリビューター)は1,050億円(+19%)〔42〕〔43〕。
-
キヤノンMJ: キヤノン製品の国内販売と、ITソリューション(SI・ソリューション、サービス・アウトソーシング〔DC・運用・保守〕、ITプロダクト・システム構築)。2030年にITS売上5,000億円(2025年3,434億円)を目指し、M&Aを含む成長投資を5年で2,000億円とする〔45〕。
-
共通の論点: Windows 10のEOL(2025年10月)特需の反動。大塚商会の2Q単独PC台数は-24.9%、キヤノンMJのITプロダクトは-5%だったが、両社ともストック・SI・セキュリティで吸収した〔42〕〔44〕。メモリなどの部材不足によるPC・サーバーの値上げと納期の不透明さが新たな逆風になっている〔43〕。
3.4 パッケージ・ソフト(オービック・日本オラクル)
-
オービック: 自社開発ERP「OBIC7」を直販し、製販サービス一体で提供する。1Qのシステムサポート(クラウド・運用支援・保守)は196億円で売上の53%を占め、営業利益率は67.7%〔46〕。四季報によると27年3月期の総還元性向は110%程度を計画し、持分法適用会社にOBCを持つ〔1〕。
-
日本オラクル: 米オラクルの日本法人(単独決算)。FY5/26の売上構成はクラウド29%、ライセンス17%、サポート40%、HW 5%、サービス9%で、リカーリング(クラウド+サポート)は約7割。1Qはクラウドが+31.7%〔51〕。売上に連動する本社ロイヤルティ手数料がかかる〔1〕。
-
AIの論点: 四季報は、2026年初の「アンソロピックショック」でシート課金モデルが毀損されるとの見方からSaaS株が急落したが、データと業務ルールの蓄積があり代替は容易ではない、と整理する〔1〕。
3.5 セキュリティ(トレンドマイクロ)
-
法人向けの統合プラットフォーム(XDR「Vision One」)が中核。Business 82%、Home 18%、海外比率68%(25.12期)〔1〕。地域別ARR(固定為替、2Q)は合計13.54億ドル(+6%)で、日本+3%、米州-1%、欧州+7%、AMEA+12%〔47〕。
-
AIの二面性: フロンティアAIによる脅威の増大はセキュリティ需要を押し上げる(NRIでは2026年4月のClaude Mythos発表後に問い合わせが「爆発的に増加」)〔24〕。一方で、①AIトークンコストの膨張(通期営業利益を564億円から444億円に下方修正)〔47〕、②AI企業のセキュリティ機能参入による代替懸念(2026/2/24に-13.7%)〔49〕という2つの逆風もある。
3.6 収益性の比較
| 類型 | 営業利益率(直近実績、計算) | 利益率を決める要因【解釈】 |
|---|---|---|
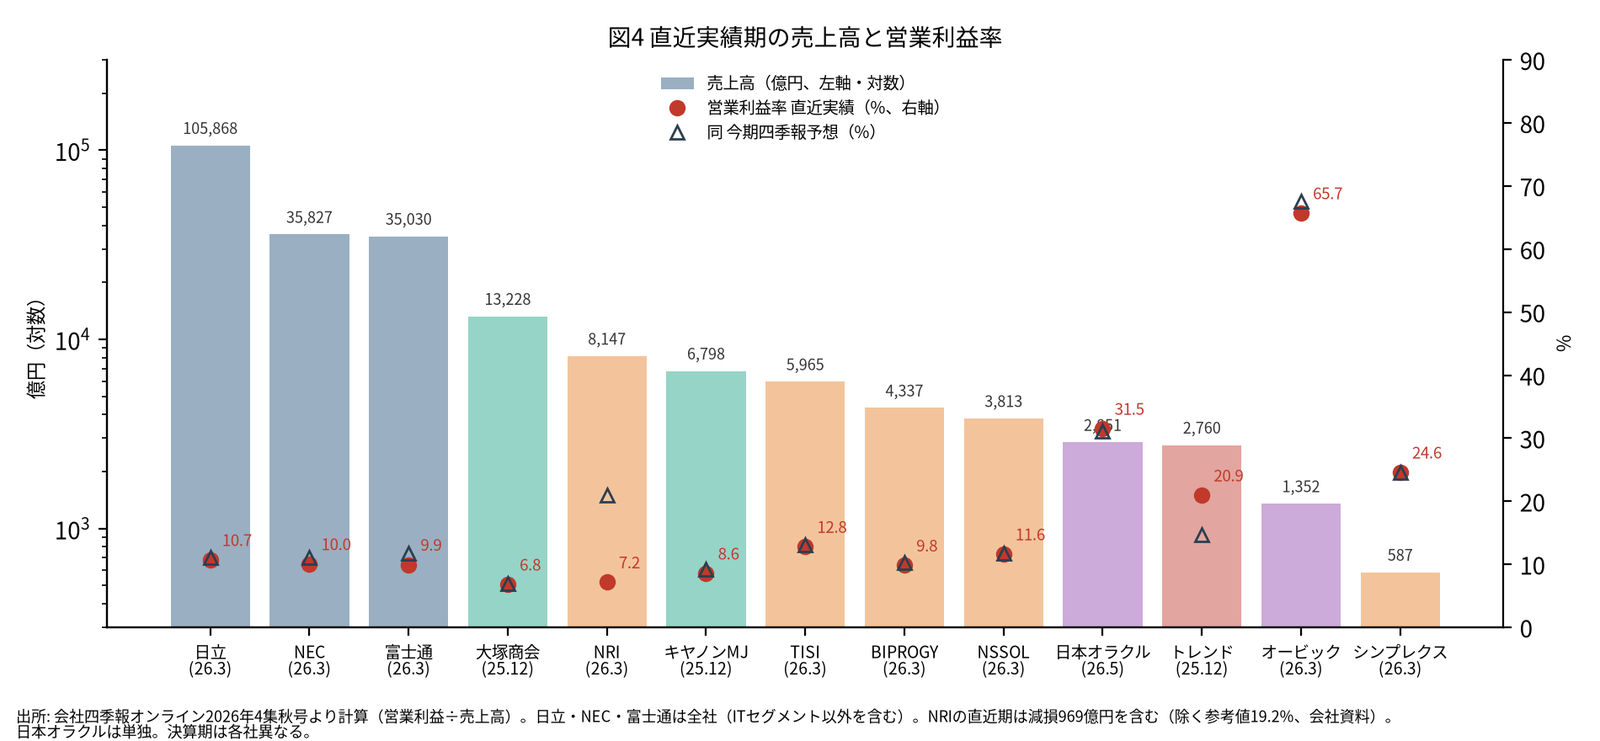
| 総合ITベンダー | 日立 10.7%、NEC 10.0%、富士通 9.9%(全社) | IT以外の事業を含む。ITセグメントでは日立DSS 15.5%、富士通SS 15.4%、NEC ITサービス 13.4%(いずれもFY25、各社定義)〔11〕〔21〕〔15〕 |
| 独立系・ユーザー系SIer | シンプレクス 24.6%、TISI 12.8%、NSSOL 11.6%、BIPROGY 9.8%、NRI 7.2%(減損除き19.2%) | 共同利用・成果報酬の比率、上流比率、親会社向け取引の条件 |
| 販社 | キヤノンMJ 8.6%、大塚商会 6.8% | 物販の比率が高く、粗利率が低い。大塚商会は「営業利益率・経常利益率7%以上の定着」を方針に掲げる〔42〕 |
| パッケージ・ソフト | オービック 65.7%、日本オラクル 31.5% | 自社IPと保守のリカーリング。日本オラクルは本社ロイヤルティを負担 |
| セキュリティ | トレンドマイクロ 20.9%(今期予想は14.7%) | AIトークンコストを含むクラウド関連投資で低下 |
4. 需要ドライバーと構造課題
4.1 需要ドライバー
| ドライバー | 根拠(出所の事実) | 恩恵を受ける主な企業 |
|---|---|---|
| レガシー刷新・モダナイゼーション | IDCは2025年の市場成長の主因をモダナイゼーションとする〔2〕。富士通のモダナイゼーション売上は+29%(通期計画4,700億円、+20%)〔20〕。日立DSSは「AX・モダナイゼーション」が寄与〔8〕。日立は国内に約15,000システムの既設インストールベースを持つ〔11〕 | 富士通、日立、NRI、TISI、NSSOL |
| メインフレーム撤退 | 富士通GS21(2030年度販売終了・2035年度保守終了、方針未定の顧客が20数社)、日立VOS3(2027年11月販売終了・2034年12月保守終了)、BIPROGY(Unisys製から撤退、時期は調整中)。Accentureは「国内市場は半分以下になる」とみる〔23〕 | 総合ITベンダー、BIPROGY、Accenture |
| 自治体標準化・ガバメントクラウド | 2026年3月末時点で34,366システムのうち10,013(29.1%)が期限を超過し、影響は1,015自治体(56.8%)に及ぶ。主な理由は事業者のSEリソース逼迫など。2026年度末までに約90%の完了を見込み、支援基金は2030年度末まで延長〔56〕 | NEC、富士通、TISI(公共+14.8%)、日本オラクル(OCI) |
| SAP 2027年問題 | ECC 6.0の標準保守は2027年末、延長保守は2030年末まで。S/4HANAの利用は44.1%、第三者保守の検討が20.4%〔57〕 | NSSOL、TISI、富士通、大塚商会(SMILEなど国産ERPへの乗り換え需要は【推察】) |
| 生成AI・AIエージェント | 日立はAIで2027年度に生産性30%向上(CFO)〔9〕、富士通はAIを全プロジェクトの90%超に適用し生産性2倍超〔21〕、NECはBluStellarを2030年に1.3兆円へ〔15〕。大塚商会はM365/Copilotの販売が国内1位〔42〕 | 全社(ただしAI利用料のコスト化に注意) |
| サイバーセキュリティ | NRIでClaude Mythos後に問い合わせが「爆発的に増加」、IT基盤の受注残+26%〔24〕。大塚商会のOSMは+37%、経産省の「セキュリティ対策評価制度」が2026年度末ごろに開始予定〔42〕。トレンドマイクロのVision One ARRは+49%(検索要約、要確認)〔47〕 | NRI、大塚商会、キヤノンMJ(四季報「セキュリティ関連が好調」)、トレンドマイクロ |
| 防衛 | NECは三菱重工と防衛分野で戦略的に提携し、社会インフラ(航空宇宙・防衛)が+37%〔1〕〔14〕。富士通は豪州向けの次期汎用フリゲート艦プロジェクトに参加〔1〕 | NEC、富士通 |
| DC・クラウド・ソブリン | ハイパースケーラーの国内投資〔61〕。日本オラクルはNRI・富士通など国内パートナー5社とソブリンクラウドを提供し、来期から本格的に収益に寄与〔1〕 | 日本オラクル、NRI、富士通、NSSOL(absonne) |
| Windows 10 EOL(反動局面) | 2025年は特需、2026年は反動(大塚商会の2Q単独PC台数-24.9%)。社長は「約800億円のマイナスを想定していたがストック・セキュリティ・AIで吸収」と発言〔43〕 | (逆風)大塚商会、キヤノンMJ |
4.2 構造課題
-
多重下請け構造と取適法: 元請(大手SIer・メーカー系)から2次・3次・SES(準委任)へと再委託が重なる。改正下請法である中小受託取引適正化法(取適法)が2026/1/1に施行され、情報成果物・情報処理の委託にも規模基準が加わり、価格協議の拒否や一方的な代金決定などが規制対象になった〔58〕。構造そのものを禁止するものではないが、元請に購買・検収実務の見直しを迫る。日経xTECHのコラムは「人月商売と多重下請けのIT業界は瓦解、山が動き始めた」と論評している〔55〕。
-
人材不足と価格転嫁: 中小SIerの53.6%が人材不足を実感し、53.1%が「賃上げしても価格転嫁できない」と回答した(M&Aキャピタルパートナーズ調査、二次)〔59〕。JEITAは政府調達での人件費単価の見直しとスライド条項を提言している〔59〕。大手は報酬投資を続けている(TISIは1Qで+10億円、通期で+40億円)〔29〕。
-
AIによる人月モデルの代替: NECの資料によると、「アンソロピック・ショック」で主要テックサービス21社の時価総額は約330兆円(2026/1/6)から約250兆円(4/30)へ約80兆円減った。資本市場の懸念は「自動化によるシステム構築の価値低下」「内製化」「スイッチングコストの低下」「AI運用責任の不明瞭化」〔15〕。日経ビジネスは「人月商売のIT業界は生成AIで崩壊、最も困るのは顧客のIT部門」と論じた〔55〕。
-
AIコストの顕在化: シンプレクスはAI利用料が約3億円、生産性向上の効果も約3億円で「Net AI Productivity」はほぼゼロとし、2Q〜3Qは一時的にマイナスもありうると説明した〔36〕。トレンドマイクロはAIトークンコストを理由に営業利益予想を120億円引き下げた〔47〕。【解釈】人件費が計算コストに置き換わる構造では、収益がAI利用料の価格動向とベンダーとの交渉力に左右される。
-
日本固有の参入障壁: Accentureは「日本のレガシーは独自スタック(富士通AIM/DC、独自の文字コード)で公開情報が乏しく、生成AIが不得手」と指摘する〔23〕。【解釈】これはAIによる代替を遅らせる要因であり、国内ベンダーにとっての防御壁でもある。
-
公共需要のピークアウトと運用費問題: NECは国内で「パブリック領域のピークアウト」を見込む〔14〕。ガバメントクラウド移行後の運用経費の増加が問題になっており、FinOpsで抑制を図る方針〔56〕。単価を押し下げる要因になりうる。
-
オペレーショナル・リスク: BIPROGYでは社内基幹システムの刷新に伴う移行データの不整合で、約60億円の売上が期ずれした〔39〕。NRIは豪州・北米ののれん等で969億円の減損を計上した〔27〕。
5. 個社分析
各社について、①概要、②ビジネスモデル、③四季報の見出し(2026年4集秋号)、④業績(四季報。「予」は四季報予想、「会」は会社予想)、⑤バリュエーション(株価2026/10/16)、⑥強み、⑦弱み・リスク、⑧株価動向と要因分析を整理した。業績の単位は百万円。株価の値動きはYahoo Financeの日次終値から計算したもの〔68〕で、要因の根拠は〔番号〕、【推察】、【未確認】で区別した。
5.1 日立製作所(6501、東証プライム)
概要:総合電機・重電の首位。総合路線を見直し、インフラ系を重視する戦略に転換した。売上構成(26.3期)はデジタルシステム&サービス(DSS)26%、エナジー30%、モビリティ12%、コネクティブインダストリーズ28%で、海外比率は63%〔1〕。
ビジネスモデル:DSSはデジタルソリューション(SI、クラウド、コンサル)、ITプロダクツ(ストレージ、サーバ)、ソフトウェア、ATMで構成される。2026年度1Qから産業分野SIをCIからDSSへ移管した。Lumada(データ活用型ソリューションの総称)とHMAX(AIを使ったリカーリング型の社会インフラ向けサービス)が成長エンジン〔8〕。GlobalLogicがデジタルエンジニアリングを担う。
四季報見出し:【上振れ】送配電事業が想定以上。国内ITもAI投資拡大が追い風。無停電電源装置快走。鉄道堅調。研究開発負担重いが、中東影響も想定以下。空調合弁売却益ない。配当金縮小だが税負担減る。連続増配。【DC向け】中国・安徽省で変圧器等の工場生産能力を向上。変圧器部材生産のカナダ企業を買収。日立建機の全株を売却〔1〕。四季報判断:会社比強気・増額。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| ◇24.3 | 9,728,716 | 775,285 | 825,801 | 589,896 | 126.9 | 36 |
| ◇25.3 | 9,783,370 | 878,248 | 962,733 | 615,724 | 133.9 | 43 |
| ◇26.3 | 10,586,781 | 1,131,993 | 1,273,109 | 802,368 | 176.8 | 50 |
| ◇27.3予 | 12,000,000 | 1,325,000 | 1,400,000 | 940,000 | 210.6 | 59 |
| ◇28.3予 | 12,500,000 | 1,375,000 | 1,450,000 | 970,000 | 217.4 | 60 |
| 会27.3予 | 11,700,000 | ‥ | 1,335,000 | 900,000 | — | — |
バリュエーション・直近業績:株価5,770円。時価総額26兆1,701億円(13社合計の約48%)、予想PER 27.83倍、実績PBR 3.92倍、配当利回り1.02%、ROE 12.9%(予想14.3%)、営業利益率10.6%(四季報ライバル比較表)〔1〕。1Q FY3/27は全社売上2兆7,096億円(+20%)、adj. EBITA 3,235億円(+36%)。DSSは売上7,190億円(+11%)、adj. EBITA 855億円(+20%、11.9%)、受注残2.1兆円(FY25末比+19%)。通期予想は売上11.7兆円、調整後営業利益1兆4,080億円に上方修正〔8〕〔9〕。DSSのFY27目標はEBITA率16〜18%、ROIC 11〜13%〔11〕。FY26は自社株買い5,500億円を含む総還元約8,000億円の見通し〔10〕。
-
強み:IT×OT×プロダクトのLumada/HMAX(リカーリング化)と、DSSのEBITA率15%台という国内ITの高収益
-
強み:送配電・データセンター関連の需要(エナジー)とのシナジー
-
強み:ノンコア売却(建機、空調、Astemo、家電)で生まれた巨額の還元余力〔12〕
-
弱み・リスク:DSSのROICは10%台で、全社目標を下回る〔11〕
-
弱み・リスク:公共大口案件の反動(SI&サービスの受注は±0%)〔8〕
-
弱み・リスク:IT投資の減速と部材価格の高騰(会社が開示するリスク)
-
弱み・リスク:CFO発言「3〜5兆円」の意味が曖昧(DSS資料では「国内売上目標」とする概念図で、「本グラフはイメージ図です」と注記。xTECHの記事では市場規模か自社目標か判然としない)【要確認】〔9〕〔11〕
5.1.1 株価動向と要因分析
1年騰落率は+25.4%(配当込み+26.7%)で、1306(+27.7%、配当込み+30.1%)を小幅に下回った〔68〕。総合ITベンダーの中では最も強い。AIショックの下げ(1/30→2/24で-10.2%)が13社中で小さい部類だったのは、エナジーなどIT以外の事業の比重が大きいためと考えられる【推察】。2/9の1年来高値(5,818円)以降は伸び悩み、3月と6月に調整した後、7月の1Q決算以降は上昇基調にある(6/30→10/16で+29.1%)。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 2025/10/31 | +7.2% | 2Q決算発表の前後。個別要因は確認できない | 【未確認】 |
| 2026/1/29〜2/9 | 2/9に+8.4%で1年来高値5,818円 | 1/29の3Q決算で通期純利益予想を7,600億円に上方修正し、最大1,000億円の自社株買いを発表{R(“hit_feb”)}。2/9は衆院選で自民党が大勝した後の全面高(1306も+2.3%)〔13〕 | 出所+【推察】(2/9の個別要因は未特定) |
| 1/30→2/24 | -10.2%(2/4単日は-4.1%) | AIによるSI代替懸念(アンソロピックショック)。日立の下げは同業より小さい | 〔54〕+【推察】 |
| 2026年3月 | 月間-14.6%(2/27→3/31) | 同時期に1306も-7.3%(計算)と全体相場が下落。個別要因は確認できない | 【未確認】 |
| 4/28 | -5.8% | 前日(4/27)の本決算・Inspire 2027進捗の公表の翌日。反応の理由は確認できない〔10〕 | 【未確認】 |
| 7/30 | +6.0% | 1Q決算(7/29)で通期予想を上方修正(売上11.7兆円、調整後OP 1兆4,080億円)、Lumada・HMAXも上方修正〔8〕〔9〕 | 出所(反応は【推察】) |
| 6/30→10/16 | +29.1% | 上方修正と、四季報の「会社比強気・増額」判断〔1〕。国内ITのAI投資拡大 | 出所+【推察】 |
【解釈】日立株は「IT株」というよりも、送配電・DCインフラと巨額の株主還元を評価する銘柄として動いており、AIショックへの耐性が高かった。DSSが単体で評価されるようになるかどうかは、2Q説明会(10/28、DSS責任者が登壇予定)で示される受注残とEBITA率次第とみられる。
5.2 NEC(6701、東証プライム)
概要:官公庁・企業向けITサービスの大手。海底ケーブルで世界上位、生体認証に強く、防衛領域も持つ。売上構成(26.3期)はITサービス70%、社会インフラ26%、海外比率20%〔1〕。
ビジネスモデル:2026年度からセグメントを「ITサービス」「社会インフラ(航空宇宙・防衛、テレコム等)」「その他」に変更した。ITサービスは国内(官公・金融・民需のSI・保守運用、NESIC HD)と海外(SWS/KMD/Avaloq、Netcracker、CSG)で構成される。BluStellar(コンサル起点のシナリオ型オファリング)は国内ITサービス売上の35%(前年27%)を占め、OP率は13.7%〔14〕。
四季報見出し:【最高益】米ソフトウェア企業を5月に連結化(前期売上2,000億円弱)。主力の国内ITは官公庁・金融向け案件が好調。政府方針の追い風で航空宇宙・防衛、海洋システムを含む社会インフラが増勢。最高益を更新し増配。【AIマーケ】米アンソロピックとの協業で商品企画・販促プランの作成を完全自動化するサービスを提供。三菱重工と防衛分野で戦略的提携〔1〕。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| ◇24.3 | 3,477,262 | 188,012 | 185,011 | 149,521 | 112.3 | 24 |
| ◇25.3 | 3,423,431 | 256,497 | 239,771 | 175,183 | 131.5 | 28 |
| ◇26.3 | 3,582,733 | 359,913 | 398,175 | 270,228 | 203.0 | 38 |
| ◇27.3予 | 3,750,000 | 415,000 | 415,000 | 285,000 | 214.9 | 40〜42 |
| ◇28.3予 | 3,900,000 | 450,000 | 465,000 | 315,000 | 237.5 | 42〜44 |
| 会27.3予 | 3,540,000 | ‥ | ‥ | ‥ | — | — |
バリュエーション・直近業績:株価5,390円。時価総額7兆3,533億円、予想PER 25.80倍、実績PBR 3.19倍、配当利回り0.74%、ROE 13.0%(予想12.8%)〔1〕。1Q FY3/27は売上8,198億円(+14.5%)、Non-GAAP営業利益747億円(+347億円)。ITサービスは6,215億円(+9.6%)、OP 578億円(9.3%)。通期予想はNon-GAAP OPを4,200億円から4,300億円(12.1%)に上方修正〔14〕。2030中計:Non-GAAP OP率15%以上、Non-GAAP EPS CAGR 15%以上、ITサービスのOP率20%程度、BluStellar 1兆3,000億円(OP率25%)、成長投資余力は最大1.2〜1.3兆円〔15〕。
-
強み:国内の官公・金融の厚い顧客基盤とBluStellarによる高付加価値化
-
強み:防衛需要(社会インフラ+37%)と三菱重工との提携
-
強み:NESICの完全子会社化(2025/3上場廃止)とCSG買収の完了(2026/5)でポートフォリオを再構築〔16〕
-
弱み・リスク:国内パブリック領域のピークアウト(会社見通し)〔14〕
-
弱み・リスク:海外(CSG/Netcracker)のPMI。CSGの影響は上期決算時に織り込む予定
-
弱み・リスク:Non-GAAP純利益予想2,900億円はIBES平均(12人、2,914億円)にわずかに届かない〔14〕
5.2.1 株価動向と要因分析
1年騰落率は+11.8%(配当込み+12.8%)で、1306比-17.3pt(配当込み)〔68〕。2025年10月末に上方修正とCSG買収の発表で急騰して11/21に1年来高値(6,074円)をつけた後、2月のAIショックで2/24に安値3,673円まで下げた(1年来高値比-40%、計算)。その後は1Qの上方修正で戻したが、8月の外資系証券の格下げで再び下押しした。2/24の安値からは+46.7%。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 2025/10/30 | +13.1%(一時+18%) | 2Q決算で通期の調整後純利益予想を2,300億円から2,450億円に上方修正し、米CSG Systemsの買収(約4,417億円)も発表。国内ITの収益性改善が目立ち、営業利益は市場予想を250億円強上回った〔17〕 | 出所 |
| 1/28→1/30 | -8.3%(株探集計) | 3Q決算(1/29)が「決算マイナス・インパクト」銘柄に〔26〕 | 出所(内容面の理由は【未確認】) |
| 2/4 | -11.8% | Anthropicの新AIツールを受けたIT株の急落(日経はNEC-12%と報道)〔54〕 | 出所 |
| 2/13 | -9.0% | 同日にTISI-7.5%、オービック-5%前後とIT株が軒並み安。個別要因は確認できない | 【未確認】 |
| 2/24(安値3,673円)→2/26 | 2/24安値、2/26に+9.4% | 2/24はAnthropicのセキュリティ新ツールで米国のソフト株が急落し、国内のソフト・ITサービス株に売りが波及〔49〕。2/26の反発は自律反発とみられる | 出所+【推察】 |
| 4/30 | -7.7% | 本決算(4/28)で今期売上収益を3兆5,000億円(-2.3%)と減収を見込んだ(Non-GAAP OPは+5.7%の4,200億円)〔18〕 | 出所 |
| 7/30 | +8.4% | 1Q決算(7/29)でNon-GAAP OP予想を4,300億円に上方修正、BluStellarは+33%〔14〕 | 出所(反応は【推察】) |
| 8/17 | -7.4% | UBSが投資判断をBuyからNeutralに下げ、目標株価を5,600円から5,150円に引き下げ〔19〕 | 出所 |
| 6/30→10/16 | +37.3% | 上方修正、防衛関連としての評価【推察】 | 出所+【推察】 |
【解釈】NECは「国内ITの収益性改善+防衛」というストーリーで2025年秋に再評価されたが、人月型SIの比重が大きいため、AIショックでは総合ITの中で最も下げた(1/30→2/24で-29.5%)。減収ガイダンス(売上より利益を優先)と外資系証券の格下げが上値を抑えている。2Q(10/28)ではCSGの通期予想への織り込みと、国内パブリックのピークアウトの度合いが焦点になる。
5.3 富士通(6702、東証プライム)
概要:ITサービスの国内上位。官公庁・金融・流通向けが多く、コンサル機能を強化してDX関連に注力する。売上構成(26.3期)はサービスソリューション66%、ハードウェアソリューション27%、ユビキタスソリューション7%、海外比率27%〔1〕。
ビジネスモデル:サービスソリューション(SS)はエンタープライズ(製造・流通等)とパブリック(官公庁・自治体・防衛・金融・ヘルスケア)で構成される。Uvanceはグローバル共通のオファリング群で、1QはSS売上の35%(前年29%)、Uvance Verticalの25〜30%がリカーリング化している〔20〕。2025年3月に新光電気(JIC系のTOB)、その後に富士通ゼネラル・FDKなどノンコアのカーブアウトを完了した〔21〕。
四季報見出し:【続伸】主軸の国内ITは金融・自治体等向けの出足が好調で、期半ばから製造・流通業向けも貢献。AI駆動による開発基盤の構築が進み、生産性が改善。部材コスト上昇に苦しむハードウェアの苦戦をこなす。新光電気、ゼネラル等の事業売却益がなく最終は減益。増配。【防衛】豪州向け次期汎用フリゲート艦(もがみ型)プロジェクトに参加〔1〕。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| ◇24.3 | 3,756,059 | 160,260 | 178,180 | 254,478 | 135.6 | 26 |
| ◇25.3 | 3,550,116 | 265,089 | 273,445 | 219,807 | 120.9 | 28 |
| ◇26.3 | 3,502,971 | 348,329 | 409,034 | 449,408 | 254.8 | 50 |
| ◇27.3予 | 3,510,000 | 415,000 | 420,000 | 310,000 | 179.3 | 55 |
| ◇28.3予 | 3,800,000 | 500,000 | 500,000 | 350,000 | 202.5 | 55〜60 |
| 会27.3予 | 3,510,000 | 415,000 | ‥ | 310,000 | — | — |
バリュエーション・直近業績:株価4,423円。時価総額7兆6,950億円、予想PER 24.82倍、実績PBR 3.76倍、配当利回り1.24%、ROE 23.9%(予想15.2%)、営業利益率9.9%(ライバル比較表)〔1〕。1Q FY3/27は売上7,793億円(+3.9%)、調整後営業利益549億円(+56.4%)。SSは5,489億円(+6.7%)、調整後OP 628億円(+31.3%、11.4%)。Uvanceは売上1,922億円(+31%)、受注1,933億円(+51%)。通期予想は据え置き(調整後OP 4,250億円、12.1%)〔20〕。ビジョン2035:調整後OP率25〜30%、調整後ROE 20%超、10年で3兆円の投資枠、総還元性向60%目安、FY26の還元額は1,500億円の予想〔21〕。
-
強み:国内SSの採算改善(GM率を毎年+2%超改善する目標)とUvanceのオファリング化
-
強み:自社メインフレーム顧客(GS21)の移行を含むモダナイゼーション需要〔23〕
-
強み:ノンコアの売却完了と還元の拡大(総還元性向60%、1,500億円の自社株買い)〔22〕
-
弱み・リスク:調整後OP率25〜30%(FY25は11.2%)という野心的な目標と、3兆円投資の規律〔21〕
-
弱み・リスク:事業売却益の剥落で27.3期の純利益は減益予想(四季報予想3,100億円)
-
弱み・リスク:海外(Europe)の収益性、英国郵便局Horizon問題(今回は新規情報を取得していない)【未検証】
-
弱み・リスク:第126回定時株主総会で付議議案の一部を撤回(2026/6/16開示、内容は未確認)【未検証】
5.3.1 株価動向と要因分析
1年騰落率は+17.1%(配当込み+19.1%)で、1306比-11.1pt〔68〕。1/15に1年来高値(4,636円)をつけた後、AIショック(1/30→2/24で-22.6%)と、4月末の本決算でのガイダンスの失望(11年ぶりの下落率)で、5/1に安値3,075円まで下げた。ビジョン2035の公表後に戻し、6/30→10/16は+36.2%と13社でも上位の戻りとなった。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 10/16→12/30 | +14.6% | 国内ITの好調と上方修正期待【推察】(年末までの上昇の個別材料は未特定) | 【推察】 |
| 1/26 | -7.8% | 1306も-2.2%の全体安の日。個別要因は確認できない | 【未確認】 |
| 2/4、2/24 | -7.8%、-8.7% | 2/4はAIショック(日経は富士通-8%と報道)〔54〕。2/24はAnthropicのセキュリティ新ツールを受けたソフト・ITサービス株安の波及〔49〕 | 出所(2/24は【推察】) |
| 4/30 | -13.9%(一時-14%、2015年以来の下落率) | 本決算(4/28)で今期営業利益見通し4,150億円が市場予想(4,289億円)を下回り、最終利益は-31.0%の減益見通し(事業売却益の反動。調整後では増益)。同時に1,500億円・1億株を上限とする自社株買いも発表〔22〕 | 出所 |
| 5/28〜6/1 | 6/1に+8.4% | 5/28に中長期経営ビジョン2035を公表(調整後OP率25〜30%など)〔21〕。反応との関係は確認していない | 【推察】 |
| 7/31 | -6.2% | 1Q決算(7/30)で通期予想を据え置き。1Q自体は調整後OP+56%〔20〕。下落の理由は確認できない | 【未確認】 |
| 9/14 | +7.4% | 9月にIR Dayを開催したとの記録はあるが、日付と内容の関係は未確認 | 【未確認】 |
【解釈】富士通は好調な国内ITと、会計上の最終減益ガイダンス(売却益の反動)の「見え方」とのギャップで売られた後、自社株買いと長期目標で戻した。市場は、調整後ベースの利益成長と還元の実行を確認しながら評価を戻している段階とみられる。2Q(10/29)での通期予想の扱いが次の焦点になる。
5.4 野村総合研究所(4307、東証プライム)
概要:野村證券系のSI。コンサル、システム開発・運用を一貫して手がけ、顧客は金融機関と流通業が中心。売上構成(26.3期)はコンサルティング8%、金融IT 49%、産業IT 33%、IT基盤9%、海外比率13%〔1〕。
ビジネスモデル:金融ITは証券向け共同利用型サービス(STAR等)などリカーリング性が高い。2026年度から豪州事業を金融ITセグメントに集約した。海外は北米(Core BTS、NRI North Americaへリブランド)と豪州〔24〕〔25〕。中計2028では「アウトカムベースへのビジネスモデル転換」に言及している。
四季報見出し:【V字回復】主力の国内ITは金融業向けSIの活況に加え、セキュリティ案件の引き合いが増勢。コンサルは公共系の受注獲得の遅延をAI案件の増加で吸収。豪州・北米ののれん減損が消え、利益が急改善。配当性向40%。【脆弱性診断】フロンティアAIモデルに対応した診断サービスを提供。M&AはAI・セキュリティ等に照準〔1〕。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| ◇24.3 | 736,556 | 120,411 | 117,224 | 79,643 | 136.9 | 53 |
| ◇25.3 | 764,813 | 134,907 | 134,161 | 93,762 | 163.6 | 63 |
| ◇26.3 | 814,708 | 58,273 | 58,851 | 15,257 | 26.6 | 77 |
| ◇27.3予 | 860,000 | 180,000 | 182,000 | 122,000 | 217.8 | 84〜87 |
| ◇28.3予 | 900,000 | 195,000 | 197,000 | 132,000 | 235.7 | 94 |
| 会27.3予 | 850,000 | 175,000 | 177,000 | 119,000 | — | — |
バリュエーション・直近業績:株価5,953円。時価総額3兆3,408億円、予想PER 27.38倍、実績PBR 8.92倍、配当利回り1.41%、ROE 3.5%(予想32.7%)〔1〕。26.3期は豪州769億円・北米199億円ののれん等の減損(計969億円)で営業利益が582億円に落ちた(減損等を除く参考値は1,566億円・19.2%)〔27〕〔25〕。1Q FY3/27は売上2,105億円(+7.5%)、営業利益417億円(+12.0%、19.8%)〔24〕。中計2028:FY3/29に売上9,500億円・営業利益2,000億円、ROE 25%、配当性向40%、事業投資約2,400億円。海外は売上1,200億円・営業利益率5%水準に縮小し、ビジョン2030の海外売上2,500億円超の目標は取り下げた〔25〕。700億円の自社株取得を実施〔25〕。
-
強み:金融共同利用型サービスの寡占的地位と、国内事業の営業利益率約23%〔25〕
-
強み:セキュリティ需要の急増(IT基盤の受注残+26%)〔24〕
-
強み:高ROE目標(25%)と配当性向40%の還元
-
弱み・リスク:海外M&Aの失敗(豪州・北米の減損)と構造改革の継続
-
弱み・リスク:公共案件の遅延(コンサルは1Q営業利益-8.7%)
-
弱み・リスク:PBR 8.92倍という高いバリュエーションによる、期待値の高さ
5.4.1 株価動向と要因分析
1年騰落率は+7.9%(配当込み+9.9%)で、1306比-20.3pt〔68〕。11/21の1年来高値(6,399円)から、3Q決算での海外失望(1/30に-17.3%)、AIショック、4月の減損と中計への失望が重なり、2/24に安値3,561円(高値比-44%、計算)をつけた。その後は+67.2%(2/24→10/16、13社で最大)と大きく戻したが、7月末にも「材料出尽くし」で-16%と急落するなど、決算ごとの値動きが13社中で最も大きい。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 11/4 | -9.4% | 2Q決算(10/30)の後。理由は確認できない | 【未確認】 |
| 1/30 | -17.3%(プライム値下がり率ワースト) | 3Q決算(1/29)で10-12月期の営業利益が市場予想を約20億円下振れ。海外が受注不足で営業赤字に転落し、構造改革の範囲を拡大して4Qに費用を計上する方針〔26〕 | 出所 |
| 2/4〜2/24 | 2/4に-7.6%、2/24に-7.1%(安値3,561円) | AIショック(日経は-8%、ロイターは30%超の下落と報道)〔54〕、2/24はソフト・ITサービス株への売りの波及〔49〕 | 出所 |
| 2/26 | +9.5% | 同日に主要IT株が一斉に反発。個別要因は確認できない | 【未確認】 |
| 4/23〜4/27 | 4/27に-13.4%(一時-14%) | 4/23に減損969億円で通期純利益予想を1,040億円から150億円に下方修正〔27〕。4/24公表の中計2028の目標数値に「慎重」との見方が出た(日経)〔27〕 | 出所 |
| 2026年5月 | 月間+21%(4/30→5/29) | 4/24に700億円の自社株取得を発表〔25〕。月間の上昇との関係は確認していない | 【推察】 |
| 7/31 | -16.0% | 1Q決算は売上+7.5%、営業利益+12.0%と好調だったが、サプライズが限られ「材料出尽くし」の売りが優勢に〔28〕 | 出所 |
| 10/16 | +4.01% | 2Q決算(10/29)を前にした上昇。個別要因は確認できない | 【未確認】 |
【解釈】NRIは「国内は好調、海外が足を引っ張る」構図が1年を通じて続いた。海外の縮小を明確にした中計2028で不確実性は小さくなったが、PBR 8.92倍、PER 27.38倍は期待値が高く、決算ごとのサプライズの有無で株価が2桁動く。AIショックでの下落(高値比-42.6%)は人月型SIへの懸念を反映したもので、その後の+67%の戻りは「金融共同利用+セキュリティ」の耐性が再評価された結果と読める【推察】。
5.5 TIS(3626、東証プライム。四季報表記「TISI」)
概要:独立系のSI大手で、クレジットカード等の決済系に強い。2026年7月1日に完全子会社インテックを吸収合併し、TISI株式会社に商号変更した(事業組織と人事制度の完全統合は2027年4月)〔1〕〔30〕。
ビジネスモデル:業種別売上構成(1Q)は金融35.8%(カード16.9%、銀行8.8%、保険5.9%)、産業54.6%、公共7.1%。カード決済のプロセシング(BPM)や共同利用型のオファリングが強み。セグメントはオファリングサービス24%、BPM 7%、金融IT 16%、産業IT 22%、広域IT(旧インテック)30%(26.3期)〔1〕〔29〕。
四季報見出し:【最高益】産業向けソフトウェア開発が増勢。基盤系、決済分野をはじめIT投資需要の拡大を受けてオファリングも好調。組織統合に伴うシステムやマーケティングのコストがかさむが、会社計画は過小。増益幅拡大。増配続く。【コンサル】企業のAI活用支援を進める400人超の体制を構築。決済プラットフォーム上でステーブルコインの導入を検討〔1〕。四季報判断:会社比強気。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| 連24.3 | 549,004 | 64,568 | 68,553 | 48,873 | 203.3 | 56 |
| 連25.3 | 571,687 | 69,047 | 70,503 | 50,012 | 215.0 | 70 |
| 連26.3 | 596,479 | 76,229 | 76,511 | 46,624 | 204.9 | 80 |
| 連27.3予 | 640,000 | 84,000 | 84,000 | 59,000 | 281.0 | 90〜98 |
| 連28.3予 | 690,000 | 93,000 | 93,000 | 65,000 | 309.6 | 90〜108 |
| 会27.3予 | 620,000 | 81,000 | 81,000 | 57,000 | — | — |
バリュエーション・直近業績:株価4,395円。時価総額9,436億円、予想PER 15.99倍、実績PBR 3.15倍、配当利回り2.04%、ROE 14.0%(予想20.2%)。筆頭株主はいちごトラスト(12.2%)〔1〕。1Q FY3/27は売上1,501億円(+7.0%)、営業利益183億円(+12.2%、12.2%)、受注1,117億円(+11.3%)。業種別では組立系製造+18.5%、公共+14.8%、銀行+11.0%。通期の会社予想は売上6,200億円、営業利益810億円、純利益570億円(投資有価証券の売却益50億円を見込む)〔29〕。中計(2024-2026)はEPS CAGR 10%、ROE 16%超で、会社は達成を見込む。総還元性向50%目安、自己株の保有は発行済みの5%程度まで〔30〕。
-
強み:カード・決済の事業基盤と共同利用型オファリング(オファリング受注+41.9%)
-
強み:政策保有株の売却による資本効率の改善
-
強み:合併による効率化余地
-
弱み・リスク:合併関連のコスト(通期で販管費+15億円の計画)〔29〕
-
弱み・リスク:海外(東南アジア)事業の採算(オファリングの利益率4.1%、セグメント名との対応は要確認)
-
弱み・リスク:AIによる受託開発の価値低下への懸念が株価に強く出る(ショック時にストップ安)
5.5.1 株価動向と要因分析
1年騰落率は-9.8%(配当込み-7.7%)で、1306比-37.8pt。13社で下から3番目〔68〕。12/16の1年来高値(5,339円)から、2/4の3Q決算翌日にAIショックが重なってストップ安となり、2/24には安値2,924円(高値比-45%、計算)まで下げた。AIショック期間(1/30→2/24)の下落率-35.0%は13社で最大。2/24以降は+50.3%と戻したが、高値の水準には届いていない。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 12/30→1/30 | -14.4% | 3Q決算(2/3)を前にした下落。個別要因は確認できない | 【未確認】 |
| 2/4 | -15.8%(ストップ安) | 3Q決算(2/3)の翌日に、AnthropicのAIツールを受けたIT株の急落が重なった(日経は「TISはストップ安」と報道)〔54〕 | 出所 |
| 2/13、2/24 | -7.5%、-6.0%(2/24に安値2,924円) | 2/24はAnthropicのセキュリティ新ツールを受けたソフト・ITサービス株安の波及〔49〕。2/13の要因は確認できない | 出所/【未確認】 |
| 6/3 | -7.6% | 岡三証券が投資判断を「買い」から「中立」に下げ、目標株価を4,200円から4,000円に引き下げ。中計目標は特別利益などで概ね達成の見込みだが、当面の株価材料が尽き、今期前半は投資負担で利益モメンタムが弱いとの見方〔31〕 | 出所 |
| 7/31 | -4.0% | 1Q決算(7/30)の翌日。理由は確認できない | 【未確認】 |
| 6/30→10/16 | +38.8% | 四季報の「会社比強気」判断(会社計画は過小)〔1〕、増益の継続【推察】 | 出所+【推察】 |
【解釈】TISIは、受託開発の比重と合併コストという「AI時代の人月SI」の弱点が株価で最も強く表れた銘柄。一方でPER 15.99倍は13社中で低く、いちごトラストが筆頭株主であることや、合併後の効率化、総還元性向50%は、資本政策の観点で注目に値する【見解】。2Q(11/4)と2027年4月開始の次期中計が評価見直しの機会になる。
5.6 日鉄ソリューションズ(2327、東証プライム)
概要:日本製鉄系のSIで、日本製鉄への依存度は約20%。製造・流通・金融系のシステム構築に強い。配当性向50%。売上構成(26.3期)はビジネスソリューション75%、コンサルティング&デジタルサービス25%〔1〕。
ビジネスモデル:コンサルから構築・運用まで一貫して手がける。日本製鉄向け売上は705.55億円(FY25、18.5%)で最大顧客〔34〕。マネージドクラウド「absonne」(Oracle Alloyベースの次期基盤へ刷新中)、金融市場系「OHACO」、AI駆動開発「NS Devia」などを持つ。2026年5月に損保向け基幹システムのB-Prostをグループ会社化した〔32〕。四季報によるとインフォコムが通期で寄与する〔1〕。
四季報見出し:【増額】インフォコムが通期寄与。主力のソリューションは日鉄向けが微減だが、製造業向けが想定超。官公庁向け大型案件。管理システムの刷新等をこなし営業増益幅が拡大。下期据え置きの会社計画は保守的。増配。【資本提携】車載ソフト開発企業と資本業務提携。定款変更を求めた3Dによる株主提案は総会で否決。当面静観〔1〕。四季報判断:会社比強気・増額。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| ◇25.3 | 338,301 | 38,497 | 39,076 | 27,049 | 147.8 | 74 |
| ◇26.3 | 381,340 | 44,242 | 45,286 | 30,832 | 168.5 | 85 |
| ◇27.3予 | 423,000 | 50,000 | 50,800 | 33,280 | 181.9 | 87〜90 |
| ◇28.3予 | 447,000 | 53,000 | 53,800 | 35,000 | 191.3 | 88〜95 |
| 会27.3予 | 419,000 | 48,500 | 49,300 | 32,300 | — | — |
バリュエーション・直近業績:株価4,100円。時価総額7,503億円、予想PER 22.53倍、実績PBR 2.71倍、配当利回り2.12%、ROE 11.4%(予想12.0%)。大株主は日本製鉄63.4%、3DWHOPMOFC・3DWHOPホールディングス10.1%〔1〕。1Q FY3/27は売上937億円(+13.3%)、営業利益92億円(+8.8%)。通期を売上4,190億円、営業利益485億円に上方修正〔32〕。中計2025-2027:FY27に売上4,500億円、営業利益600億円(13%)、ROE 13%程度、配当性向50%〔33〕。現金は1,150億円の純現金〔34〕。
-
強み:製造業ドメインと日本製鉄グループの基盤
-
強み:上方修正の勢い(四季報は会社計画を保守的とみる)
-
強み:純現金1,150億円と配当性向50%
-
弱み・リスク:親会社への依存(18.5%)と少数株主保護(日本製鉄の議決権63.43%)〔34〕
-
弱み・リスク:中計施策による販管費の先行
-
弱み・リスク:会社自身が「一部企業で投資を厳選する傾向」に言及〔32〕
5.6.1 株価動向と要因分析
1年騰落率は+18.6%(配当込み+21.4%)で、1306比-8.7pt〔68〕。2025年12月1日に日本製鉄の上場子会社売却観測報道で急騰し、1/23に1年来高値4,653円をつけた(10/16→12/30で+27.9%と、13社で最大の上昇)。その後はAIショックと観測の後退とみられる動きで6/16に安値3,120円(高値比-33%、計算)まで下げ、上方修正後に戻した。親子上場をめぐる思惑で動く局面と、業績で動く局面が混在している。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 2025/12/1 | +7.5% | 日本製鉄が上場子会社を売却するとの観測報道(トレーダーズ・ウェブ)〔35〕。会社・日本製鉄による公表はなく、TOBの発表も確認できない〔34〕 | 出所(報道は観測・【未検証】) |
| 1/23 | 1年来高値4,653円 | 観測報道後の思惑の継続【推察】 | 【推察】 |
| 2/4、2/12 | -7.4%、-6.5% | 2/4はAIショックによるIT株の一斉安〔54〕。2/12の要因は確認できない | 出所/【未確認】 |
| 2/24→6/30 | -9.6%(6/16に安値3,120円) | 売却観測の具体化がなかったこと、6月の定時株主総会で3Dの株主提案が否決されたことの影響は考えられるが、因果は確認できない〔1〕 | 【推察】 |
| 7/2 | +5.0% | 個別要因は確認できない | 【未確認】 |
| 8/3 | -4.8% | 1Q決算(7/30)で通期を上方修正した後の下落。理由は確認できない〔32〕 | 【未確認】 |
| 6/30→10/16 | +20.7% | 上方修正と四季報の「増額」判断〔1〕 | 出所+【推察】 |
【解釈】NSSOLの株価には「親会社による完全子会社化、または売却」というオプション価値が含まれているとみられる。ただし、具体的な報道は2025年12月の観測にとどまり、2024年の完全子会社化観測(二次情報)も裏付けがない【未検証】〔34〕。USスチール買収後の日本製鉄の財務戦略が最大の変数になる(第10章)。
5.7 シンプレクス・ホールディングス(4373、東証プライム)
概要:大手金融機関向けのシステム構築が主力。コンサルから開発・運用まで展開し、非金融分野を拡大している。売上構成(26.3期)は戦略/DXコンサルティング18%、システムインテグレーション58%、運用サービス24%〔1〕。
ビジネスモデル:金融フロント(キャピタルマーケット:大手銀行・証券のトレーディング・リスク管理システム)が源流。金融リテール(共同利用型)は基本料+成果報酬をとり、成果報酬部分は今期22億円の見込み。最大顧客はSBIグループ。「最上流から最下流まで一気通貫で1チームが担う」Simplex Wayを掲げる〔36〕。
四季報見出し:【続伸】6月末の受注残高は前年同期比22.8%増の264億円。積極採用による増員を支えに、金融機関をはじめ企業等の旺盛なDX需要を取り込む。新卒採用の教育費やAI利用費を含む研究開発費の増加をこなし営業益続伸。配当性向40%目安で連続増配。【生成AI】システム構築の新規案件等で徹底的に活用、利用費は生産性向上で回収を図る〔1〕。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| ◇25.3* | 47,394 | 10,804 | 10,729 | 7,781 | 33.5 | 12.5 |
| ◇26.3 | 58,682 | 14,420 | 14,352 | 10,538 | 46.4 | 18 |
| ◇27.3予 | 70,000 | 17,200 | 17,000 | 12,500 | 55.8 | 24 |
| ◇28.3予 | 80,500 | 19,800 | 19,600 | 14,400 | 64.3 | 26〜28 |
| 会27.3予 | 70,000 | 17,200 | 16,943 | 12,420 | — | — |
バリュエーション・直近業績:株価1,265円。時価総額3,006億円、予想PER 24.04倍、実績PBR 5.69倍、配当利回り1.89%、ROE 21.0%(予想25.1%)。大株主は創業者の金子英樹氏11.5%、自己株5.6%〔1〕。1Q FY3/27は売上161億円(+19.8%)、粗利率46.3%(+2.3pt)、営業利益34億円(+6.6%)、受注176億円(+31.2%)。エンタープライズDXは+71.8%で、官公庁(デジタル庁)の比率は約40%から約30%に下がった。退職率10%(計画9%)を会社も課題と認識〔36〕。中計2030:FY3/30に売上1,000億円、営業利益250〜300億円、ROE 25〜30%(前半2年は投資フェーズ)〔37〕。
-
強み:高単価(エンジニア1人当たり年換算売上2,814万円)と粗利率46%台
-
強み:受注・受注残の加速と、AI-Native Deliveryの外販(Simplex AI Accelerator)
-
強み:非金融(エンタープライズDX)への拡大
-
弱み・リスク:SBIグループ・大手金融への集中
-
弱み・リスク:AI利用料のコスト化(Net AI Productivityは±0、2Q〜3Qは一時マイナスもありうる)〔36〕
-
弱み・リスク:退職率の上昇と採用・教育費の負担
5.7.1 株価動向と要因分析
1年騰落率は+26.7%(配当込み+29.5%)で、1306比-0.6pt。SIerの中で最も強い〔68〕。AIショックでは1/30→2/24に-20.3%下げて2/24に安値764円をつけたが、その後は+65.6%と13社で2番目の戻りを見せ、10/16に1年来高値1,265円をつけた。株主優待の導入と、1Qの受注・受注残の加速が節目になった。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 2025/11/10 | +5.7% | 2Q決算前後。理由は確認できない | 【未確認】 |
| 2/4、2/24 | -9.9%、-8.4%(2/24に安値764円) | AIショック〔54〕、2/24はソフト・ITサービス株への売りの波及〔49〕 | 出所(個別への波及は【推察】) |
| 4/15 | +6.6% | 個別要因は確認できない(中計2030の公表は4/30) | 【未確認】 |
| 5/19 | +9.3% | 5/18引け後に株主優待制度(600株以上の株主にポイントを付与)の導入を発表〔38〕 | 出所 |
| 7/27 | +9.5% | 1Q決算(7/27)で受注+31.2%、受注残+22.8%、売上+19.8%〔36〕。発表時刻と値動きの関係は確認していない | 【推察】 |
| 10/16 | +5.15%(1年来高値) | 2Q決算(10/28)を前にした上昇。個別要因は確認できない | 【未確認】 |
【解釈】シンプレクスは、AIを「コスト」と「生産性」の両面で開示した(Net AI Productivity)ことで、AI代替懸念に対して業績で反証しやすい立場にある。成長率(今期予想+19.3%)が13社で最も高いことと合わせて、SIerの中で相対的に高く評価されている。今後は、AI利用料のマイナスが一時的かどうかを2Q・3Qで確認する必要がある。
5.8 BIPROGY(8056、東証プライム。旧日本ユニシス)
概要:SIの大手。大日本印刷(20.9%)の持分会社。金融、空運、流通など幅広い業種と取引する。売上構成(26.3期)はシステムサービス32%、サポートサービス14%、アウトソーシング22%、ソフトウェア11%、ハードウェア17%〔1〕。
ビジネスモデル:金融(勘定系BankVision等)、流通、社会公共向けのSI・アウトソーシングが中心で、ユニアデックスがハード・インフラ・保守を担う。2026年1月にカタリナマーケティングジャパン(リテールメディア)を約405億円で完全子会社化した〔40〕。Unisys製メインフレーム事業からは撤退する(時期は顧客と調整中)〔23〕。
四季報見出し:【拡大】買収会社が通期で上乗せ。DX投資意欲が高く、金融機関等のシステム開発、地銀向け勘定系システムが拡大。IT運用委託が好調。低採算の製品販売は夏以降に膨らむ。人件費やシステム費の増加を吸収。最高純益。【提携】自動運転新興企業のチューリングと資本業務提携。外国送金でのリスクをAIで可視化するサービスを開始〔1〕。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| ◇25.3 | 404,010 | 39,066 | 38,789 | 26,965 | 272.7 | 110 |
| ◇26.3 | 433,686 | 42,604 | 43,845 | 31,209 | 320.6 | 130 |
| ◇27.3予 | 470,000 | 48,400 | 48,000 | 32,200 | 333.2 | 140 |
| ◇28.3予 | 485,000 | 52,000 | 52,000 | 34,000 | 351.8 | 140〜150 |
| 会27.3予 | 470,000 | 48,400 | 48,000 | 32,200 | — | — |
バリュエーション・直近業績:株価5,062円。時価総額5,009億円、予想PER 15.55倍、実績PBR 2.76倍、配当利回り2.76%、ROE 17.9%(予想18.2%)〔1〕。1Q FY3/27は売上915億円(-5.6%)、営業利益68億円(-20.4%)、純利益45億円(-23.1%)。社内基幹システムの刷新(BIPROGYとユニアデックスのシステム統合)で移行データに不整合が生じて購買処理が遅れ、約60億円の売上が2Q以降へずれた。受注は1,199億円(+26%)、受注残は3,303億円(+15%)。通期予想は据え置き(売上4,700億円、営業利益484億円、配当140円)〔39〕。経営方針2024-2026の目標(FY3/27に売上4,400億円、調整後OP率11%、ROE 17%以上、配当性向40%以上)は検索要約ベースでPDF本文は未確認【要確認】〔40〕。売上目標4,400億円は会社予想4,700億円をすでに下回っており、数値の扱いに注意が必要。
-
強み:金融勘定系(地銀向けBankVision等)の基盤と受注残の厚み
-
強み:IT運用委託(アウトソーシング)のリカーリング
-
強み:PER 15.55倍、配当利回り2.76%と13社の中で割安・高配当の部類
-
弱み・リスク:社内システムの不具合という内部統制・オペレーションの問題〔39〕
-
弱み・リスク:カタリナ買収(約405億円)の負担とPMI
-
弱み・リスク:メインフレーム撤退に伴う顧客移行
-
弱み・リスク:低採算の製品販売の増加(四季報)とAI代替懸念(二次報道)
5.8.1 株価動向と要因分析
1年騰落率は-14.2%(配当込み-11.6%)で、1306比-41.8pt。13社で下から2番目〔68〕。10/31の1年来高値6,236円から、2Q決算の失望(11/6に-10.6%)、AIショック、1Q決算での売上期ずれによる一時ストップ安(8/6に-12.0%)と、1年に3回の大きな下落があった。6/25の安値4,138円からの戻りは+22%(計算)で、13社中で最も小さい部類。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 2025/11/6 | -10.6%(約5カ月半ぶりの安値) | 2Q決算(11/5)で通期予想を売上収益のみ70億円上方修正し、営業利益・純利益は据え置き。増分の多くが利益率の低い製品販売で、不採算の懸案もあった〔41〕 | 出所 |
| 10/16→1/30 | -13.1%(計算) | 2Q後の下落基調が継続。個別要因は確認できない | 【未確認】 |
| 2/4、2/24、3/2 | -8.8%、-6.0%、-5.1% | AIショックとソフト・ITサービス株への売りの波及〔54〕〔49〕。3/2の要因は確認できない | 出所/【未確認】 |
| 6/25 | 安値4,138円 | 6月下旬にはオービック、日本オラクル、大塚商会も1年来安値をつけており、全体相場要因の可能性がある【未検証】 | 【推察】 |
| 7/27 | +5.2% | 1Q決算(8/5)前の上昇。理由は確認できない | 【未確認】 |
| 8/6 | -12.0%(一時ストップ安) | 1Q決算(8/5)で営業利益-20.4%。社内基幹システムの不具合で約60億円の売上が2Q以降にずれた〔39〕 | 出所 |
| 8/6→10/16 | +21.4%(計算) | 受注+26%、受注残+15%の厚みと期ずれ分の回収期待【推察】 | 【推察】 |
【解釈】BIPROGYの下落は、AIというよりも「自社の実行力」(製品販売への偏り、社内システムの不具合)への不信が主因とみられる。2Q(11/5)で期ずれ分を回収できるかどうかが信頼回復の試金石になる。PER 15.55倍は13社で最も低く、大日本印刷(20.9%)の保有方針は資本政策上の論点になりうる【見解】。
5.9 大塚商会(4768、東証プライム)
概要:情報サービスの大手で、SIから保守まで一貫して手がける。中堅・中小企業に強く、オフィス通販『たのめーる』も運営する。売上構成(25.12期)はシステムインテグレーション68%、サービス&サポート32%〔1〕。
ビジネスモデル:中堅・中小企業向けの「オフィスまるごと」ソリューション販社。直販網の顧客接点(10億円未満の顧客の比率は売上の20%)を持つ。ストックビジネス(サプライ+契約保守)は1H単体で2,073億円(比率31.2%)。自社ERP「SMILE」、セキュリティ「OSM」、ディストリビューターのネットワールドを抱える〔42〕〔43〕。
四季報見出し:【増配】SIは顧客のIT投資意欲が旺盛で、基幹業務ソフト『SMILE』が伸長。『たのめーる』も登録口座数が順調に増加。Windows 10のサポート終了による駆け込みの反動減をこなして最高益を更新。増配。27年12月期はAI活用を進め既存顧客を深耕。【たのめーる】他商材の提案が不十分な既存顧客をAIでリスト化。社内はCopilotを全面導入〔1〕。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| 連24.12 | 1,107,668 | 74,360 | 75,931 | 53,481 | 141.0 | 80 |
| 連25.12 | 1,322,791 | 89,943 | 91,525 | 64,303 | 169.6 | 90 |
| 連26.12予 | 1,380,000 | 95,000 | 96,800 | 65,400 | 172.5 | 105 |
| 連27.12予 | 1,450,000 | 100,000 | 101,000 | 68,200 | 179.9 | 105〜110 |
| 会26.12予 | 1,379,000 | 94,300 | 96,100 | 64,900 | — | — |
バリュエーション・直近業績:株価4,226円(年初来高値)。時価総額1兆6,058億円、予想PER 24.55倍、実績PBR 3.87倍、配当利回り2.48%、ROE 16.8%(予想15.8%)。筆頭株主は大塚装備(33.4%)〔1〕。1H FY12/26は売上7,575億円(+9.0%)、営業利益531億円(+8.0%、7.0%)で、中間期として4年連続の過去最高。8/3に通期計画を売上1兆3,790億円(+680億円)、経常利益961億円、配当105円に上方修正した〔42〕〔43〕。修正後の営業利益943億円について、Webリサーチでは「グラフの読み取り値で要確認」としていた。 ただし決算補足資料(2026年8月3日修正計画)の表には営業利益94,300百万円(+4.8%)と記載があり、四季報の会社予想(94,300)とも一致する〔42〕〔1〕。なお、作業メモの一部にある「FY25営業利益915億円」は、四季報・補足資料の89,943百万円と一致しないため採用していない。
-
強み:中堅・中小企業への直販網と、ストック収益(サプライ・保守)による安定性
-
強み:セキュリティ(OSM +37%)とAI(Copilot販売国内1位)の商材
-
強み:特需の反動(約800億円)を吸収した実績〔43〕
-
弱み・リスク:PC・サーバーの部材不足と値上げ、在庫の積み増し
-
弱み・リスク:特需後の反動、粗利率の低下(-0.2pt)
-
弱み・リスク:数値の中計がない(方針は「営業利益率・経常利益率7%以上の定着」)〔42〕
5.9.1 株価動向と要因分析
1年騰落率は+40.7%(配当込み+45.6%)で13社トップ。1306を配当込みで+15.4pt上回った〔68〕。AIショック(1/30→2/24で-3.2%)の影響は小さく、6/23の安値2,700円(中東情勢など全体相場の影響の可能性、未検証)から、8月の中間決算での上方修正を経て10/16に年初来高値をつけた(6/30→10/16で+52.4%、13社で最大)。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 2/4 | -5.9% | AIショックでIT株が一斉に下げた日〔54〕。下げ幅は相対的に小さい | 出所(波及は【推察】) |
| 5/7、6/1 | +5.6%、+6.0% | 個別要因は確認できない | 【未確認】 |
| 6/23 | 安値2,700円 | 6月下旬に複数のIT銘柄が安値をつけており、全体相場要因の可能性【未検証】 | 【推察】 |
| 7/27、7/29 | +5.5%、+5.2% | 中間決算(8/3)を前にした上昇。理由は確認できない | 【未確認】 |
| 8/4 | +6.7% | 8/3の中間決算で通期計画を上方修正(売上+680億円、営業利益+43億円)し、増配(105円)〔42〕〔43〕 | 出所(反応は【推察】) |
| 10/9、10/16 | +4.3%、年初来高値 | 3Q決算(日付は未確認)を前にした上昇。個別要因は確認できない | 【未確認】 |
【解釈】大塚商会は「AIの代替対象」ではなく「AIとセキュリティを中小企業に売る販路」として評価され、特需の反動を吸収したことが業績で確認されて株価が上昇した。PER 24.55倍は販社としては高く、反動吸収の持続性(2027年12月期は増収率+5.1%の四季報予想、計算)が今後の論点になる。
5.10 キヤノンマーケティングジャパン(8060、東証プライム)
概要:キヤノン製の複合機・カメラなどを国内で販売する。SIやデータセンターを兼営し、ITサービスに重点を置く。売上構成(25.12期)はエンタープライズ37%、エリア34%、コンスーマ21%、プロフェッショナル7%〔1〕。
ビジネスモデル:キヤノン製品の国内販売と、ITソリューション(キヤノンITソリューションズ等によるSI・ソリューション、DC・運用・保守のサービス・アウトソーシング、ITプロダクト・システム構築)を手がける。2QのITソリューションは860億円(+3%)で、SI・ソリューションが+10%、サービス・アウトソーシングが+8%、ITプロダクトは-5%(Win10の反動)〔44〕。
四季報見出し:【最高益】ITサービスは前期のPC特需の剥落と流通業向けの低採算案件の発生が響くも、製造業向けSI案件の拡大が効いてやや上振れ。複合機、カメラの数量は堅調。増配幅拡大。27年12月期はセキュリティ関連が好調。【高収益化】好採算のセキュリティ関連は需要の取り込みを狙い、製品開発投資を強化〔1〕。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| 連24.12* | 653,919 | 53,123 | 54,393 | 39,315 | 159.9 | 70 |
| 連25.12* | 679,799 | 58,188 | 59,839 | 41,458 | 190.7 | 85 |
| 連26.12予 | 685,000 | 63,000 | 64,000 | 44,000 | 213.7 | 95 |
| 連27.12予 | 710,000 | 65,000 | 65,700 | 45,600 | 221.5 | 95〜98 |
| 会26.12予 | 685,000 | 63,000 | 64,000 | 44,000 | — | — |
バリュエーション・直近業績:株価4,028円(年初来高値)。時価総額8,948億円、予想PER 20.33倍、実績PBR 2.13倍、配当利回り2.35%、ROE 10.4%(予想11.3%)。大株主はキヤノン50.1%、自己株7.2%〔1〕。1H FY12/26は売上3,398億円(+2%)、営業利益325億円(+19%)で過去最高。通期の営業利益予想を600億円から630億円に、純利益予想を420億円から440億円に上方修正〔44〕。長期経営構想:2030年に売上8,500億円、営業利益750億円、ROE 12.0%、ITS売上5,000億円。成長投資は5年で2,000億円(M&Aを含む)、配当性向40%以上、自社株買いは300億円・500万株を上限(2026/2/2〜10/30)、株式分割1:2(2026/4/1)〔45〕。
-
強み:無借金・高キャッシュと、ITSの拡大(サービス・アウトソーシングは2030年に2,000億円へ)
-
強み:カメラ・インクの好調(コンスーマのOPは+36%)
-
強み:明確な還元方針(配当性向40%以上、5年で配当1,000億円)〔45〕
-
弱み・リスク:親子上場(キヤノンの議決権54.09%)〔45〕
-
弱み・リスク:ITプロダクトの特需反動と人件費の上昇(2Q単独の営業利益は-1%)〔44〕
-
弱み・リスク:ITS 5,000億円の目標はM&Aに依存する可能性【解釈】
5.10.1 株価動向と要因分析
1年騰落率は+37.3%(配当込み+40.9%)で13社中2位。1306を配当込みで+10.8pt上回った〔68〕。13社の中で最も値動きが安定しており、1日の変動が±8%を超えた日はない。AIショック期間(1/30→2/24)も+1.9%と、13社で唯一プラスだった。年間を通じてほぼ一貫して上昇し、10/16に1年来高値をつけた。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 2025/10/27、10/28 | +7.9%、-5.4% | 3Q決算前後の値動きとみられるが、発表日・内容との関係は確認できない | 【未確認】 |
| 10/16→12/30 | +17.2% | 個別要因は確認できない(中計の公表は2026/1/28) | 【未確認】 |
| 1/28〜 | (中計公表) | 長期経営構想とともに300億円の自社株買い(2/2〜10/30)を発表〔45〕。期間中の買い付けが需給を下支えしたかは確認していない | 出所+【推察】 |
| 1/30→2/24 | +1.9%(13社で唯一のプラス) | 販社・カメラ等の比重が大きく、AI代替懸念の対象になりにくかったとみられる | 【推察】 |
| 7/24〜 | (上方修正) | 中間決算で通期の営業利益予想を630億円に上方修正〔44〕 | 出所 |
| 6/30→10/16 | +17.0% | 上方修正、四季報の「27年12月期はセキュリティ関連が好調」との見方〔1〕 | 出所+【推察】 |
【解釈】キヤノンMJは「AI耐性のある低ボラティリティの高還元株」として選好された。PBR 2.13倍で親会社(キヤノン)が50.1%を持つ構図は、親子上場の解消(完全子会社化)が議論される典型例だが、そうした計画の報道は今回の調査では確認していない【未確認】。自社株買いの期限(10/30)後の需給には注意が必要。
5.11 オービック(4684、東証プライム)
概要:独立系のSI。ERP(統合業務ソフト)で中小・中堅向けの首位で、大企業向けも深耕している。持分法適用会社にOBCを持つ。売上構成(26.3期)はシステムインテグレーション41%、システムサポート53%、オフィスオートメーション6%(括弧内の部門利益率はそれぞれ60%、74%、34%)〔1〕。
ビジネスモデル:自社開発ERP「OBIC7」を直販し、製販サービス一体で提供する。システムサポート(クラウド・運用支援・保守)は1Qで196億円(+15.5%)、売上の53%を占めるリカーリング収益。顧客は大手・中堅企業(製造・流通・サービス・金融)〔46〕。
四季報見出し:【続伸】SIの『オービック7』は大企業を軸に新規開拓が序盤から上振れ。好採算のサポートもクラウド利用増を背景に増勢。AIによる生産性改善も寄与。営業益を増額。営業外の有価証券売却益の計上が続く。連続増配。【特許化】会計・業界ノウハウのビジネスモデル特許化を推進。27年3月期の総還元性向は110%程度を計画〔1〕。四季報判断:会社比強気。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| 連25.3* | 121,240 | 78,378 | 89,770 | 64,621 | 146.9 | 70 |
| 連26.3 | 135,209 | 88,823 | 104,779 | 75,191 | 171.6 | 84 |
| 連27.3予 | 151,000 | 102,000 | 118,500 | 85,000 | 198.0 | 94〜98 |
| 連28.3予 | 165,000 | 113,000 | 130,000 | 93,000 | 216.6 | 107〜110 |
| 会27.3予 | 148,700 | 98,000 | 114,500 | 82,000 | — | — |
バリュエーション・直近業績:株価5,706円(年初来高値)。時価総額2兆8,073億円、予想PER 32.36倍(13社で2番目に高い)、実績PBR 4.98倍、配当利回り1.64%、ROE 15.8%(予想17.2%)。大株主はMNホールディングス16.9%、自己株12.9%〔1〕。1Q FY3/27は売上367億円(+13.2%)、営業利益249億円(+15.7%、67.7%)。通期の会社予想は据え置き(売上1,487億円、営業利益980億円、配当94円)〔46〕。投資有価証券が1Qに228億円減った(時価下落とみられるが要確認)。中計は開示していない模様【未検証】。
-
強み:営業利益率65%超という突出した収益性と、保守・クラウドのリカーリング
-
強み:自社開発・直販・製販サービス一体のモデル(代理店マージンがない)
-
強み:総還元性向110%程度の還元〔1〕
-
弱み・リスク:AIエージェントによるERP・SaaS代替への懸念(2月に-10%)
-
弱み・リスク:会社自身が「先行き不透明な景況感の中で投資判断に慎重さ」と記述〔46〕
-
弱み・リスク:経常利益に占める有価証券売却益・持分法利益の比重
5.11.1 株価動向と要因分析
1年騰落率は+16.4%(配当込み+18.9%)で、1306比-11.3pt〔68〕。1月から2月にかけて下落し(12/30→2/24で-23.4%、計算)、2/4はAIショックで-10.0%だった。その後は6/25の安値3,687円から+55%(計算)と大きく戻し、10/16に1年来高値をつけた。四季報の業界研究が指摘する「SaaSは死せず」の論理が、業績で裏付けられた形。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 2025/10/29 | -5.2% | 2Q決算前後。理由は確認できない | 【未確認】 |
| 12/30→1/30 | -12.7% | 個別要因は確認できない | 【未確認】 |
| 2/4 | -10.0% | AIショック。シート課金モデルが毀損されるとの見方からSaaS株が急落した(四季報業界研究)〔1〕〔54〕 | 出所 |
| 4/22、4/23 | +10.6%、-6.9% | 4/21の本決算・今期予想の公表(四季報の会社予想の日付は26.4.21)の翌日に急騰し、翌日に反落。反応の理由は確認していない | 【推察】 |
| 6/25 | 安値3,687円 | 6月下旬に複数のIT銘柄が安値をつけており、全体相場要因の可能性【未検証】 | 【推察】 |
| 7/27 | +7.0% | 1Q決算(売上+13.2%、営業利益+15.7%)の前後〔46〕。1Qの発表日は確認していない | 【推察】 |
| 6/30→10/16 | +49.3% | 好決算の継続、四季報の「会社比強気・営業益増額」判断〔1〕 | 出所+【推察】 |
【解釈】オービックはAIショックで「SaaS代替」の連想売りを受けたが、1Qで2桁の増収増益を示したことで評価が回復した。PER 32.36倍は高いが、営業利益率67%台と総還元性向110%を考えると、市場は「AIを使う側のERP」として評価しているとみられる。2Q(10/27)での新規開拓の持続性が焦点になる。
5.12 日本オラクル(4716、東証スタンダード)
概要:米オラクルの日本法人。DB管理ソフトで独走し、クラウドサービスOCIを展開する。配当性向4割。売上構成(26.5期、単独)はクラウド&ソフトウェア86%、ハードウェア5%、サービス9%〔1〕。
ビジネスモデル:クラウド(OCI、Fusion/NetSuite等のSaaS)、ソフトウェア・ライセンス、ソフトウェア・サポート、ハードウェア(Exadata)、サービスで構成される。リカーリング(クラウド+サポート)は約7割。OCIはガバメントクラウドの対象サービスで、ISMAPにも登録されている。親会社オラクル・ジャパン・ホールディングの議決権は74.1%(2026/5/31)〔51〕。
四季報見出し:【着実】オンプレミス向けのソフトウェアライセンスは縮小。ただし基幹システムのクラウド移行やセキュリティ強化の需要を受けてOCIが増勢。売上に連動する本社ロイヤルティ手数料をこなし、連続最高純益。特別配当は見込まず。【ソブリンクラウド】NRI、富士通など国内の主要パートナー5社と連携し、専用クラウドサービスを提供。来期から本格的に収益に寄与〔1〕。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| 単25.5 | 263,510 | 86,832 | 87,454 | 60,725 | 474.0 | 190 |
| 単26.5 | 285,073 | 89,795 | 91,373 | 63,537 | 496.0 | 858特 |
| 単27.5予 | 308,000 | 96,000 | 97,000 | 67,500 | 526.7 | 210 |
| 単28.5予 | 330,000 | 100,000 | 100,500 | 70,000 | 546.2 | 218 |
バリュエーション・直近業績:株価10,155円。時価総額1兆3,030億円、予想PER 19.30倍、実績PBR 11.53倍(13社で最も高い)、配当利回り2.06%、ROE 34.5%(予想33.0%)〔1〕。1Q FY5/27は売上749億円(+13.0%)、営業利益259億円(+22.7%、34.6%)で1Qとして過去最高。クラウドは251億円(+31.7%)。FY5/27の会社予想はレンジ形式(売上+6〜10%、EPS 525〜540円)で、配当は未定。FY5/26の配当は858円(普通198円+特別660円、配当性向173%)で、支払総額は1,101億円。自己資本比率は55.6%から41.6%に下がった。配当原資にあてるため、親会社への短期貸付金のうち500億円を早期回収した(7/31)〔51〕。
-
強み:高い利益率(31.5%)とクラウドの+30%成長
-
強み:ソブリンクラウドと、ガバメントクラウドの対象であること
-
強み:高ROE(34.5%)と高還元
-
弱み・リスク:親会社(米オラクル)の株価・AI投資戦略への連動〔52〕
-
弱み・リスク:親会社への余資の貸付(少数株主の観点で論点になりうる)〔51〕
-
弱み・リスク:ライセンス・サポートの成熟と、配当政策(特別配当の有無)の不確実性
5.12.1 株価動向と要因分析
1年騰落率は-30.6%(配当込み-23.3%)で13社の最下位。1306比-53.5pt(配当込み)〔68〕。10/27の1年来高値14,890円から、①米オラクルのAIデータセンター投資・FCF悪化懸念による連れ安(12/30→1/30で-20.7%)、②AIショック、③3Q決算で上方修正がなかったことへの失望(二次情報)、④5/28の858円の配当落ちが重なって、6/26に安値8,088円まで下げた。その後は米オラクル株の急騰と1Q好決算で+26%(計算)戻した。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 10/16→12/30 | -9.9% | 米オラクル株の下落に連動したとみられる【推察】 | 【推察】 |
| 12/30→1/30 | -20.7%(1/16に-5.8%) | 米オラクルの時価総額がピークから半減。AIデータセンター投資の膨張、FCF悪化、OpenAI依存への懸念(Bloomberg、1/29)〔52〕 | 出所(連動は【推察】) |
| 2/4、2/24 | -7.3%、-6.6% | AIショックとソフト株への売りの波及〔54〕〔49〕 | 出所(個別への波及は【推察】) |
| 2026年3月 | 月間-8.7% | 3Q決算(2026/3)で上方修正がなく失望売りが出た、との解説(FXブローカーの記事で扱い注意)〔52〕 | 二次・【未検証】 |
| 4/14 | +8.5% | 個別要因は確認できない | 【未確認】 |
| 5/28 | -5.7%(-518円) | 858円の配当落ち。Yahooの配当調整後終値の比率から逆算した落ち幅は858円で、配当落ちを考慮すると実質的には上昇(計算)〔51〕〔68〕 | 出所+計算 |
| 6/1、6/2 | +6.0%、+8.0%(東証スタンダードの値上がり率1位) | 米オラクル株の急騰(決算と米政府向けAIクラウド契約が材料と報道)に連動〔53〕 | 二次 |
| 9/25 | +8.1% | 前日(9/24)の1Q決算で営業利益+22.7%、クラウド+31.7%〔51〕 | 出所(反応は【推察】) |
【解釈】日本オラクル株は国内の業績(1Qは過去最高)よりも、米オラクルのAI投資サイクルとの連動性で動いた。終値ベースの-30.6%のうち、858円の配当落ちが約6pt分(858円÷期初株価14,635円、計算)を占める。親会社が74%を持ち、余資を親会社に貸し付けていること、配当方針が年によって大きく変わることは、少数株主にとっての構造的な論点【見解】。
5.13 トレンドマイクロ(4704、東証プライム)
概要:セキュリティで世界有数。法人向け統合プラットフォーム(XDR)に注力し、総還元性向100%を掲げる。売上構成(25.12期)はHome 18%、Business 82%、海外比率68%〔1〕。
ビジネスモデル:サイバーセキュリティのソフト・SaaS(法人向けプラットフォーム「Vision One」、個人向け)で、サブスクリプションが中心。ARRは「TrendAI ARR」の名称で開示し、2Qは13.54億ドル(固定為替、+6%)。地域別では日本2.48億ドル(+3%)、米州2.88億ドル(-1%)、欧州4.04億ドル(+7%)、AMEA 4.14億ドル(+12%)〔47〕。
四季報見出し:【反落】法人向けはXDR『ビジョンワン』が順調に増加。ただしAI利用費の膨張が誤算。前号比で営業減益幅が拡大。配当性向70%で減配の公算。27年12月期はXDRが続伸し、AI費用の膨張が一服して営業益は上向く。【対策】AI費用の抑制に向け、従業員の使用量の最適化や、AI特化クラウドでの開発を実験。AWS経由での販売拡大へ〔1〕。四季報判断:減額。
| 決算期 | 売上高 | 営業利益 | 税前/経常 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|---|
| 連24.12 | 272,638 | 48,105 | 52,840 | 34,358 | 259.1 | 184 |
| 連25.12 | 275,984 | 57,777 | 53,980 | 34,523 | 262.4 | 185 |
| 連26.12予 | 301,500 | 44,400 | 46,000 | 30,700 | 236.5 | 165〜185 |
| 連27.12予 | 320,000 | 52,000 | 53,500 | 35,700 | 275.1 | 192 |
| 会26.12予 | 301,500 | 44,400 | 46,000 | 30,700 | — | — |
バリュエーション・直近業績:株価7,346円。時価総額1兆0,350億円、予想PER 33.71倍(13社で最も高い)、実績PBR 8.24倍、配当利回り2.24%、ROE 28.2%(予想26.5%)〔1〕。1H FY12/26は売上1,486億円(+11.0%)、営業利益218億円(-23.5%)。2Q単独は売上747億円(+13%、為替除きで+3%)、営業利益62億円(-54%)。8/13に通期の営業利益予想を564億円から444億円に下方修正。理由は「AIトークンコストを含むクラウド関連投資」が期初の想定を大きく上回ったこと〔47〕。2025年2月にロイターが、ベイン、アドベント、EQT、KKRなどが買収(非公開化)に関心と報じたが、TOBの正式発表は確認できない。ValueActは保有比率を6.76%から3.68%に下げた(2025/9)〔50〕。
-
強み:法人向けプラットフォームVision Oneの成長(ARR+49%、検索要約・要確認)
-
強み:フロンティアAIによる脅威の増大というセキュリティ需要の追い風
-
強み:総還元性向100%の還元方針と、自己株式の取得(2026/2/18決議、3/23終了)〔50〕
-
弱み・リスク:AIコストによる利益率の低下(営業利益率は19%から15%計画へ)
-
弱み・リスク:米州ARRの減少と、CrowdStrike・Palo Alto等との競合
-
弱み・リスク:AI企業のセキュリティ参入による代替懸念〔49〕
5.13.1 株価動向と要因分析
1年騰落率は-2.3%(配当込み+0.5%)で、1306比-29.7pt〔68〕。10/27の1年来高値7,940円から、年末にかけての下落、2月の本決算での減益ガイダンスと格下げ、そして2/24の「AIによるセキュリティ代替懸念」による-13.7%で安値4,906円(高値比-38%、計算)をつけた。8月にはAIコストによる下方修正で2日間に約-22%(計算)下げたが、その後は8/17の5,352円から10/16の7,346円まで+37%(計算)戻した。この戻りの要因は特定できていない。
| 日付・期間 | 値動き(終値、計算) | 要因 | 根拠 |
|---|---|---|---|
| 12/5 | -8.9% | 個別要因は確認できない | 【未確認】 |
| 2/18〜2/20 | (決算・格下げ) | 2/18の本決算で2026年12月期の営業利益予想を564億円(-2.4%)と開示し、自己株買いも決議。2/20に岩井コスモ証券が投資判断を下げ、日系大手も目標株価を引き下げた(Yahoo!ファイナンスのAI解説、二次)〔49〕〔50〕 | 出所(二次を含む) |
| 2/24 | -13.7%(安値4,906円) | 米Anthropicが「Claude」にセキュリティ機能を追加したことで米CrowdStrikeが急落し、AI脅威論が国内のサイバー防衛株にも波及〔49〕 | 出所 |
| 4/16、6/5 | +9.9%、+7.3% | 個別要因は確認できない | 【未確認】 |
| 8/14、8/17 | -14.6%、-8.5% | 8/13の中間決算で通期営業利益予想を564億円から444億円に下方修正(AIトークンコスト)〔47〕〔48〕 | 出所 |
| 8/21 | 一時-4.9% | SBI証券が投資判断を「買い」から「中立」に下げ、目標株価を7,500円から5,000円に引き下げ(8/20付)〔48〕 | 出所 |
| 8/17→10/16 | +37.3%(計算) | 四季報は27年12月期に「AI費用の膨張一服。営業益上向く」とみる〔1〕。株価の戻りとの因果は確認できない | 【未確認】 |
【解釈】トレンドマイクロは、AIが「需要(脅威の増大)」「コスト(トークン費用)」「競合(AI企業の参入)」の3方向から同時に作用した銘柄。PER 33.71倍は、減益期の利益に対するもので、2027年12月期の回復を織り込んでいる(同期のPERは28.98倍)。2025年2月の非公開化関心報道以降、具体的な進展は確認できないが、ファンドの関心を集めやすい特性(高キャッシュ、グローバル事業、低成長下の高還元)を持つ【見解】。
6. 比較表(業績・バリュエーション)
| コード | 社名 | 類型 | 直近実績期 | 売上高 | 営業利益 | 営業利益率 | 今期予 増収率 | 今期予 営業増益率 | 今期予 営業利益率 | 時価総額(億円) | 予想PER(倍) | 実績PBR(倍) | PSR(倍) | 予想配当利回り | ROE 実績/予(%) | 1年騰落率 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 6501 | 日立 | 総合IT | 26.3 | 10,586,781 | 1,131,993 | 10.7% | +13.3% | +17.1% | 11.0% | 261,701 | 27.8 | 3.92 | 2.2 | 1.02% | 12.9/14.3 | +25.4% |
| 6701 | NEC | 総合IT | 26.3 | 3,582,733 | 359,913 | 10.0% | +4.7% | +15.3% | 11.1% | 73,533 | 25.8 | 3.19 | 2.0 | 0.74% | 13.0/12.8 | +11.8% |
| 6702 | 富士通 | 総合IT | 26.3 | 3,502,971 | 348,329 | 9.9% | +0.2% | +19.1% | 11.8% | 76,950 | 24.8 | 3.76 | 2.2 | 1.24% | 23.9/15.2 | +17.1% |
| 4307 | NRI | SIer | 26.3 | 814,708 | 58,273 | 7.2% | +5.6% | +208.9% | 20.9% | 33,408 | 27.4 | 8.92 | 3.9 | 1.41% | 3.5/32.7 | +7.9% |
| 3626 | TISI | SIer | 26.3 | 596,479 | 76,229 | 12.8% | +7.3% | +10.2% | 13.1% | 9,436 | 16.0 | 3.15 | 1.5 | 2.04% | 14.0/20.2 | -9.8% |
| 2327 | NSSOL | SIer | 26.3 | 381,340 | 44,242 | 11.6% | +10.9% | +13.0% | 11.8% | 7,503 | 22.5 | 2.71 | 1.8 | 2.12% | 11.4/12.0 | +18.6% |
| 4373 | シンプレクス | SIer | 26.3 | 58,682 | 14,420 | 24.6% | +19.3% | +19.3% | 24.6% | 3,006 | 24.0 | 5.69 | 4.3 | 1.89% | 21.0/25.1 | +26.7% |
| 8056 | BIPROGY | SIer | 26.3 | 433,686 | 42,604 | 9.8% | +8.4% | +13.6% | 10.3% | 5,009 | 15.6 | 2.76 | 1.1 | 2.76% | 17.9/18.2 | -14.2% |
| 4768 | 大塚商会 | 販社 | 25.12 | 1,322,791 | 89,943 | 6.8% | +4.3% | +5.6% | 6.9% | 16,058 | 24.6 | 3.87 | 1.2 | 2.48% | 16.8/15.8 | +40.7% |
| 8060 | キヤノンMJ | 販社 | 25.12 | 679,799 | 58,188 | 8.6% | +0.8% | +8.3% | 9.2% | 8,948 | 20.3 | 2.13 | 1.3 | 2.35% | 10.4/11.3 | +37.3% |
| 4684 | オービック | ソフト | 26.3 | 135,209 | 88,823 | 65.7% | +11.7% | +14.8% | 67.5% | 28,073 | 32.4 | 4.98 | 18.6 | 1.64% | 15.8/17.2 | +16.4% |
| 4716 | 日本オラクル | ソフト | 26.5 | 285,073 | 89,795 | 31.5% | +8.0% | +6.9% | 31.2% | 13,030 | 19.3 | 11.53 | 4.2 | 2.06% | 34.5/33.0 | -30.6% |
| 4704 | トレンド | セキュリティ | 25.12 | 275,984 | 57,777 | 20.9% | +9.2% | -23.2% | 14.7% | 10,350 | 33.7 | 8.24 | 3.4 | 2.24% | 28.2/26.5 | -2.3% |
| 1306 | 参考:TOPIX連動ETF | +27.7% |
出所:会社四季報オンライン 2026年4集秋号(株価は2026/10/16)〔1〕。営業利益率・増収率・増益率・今期予想営業利益率・PSR(時価総額÷今期四季報予想売上)は作成者の計算。予想PERと配当利回りは四季報掲載の今期値で、PERは小数1桁に丸めた。1年騰落率はYahoo Financeの終値ベース(2025/10/16→2026/10/16、二次・未検証)〔68〕。日立・NEC・富士通は全社ベース(IT以外を含む)。NRIの直近期は減損969億円を含み、増益率+208.9%は減損からの回復による。トレンドマイクロの今期減益はAIコストによる。日本オラクルは単独決算。13社の時価総額合計は約54兆7,005億円(計算)。
| コード | 社名 | 大株主上位(四季報) | 従業員(連結) | 平均年齢 | 平均年収(万円) | 次回決算(株探) | 四季報タグ |
|---|---|---|---|---|---|---|---|
| 6501 | 日立 | 日本マスター信託16.3%、日本カストディ信託5.4% | 287,571(26.6) | 42.2 | 994 | 10/28(説明会17:00) | 会社比強気、増額 |
| 6701 | NEC | 日本マスター信託14.9%、日本カストディ信託7.6%、NTT 4.7% | 101,800(26.3) | 43.1 | 993 | 10/28 | 前号並み |
| 6702 | 富士通 | 日本マスター信託16.1%、日本カストディ信託6.6% | 99,203(26.3) | 42.7 | 1,012 | 10/29 | 前号並み |
| 4307 | NRI | 野村HD 19.9%、日本マスター信託12.6% | 16,894(26.3) | 39.7 | 1,332 | 10/29 | 前号並み |
| 3626 | TISI | いちごトラスト12.2%、日本マスター信託11.9% | 22,239(26.6) | 40.7 | 828 | 11/4 | 会社比強気、前号並み |
| 2327 | NSSOL | 日本製鉄63.4%、3D 10.1% | 10,276(26.3) | 39.8 | 935 | 11/2 | 会社比強気、増額 |
| 4373 | シンプレクス | 日本マスター信託11.8%、金子英樹11.5%、自己株5.6% | 2,068(26.6) | 31.2(子会社) | 986(子会社) | 10/28 | 前号並み |
| 8056 | BIPROGY | 大日本印刷20.9%、日本マスター信託11.2% | 9,059(26.6) | 46.3 | 884 | 11/5 | 前号並み |
| 4768 | 大塚商会 | 大塚装備33.4%、日本マスター信託10.1% | 10,449(26.6) | 42.0 | 1,027 | 未確認(3Q) | 前号並み |
| 8060 | キヤノンMJ | キヤノン50.1%、自己株7.2% | 18,584(26.6) | 48.4 | 849 | 10/26(3Q) | 前号並み |
| 4684 | オービック | MNホールディングス16.9%、日本マスター信託13.1%、自己株12.9% | 2,397(26.6) | 35.8 | 1,129 | 10/27 | 会社比強気、前号並み |
| 4716 | 日本オラクル | オラクル・ジャパン・ホールディング74.0% | 2,097(単独、26.5) | 45.3 | 1,298 | 未確認(2Q=12月見込み) | 前号並み |
| 4704 | トレンド | 日本マスター信託23.9%、日本カストディ信託9.0%、自己株7.8% | 6,711(26.6) | 40.3 | 988 | 未確認(3Q) | 減額 |
出所:四季報〔1〕(平均年齢・平均年収は単独ベース、シンプレクスは子会社ベース)、株探〔67〕。
7. 株価パフォーマンス
7.1 過去1年の株価(vs TOPIX)
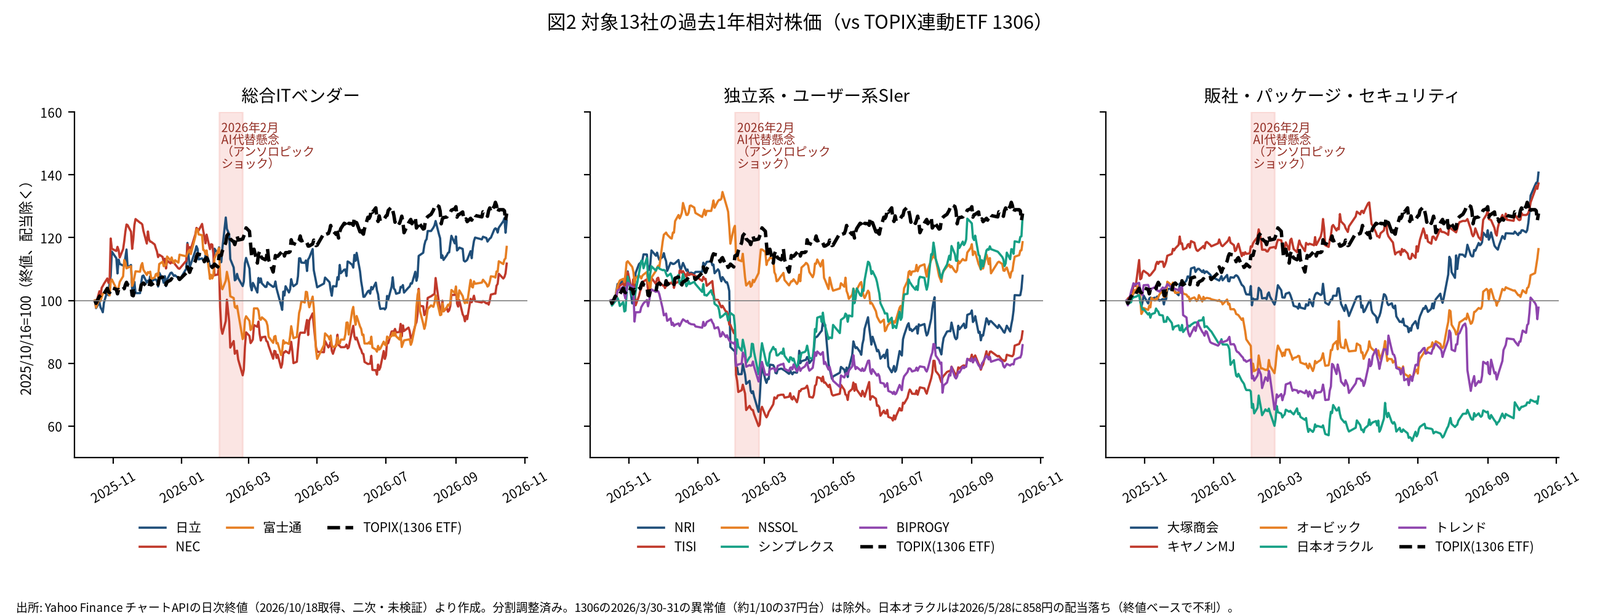
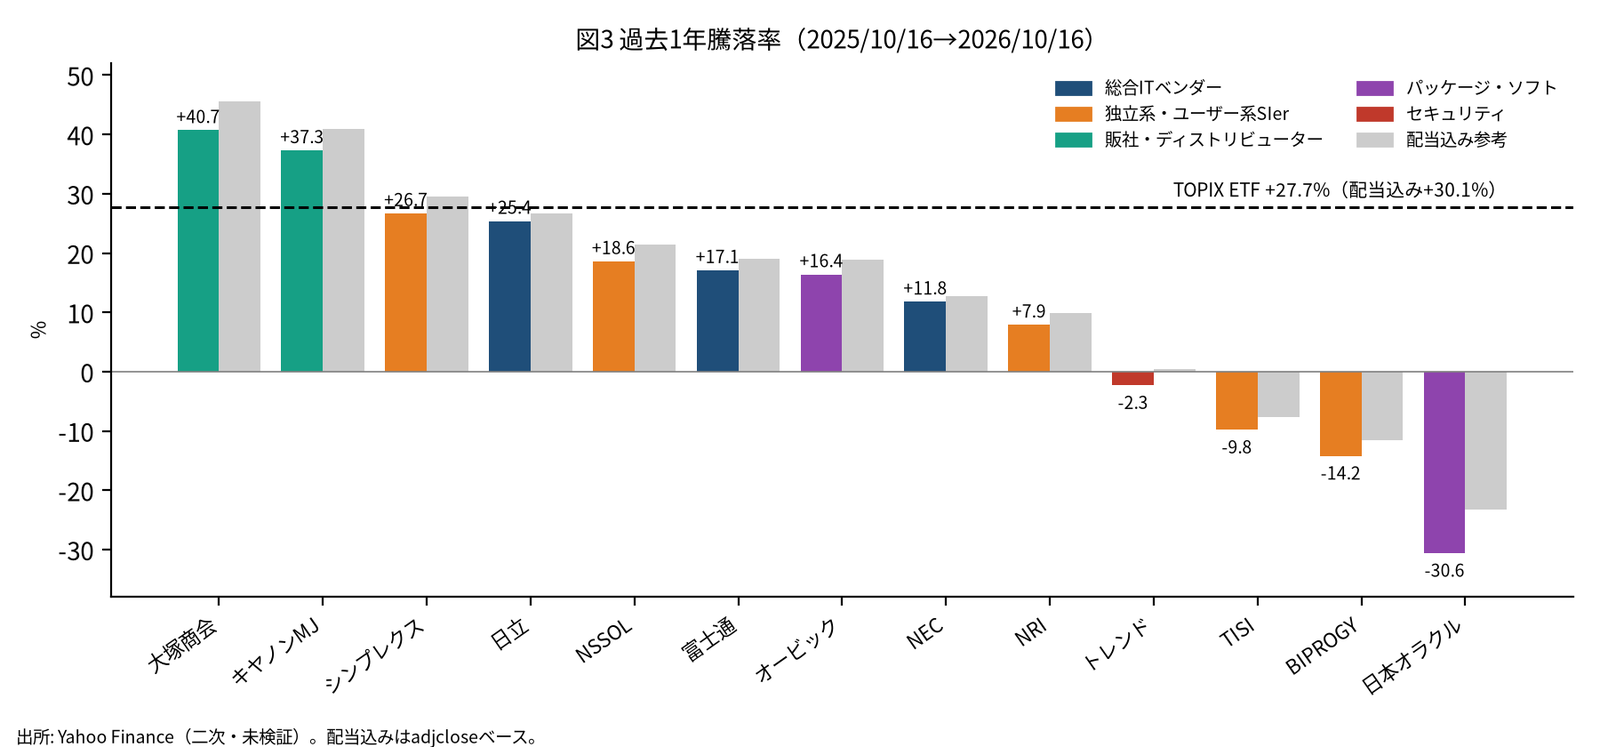
過去1年(2025/10/16→2026/10/16)で1306(+27.7%、配当込み+30.1%)を上回ったのは、販社の大塚商会(+40.7%)とキヤノンMJ(+37.3%)の2社だけだった。シンプレクス(+26.7%)と日立(+25.4%)がほぼ並び、NSSOL(+18.6%)、富士通(+17.1%)、オービック(+16.4%)、NEC(+11.8%)、NRI(+7.9%)はプラスながら劣後した。マイナスは日本オラクル(-30.6%)、BIPROGY(-14.2%)、TISI(-9.8%)、トレンドマイクロ(-2.3%)の4社〔68〕。13社の単純平均は+11.2%(計算)で、1306を16.5pt下回った。
注:1306(TOPIX連動ETF)のYahooデータには2026/3/30〜31に約1/10の異常値(37.64円、37.14円)があり、チャートと高値・安値・期間騰落率の計算から除外した。始点(335.5円)と終点(428.4円)は正常値。
7.2 2026年2月の「アンソロピックショック」
2026年2月3〜4日、Anthropicの新しいAIツール(Claude Cowork等)を受けて欧米でソフトウェア株が急落し、翌日の東京市場でもNEC -12%、NRI・富士通 -8%、TISのストップ安が起きた(日経)〔54〕。2月下旬には、AnthropicがClaudeにセキュリティ機能を追加したことで米CrowdStrikeが急落し、2/24に国内のサイバー防衛株やソフト・ITサービス株へ売りが波及した〔49〕。13社のうち7社(NEC、NRI、TISI、シンプレクス、トレンドマイクロなど)が2/24に1年来安値をつけた〔68〕。NECの資料によると、主要テックサービス21社の時価総額は1/6から4/30までに約80兆円減った〔15〕。
| 銘柄 | 2/3→2/4(%) | 1/30→2/24(%) | 1〜2月上旬の高値→2月〜3月中旬の安値(%) | 2/24→10/16(%) |
|---|---|---|---|---|
| TISI | -15.8 | -35.0 | -44.2 | +50.3 |
| NEC | -11.8 | -29.5 | -38.8 | +46.7 |
| NRI | -7.6 | -24.3 | -42.6 | +67.2 |
| 富士通 | -7.8 | -22.6 | -28.5 | +33.5 |
| シンプレクス | -9.9 | -20.3 | -27.3 | +65.6 |
| トレンドマイクロ | -7.4 | -18.9 | -26.2 | +49.7 |
| 日本オラクル | -7.3 | -16.0 | -31.5 | +15.5 |
| BIPROGY | -8.8 | -14.6 | -21.0 | +15.6 |
| オービック | -10.0 | -12.3 | -23.4 | +51.4 |
| 日立 | -4.1 | -10.2 | -18.9 | +19.9 |
| NSSOL | -7.4 | -7.9 | -22.4 | +9.0 |
| 大塚商会 | -5.9 | -3.2 | -9.9 | +42.6 |
| キヤノンMJ | -0.2 | +1.9 | -6.2 | +17.3 |
| TOPIX ETF(1306) | +0.2 | +7.1 | -8.3 | +6.8 |
出所:Yahoo Financeの日次終値から計算(二次・未検証)〔68〕。高値・安値は終値ベース。1306の「高値→安値」は3月の全体相場の下落を反映している。
【解釈】市場は何を織り込んだのか
・下げは「受託開発・人月型SIの比重が大きい」銘柄(TISI、NEC、NRI、富士通)に集中した。販社(キヤノンMJ、大塚商会)と、IT以外の事業の比重が大きい日立の下げは小さかった。市場は、AIによる代替リスクを「工数ベースの売上の比率」で選り分けたと読める。
・ショック後の戻りを決めたのは「業績で反証できたかどうか」。NRI(+67%)、シンプレクス(+66%)、オービック(+51%)、TISI(+50%)は決算で増収増益を示して戻した。BIPROGY(+16%)と日本オラクル(+16%)は、AI論とは別の個別要因(社内システムの不具合、親会社連動・配当落ち)で戻りが鈍い。
・ソフトウェア(オービック)とセキュリティ(トレンドマイクロ)は「SaaS代替」「セキュリティ代替」という別の連想で売られた。四季報は「AI台頭でもSaaSは死せず」とし、データと業務ルールの蓄積を理由に挙げる〔1〕。
7.3 株価要因サマリー(13社)
| 社名 | 1年騰落率(配当込み) | 主な上昇要因 | 主な下落要因 |
|---|---|---|---|
| 大塚商会 | +40.7%(+45.6%) | 1H上方修正・増配(8/3)〔42〕、特需反動の吸収、セキュリティ・AI商材、AIショックの影響が軽微 | AIショック時の小幅な下落(2/4に-5.9%)、6月の全体安【推察】 |
| キヤノンMJ | +37.3%(+40.9%) | 中計と300億円の自社株買い(1/28)〔45〕、1H上方修正〔44〕、低ボラティリティ・AI耐性【推察】 | 大きな下落局面はない(最大の日次下落は-5.4%) |
| シンプレクス | +26.7%(+29.5%) | 株主優待の導入(5/18)〔38〕、受注・受注残の加速(1Q)〔36〕【推察】 | AIショック(1/30→2/24で-20.3%)〔54〕〔49〕 |
| 日立 | +25.4%(+26.7%) | 3Q上方修正・自社株買い(1/29)〔13〕、1Q上方修正(7/29)〔8〕、送配電・DC需要 | AIショック(-10.2%)、3月の全体安【未確認】 |
| NSSOL | +18.6%(+21.4%) | 日本製鉄の上場子会社売却観測報道(12/1)〔35〕、1Q上方修正〔32〕 | AIショック、観測の具体化がなかったこと【推察】 |
| 富士通 | +17.1%(+19.1%) | ビジョン2035・1,500億円の自社株買い〔21〕〔22〕、国内SSの採算改善 | 本決算でのガイダンス失望(4/30に-13.9%)〔22〕、AIショック(-22.6%) |
| オービック | +16.4%(+18.9%) | 本決算・1Qの好決算【推察】、四季報の増額判断〔1〕 | AIショックによるSaaS代替懸念(2/4に-10.0%)〔1〕 |
| NEC | +11.8%(+12.8%) | 2Q上方修正・CSG買収(10/30に+13%)〔17〕、1Q上方修正〔14〕 | AIショック(-29.5%)〔54〕、減収ガイダンス〔18〕、UBSの格下げ〔19〕 |
| NRI | +7.9%(+9.9%) | AIショック後の業績確認による戻り(+67%)【推察】、700億円の自社株取得〔25〕 | 3Qの海外赤字(1/30に-17%)〔26〕、減損と中計への失望〔27〕、1Q後の出尽くし〔28〕 |
| トレンドマイクロ | -2.3%(+0.5%) | 8月以降の戻り(要因は【未確認】)、自己株式の取得〔50〕 | AIセキュリティ代替懸念(2/24に-13.7%)〔49〕、AIコストによる下方修正〔48〕、SBI証券の格下げ |
| TISI | -9.8%(-7.7%) | ショック後の増益確認による戻り(+50%)【推察】 | AIショックでストップ安(2/4)〔54〕、岡三証券の格下げ(6/3)〔31〕 |
| BIPROGY | -14.2%(-11.6%) | 受注残の厚み・期ずれ回収期待【推察】 | 2Q利益見通しの据え置き(11/6に-10.6%)〔41〕、社内システム不具合による一時ストップ安(8/6)〔39〕 |
| 日本オラクル | -30.6%(-23.3%) | 米オラクル株の急騰に連動(6/2)〔53〕、1Q好決算〔51〕 | 米オラクルのAI投資懸念〔52〕、858円の配当落ち(5/28)〔51〕、3Qの失望(二次) |
根拠の詳細と日付は第5章の各社「株価動向と要因分析」を参照。【推察】は値動きと日付の一致に基づく作成者の推論で、因果は確認していない。
7.4 バリュエーションの分散
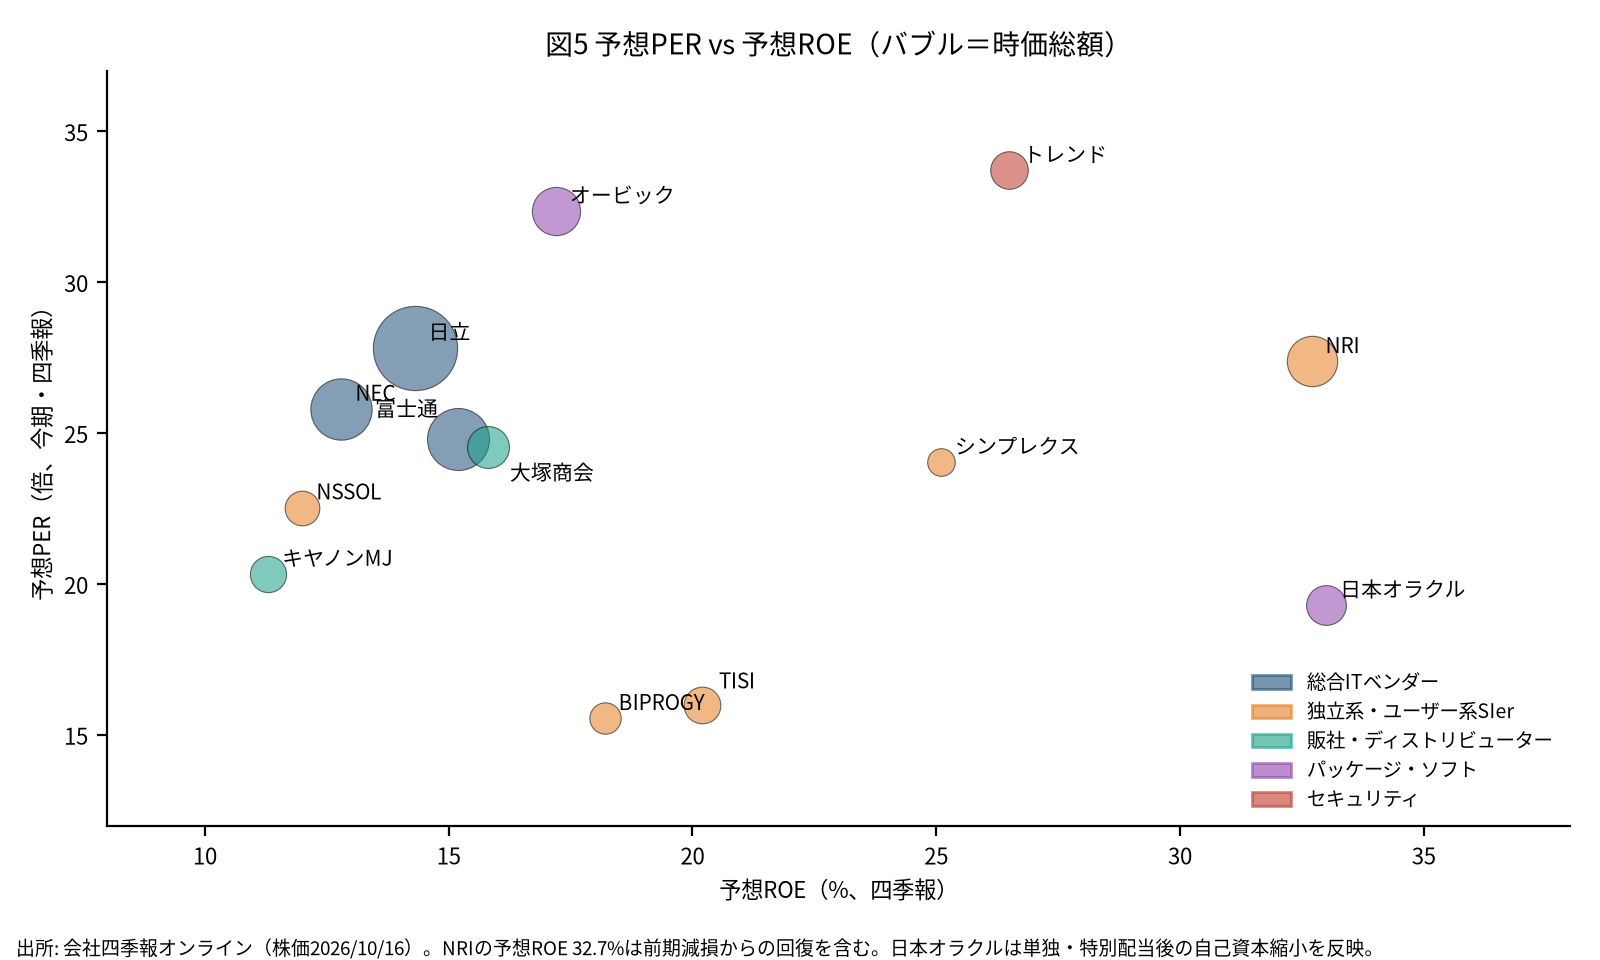
| 区分 | 銘柄(予想PER) | PSR(計算) | 【解釈】市場が織り込むもの |
|---|---|---|---|
| 高収益ソフト・セキュリティ | トレンド 33.7倍、オービック 32.4倍、日本オラクル 19.3倍 | オービック 18.6倍、日本オラクル 4.2倍、トレンド 3.4倍 | オービックは超高収益とリカーリング。トレンドは減益期の利益に対するPER。日本オラクルは親会社連動のディスカウント |
| 総合ITベンダー | 日立 27.8倍、NEC 25.8倍、富士通 24.8倍 | 日立 2.2倍、富士通 2.2倍、NEC 2.0倍 | 利益率改善の中計と巨額の還元。日立はIT以外の事業の評価を含む |
| 高成長・高収益SIer | NRI 27.4倍、シンプレクス 24.0倍、NSSOL 22.5倍 | シンプレクス 4.3倍、NRI 3.9倍、NSSOL 1.8倍 | NRIは減損後の回復。NSSOLは親子上場のオプション価値を含む【推察】 |
| 販社 | 大塚商会 24.6倍、キヤノンMJ 20.3倍 | 大塚商会 1.2倍、キヤノンMJ 1.3倍 | AI耐性と安定性への評価 |
| 相対的に割安なSIer | TISI 16.0倍、BIPROGY 15.6倍 | TISI 1.5倍、BIPROGY 1.1倍 | 受託開発の比重と個別要因(合併コスト、実行力への不信)でディスカウント |
PERは四季報の掲載値〔1〕。PSRは作成者が「四季報の時価総額÷四季報の今期予想売上」で計算した。
8. 海外ピア比較
8.1 グローバルITサービス大手の直近決算(2026年10月時点)
| 企業 | 直近の決算 | 主な数値 | コメント・ガイダンス | 次回 |
|---|---|---|---|---|
| Accenture | Q4 FY8/26(10/1) | 売上186.8億ドル(現地通貨+7%)、受注222億ドル | FY27は現地通貨+3〜6%、OP率15.9〜16.1%。APACは日本・豪州・シンガポールが牽引。「多くの領域で価格が低下」。固定価格が受注の65%超〔62〕 | — |
| IBM | Q2 2026(7/22) | 売上172億ドル。Consulting 53.3億ドル(現地通貨+1%、セグメント利益率12.1%) | 通期は現地通貨+4〜5%に修正。「2Q後半に売上の逆風」。IBM Zは-42%〔63〕 | 10/21 |
| Cognizant | Q2 2026(7/29) | 売上54.8億ドル(現地通貨+4.1%)、調整後OP率16.0%、TTM受注291億ドル(BtB 1.3倍) | 通期は現地通貨+4.0〜5.5%に修正(前回値は未確認)。リストラ(Project Leap)を実施。AnthropicのGlobal Premier Partner〔64〕 | 10/29 |
| EPAM | Q2 2026(8/6) | 売上14.15億ドル(+4.5%)、AIネイティブ売上1.6億ドル | 通期は+3.2〜4.2%に引き下げ(検索要約ベース・要確認)〔65〕 | 11/5 |
| TCS | Q2 FY3/27 | 売上(ルピー)+11%、OP率24%、AI売上の年換算31億ドル | 「裁量的支出は引き続き精査されている」〔66〕 | — |
| Infosys | Q1 FY3/27 | — | FY27は現地通貨+1.5〜3.0%に下方修正済み。さらなる縮小の可能性も報じられている〔66〕 | 10/23 |
| Wipro | Q2 FY3/27(10/15) | ITサービス売上26.1億ドル(前四半期比横ばい) | Q3は-1.5〜+0.5%(現地通貨)。コスト最適化とベンダー集約〔66〕 | — |
| HCLTech | Q2 FY3/27 | 売上37.24億ドル(+2.2%)、Advanced AIは前四半期比+28% | FY27は現地通貨+2.5〜4.0%〔66〕 | — |
8.2 国内勢との比較
| 論点 | 海外ピア | 国内対象企業 | 【解釈】 |
|---|---|---|---|
| 成長率 | 現地通貨で低〜中1桁(Accenture +3〜6%、Cognizant +4.0〜5.5%、HCLTech +2.5〜4.0%) | IDC市場CAGR 6.2%。四季報予想の今期増収率は日立+13.3%、NSSOL+10.9%、シンプレクス+19.3%(計算) | 国内の相対的な強さは、モダナイゼーション、公共、人材制約による単価維持という固有の要因による |
| 利益率 | Accenture 15.9〜16.1%、Cognizant 16.0%、TCS 24%、IBM Consulting 12.1% | 日立DSS 15.5%、富士通SS 15.4%、NEC ITサービス 13.4%(FY25)。2030〜35年に20〜30%を目標 | 国内大手の目標は海外ピアの水準を上回る。実現には人月モデルからの脱却が前提 |
| 価格 | Accentureは「多くの領域で価格が低下」 | 単価の実数を開示する会社はない【未検証】 | AIによる生産性向上分の顧客還元が、日本でも単価への圧力になる先行指標として注視 |
| AI戦略 | CognizantはAnthropicのパートナー、TCSはAI売上の年換算31億ドル、EPAMはAIネイティブ売上が11%超 | NECはAnthropicと協業、富士通はAIを90%超のプロジェクトに適用、シンプレクスはNet AI Productivityを開示 | AIの収益化を開示できる会社ほど評価されやすい |
| 規模(四季報業界ランキング) | Accenture 11.1兆円、IBM 10.7兆円、TCS 4.6兆円、Cognizant 3.4兆円、DXC 2.0兆円 | 日立DSS 2.8兆円、NEC 2.5兆円、富士通 2.3兆円、大塚商会 1.3兆円、NRI 0.8兆円 | 国内最大手でもグローバル大手の1/4程度の規模〔1〕 |
【見解】グローバルのITサービスは低成長で、AIによる価格圧力とリストラ(Cognizant Project Leap)にさらされている。日本は市場成長率、大手の利益率改善、Accentureの「日本牽引」発言のとおり相対的に強い。ただし株式市場は日本でも海外でも「AI耐性」で銘柄を選別しており、利益の伸びに対してバリュエーションは圧縮されている。IBM(10/21)、Infosys(10/23)、Cognizant(10/29)の決算が、国内2Q決算前のセンチメントの指標になる。
9. 今後の業界見通し
9.1 各社の中期目標
| 会社 | 計画 | 主な目標 | 出所 |
|---|---|---|---|
| 日立 | Inspire 2027(FY25〜27) | 全社:売上CAGR 7〜9%、adj. EBITA率13〜15%、ROIC 12〜13%。DSS:EBITA率16〜18%、Lumada比率75〜80% | 〔10〕〔11〕 |
| NEC | 2030中期経営計画 | Non-GAAP OP率15%以上、Non-GAAP EPS CAGR 15%以上、ITサービスOP率20%程度、BluStellar 1.3兆円 | 〔15〕 |
| 富士通 | 中長期経営ビジョン2035 | 売上CAGR 6〜9%、調整後OP率25〜30%、調整後ROE 20%超、新事業売上3兆円、総還元性向60% | 〔21〕 |
| NRI | 中計2028 | FY3/29に売上9,500億円、営業利益2,000億円、ROE 25%、海外売上1,200億円・利益率5% | 〔25〕 |
| TISI | 中計2024-2026 | EPS CAGR 10%、ROE 16%超(達成見込み)。次期中計は2027年4月開始 | 〔30〕 |
| NSSOL | 中計2025-2027 | FY27に売上4,500億円、営業利益600億円(13%)、ROE 13%程度 | 〔33〕 |
| シンプレクス | 中計2030 -Vision1000- | FY3/30に売上1,000億円、営業利益250〜300億円、ROE 25〜30% | 〔37〕 |
| BIPROGY | 経営方針2024-2026 | FY3/27に売上4,400億円、調整後OP率11%、ROE 17%以上、Vision2030で企業価値1兆円(検索要約ベース・PDF本文未確認【要確認】) | 〔40〕 |
| キヤノンMJ | 長期経営構想2026-2030 | 2030年に売上8,500億円、営業利益750億円、ROE 12.0%、ITS売上5,000億円 | 〔45〕 |
| 大塚商会 | (数値中計なし) | 営業利益率・経常利益率7%以上の定着 | 〔42〕 |
| オービック/日本オラクル/トレンド | (中計は確認できず) | オービックは総還元性向110%程度、トレンドは総還元性向100%、日本オラクルは配当性向4割(四季報) | 〔1〕 |
9.2 シナリオ分析(【見解】)
| シナリオ | 前提 | 業界への影響 | 相対的に有利/不利 |
|---|---|---|---|
| ベース | IDC予測どおり年率6%前後の成長(2030年に約10.3兆円)〔2〕。モダナイゼーション、メインフレーム移行、SAP、セキュリティの需要が続き、人材制約が単価を支える | 大手の利益率改善が続く(中計どおり)。公共はピークアウトするが民需が補う | 有利:日立、富士通、NRI、シンプレクス、オービック。中立:NEC(公共)、販社 |
| ブル | AIによる生産性向上の成果を、成果報酬・従量型の価格体系で自社が取り込む(富士通の「提供価値ベース」)。メインフレームの撤退で2030年前後に更改需要が集中する | 利益率が中計目標に前倒しで近づき、AI耐性の再評価でバリュエーションが戻る | 有利:富士通、日立、NEC(オファリング比率の高い会社)、NRI、シンプレクス |
| ベア | AIによる工数圧縮が単価の下落につながる(Accentureの「多くの領域で価格が下がった」発言)〔62〕。AI利用料のコストが膨らみ、公共需要のピークアウトと国内のIT投資の減速が重なる | 受託開発中心の会社が減収減益に。人件費からAIコストへの置き換えで利益率が伸び悩む | 不利:TISI、BIPROGY、NEC(公共)、トレンド(AIコスト)。相対的に耐性があるのは販社(ストック)、オービック(保守) |
9.3 注目イベント・決算日カレンダー
| 日付 | イベント | 注目点 |
|---|---|---|
| 2026/10/21 | IBM Q3決算〔63〕 | Consultingの成長率、ガイダンス |
| 2026/10/23 | Infosys Q2決算〔66〕 | FY27ガイダンスの再修正の有無 |
| 2026/10/26 | キヤノンMJ 3Q決算〔67〕 | ITSの成長、セキュリティ、自社株買い(期限10/30)の進捗 |
| 2026/10/27 | オービック 2Q決算〔67〕 | 新規開拓の持続性、システムサポートの伸び |
| 2026/10/28 | 日立(説明会17:00)・NEC・シンプレクス 2Q決算〔67〕〔8〕 | 日立DSSの受注残とEBITA率、NECのCSG織り込みと公共、シンプレクスのNet AI Productivity |
| 2026/10/29 | 富士通・NRI 2Q決算、Cognizant Q3〔67〕〔64〕 | 富士通の通期予想(据え置きか上方修正か)、NRIの海外とコンサルの稼働 |
| 2026/11/2 | NSSOL 2Q決算〔67〕 | 上方修正の再修正、日本製鉄の方針 |
| 2026/11/4 | TISI 2Q決算〔67〕 | 合併コストと増益幅 |
| 2026/11/5 | BIPROGY 2Q決算、EPAM Q3〔67〕〔65〕 | 期ずれ分(約60億円)の回収 |
| 日付未確認 | 大塚商会 3Q、トレンドマイクロ 3Q、日本オラクル 2Q(12月見込み) | 大塚:反動吸収の持続。トレンド:AIコストの推移 |
| 2026年度末ごろ | 経産省「セキュリティ対策評価制度」の開始予定〔42〕 | 中小企業のセキュリティ需要 |
| 2027年4月 | TISI 事業組織・人事制度の完全統合、次期中計の開始〔30〕 | 統合効果と資本政策 |
| 2027年11月 | 日立 VOS3の販売終了〔23〕 | メインフレーム移行需要 |
| 2027年末 | SAP ECC 6.0の標準保守終了〔57〕 | ERP刷新需要 |
| 2030年度 | 富士通GS21の販売終了、自治体標準化の支援基金の期限〔23〕〔56〕 | 更改需要の山 |
10. 投資・ディールの観点(IB視点、【見解】)
10.1 資本政策
| 会社 | 還元方針・実績(出所の事実) | 【解釈】論点 |
|---|---|---|
| 日立 | コアFCFまたは当期利益の1/2以上を還元。FY26は配当55円、自社株買い5,500億円、総還元性向89%、総還元額約8,000億円の見通し。資産売却資金は成長投資の機会がなければ自社株買いへ〔10〕 | ノンコア売却と還元の連動。国内インオーガニック投資との配分 |
| 富士通 | 総還元性向60%目安。FY26は還元1,500億円の予想。1,500億円・1億株を上限とする自社株買い(2026/5/1〜2027/3/31)〔21〕〔22〕 | 3兆円の投資枠との両立 |
| NEC | 「安定的増配と機動的な自社株買い」。自己株が発行済みの5%を超えたら超過分を消却。成長投資余力は最大1.2〜1.3兆円〔15〕 | CSG後の追加M&Aの規模 |
| NRI | 配当性向40%、ROE 25%、700億円の自社株取得〔25〕 | 海外縮小後の外部成長投資の向け先(AI・セキュリティ) |
| TISI | 総還元性向50%目安、自己株は発行済みの5%程度まで、政策保有株の売却〔30〕 | いちごトラスト(12.2%)が筆頭株主 |
| NSSOL | 配当性向50%、純現金1,150億円〔33〕〔34〕 | 親会社による資本政策の決定権 |
| シンプレクス | 配当性向40%目安、株主優待を導入〔1〕〔38〕 | 創業者の持分(11.5%) |
| BIPROGY | 配当性向40%以上と機動的な自社株買い(要確認)〔40〕 | カタリナ買収後の財務余力 |
| 大塚商会 | 配当性向50%ラインを意識(グラフからの読み取り・要確認)〔42〕 | — |
| キヤノンMJ | 配当性向40%以上、5年で配当1,000億円、自社株買い300億円(〜10/30)、成長投資2,000億円〔45〕 | 無借金・高キャッシュの活用 |
| オービック | 27年3月期の総還元性向110%程度〔1〕 | 自己株12.9%の扱い |
| トレンドマイクロ | 総還元性向100%、配当性向70%(今期は減配の公算)〔1〕 | ファンドの関心 |
| 日本オラクル | 配当性向4割。FY5/26は特別配当660円を含む858円〔1〕〔51〕 | 親会社への貸付金、配当方針の予見可能性 |
10.2 親子上場・支配株主
| 会社 | 支配株主・大株主 | ガバナンス上の論点 |
|---|---|---|
| 日鉄ソリューションズ | 日本製鉄63.4%(議決権63.43%)、3D 10.1%〔1〕〔34〕 | 独立社外取締役6名(全11名中)、親会社取引等審議委員会を設置。日本製鉄向け売上18.5%。3Dの定款変更の株主提案は否決(四季報「当面静観」)。2025/12に売却観測報道があったが、公表はない【未検証】〔35〕 |
| キヤノンMJ | キヤノン50.1%(四季報の株式数ベース)/議決権54.09%(2026/6/30、会社開示)〔1〕〔45〕 | 両者の差は自己株(7.2%)を分母から除くかどうかによるとみられる【推察】。PBR 2.13倍 |
| 日本オラクル | オラクル・ジャパン・ホールディング74.0%(四季報)/議決権74.1%(会社開示)〔1〕〔51〕 | 親会社への短期貸付金(500億円を早期回収)、売上連動の本社ロイヤルティ、東証スタンダード上場 |
| BIPROGY | 大日本印刷20.9%(四季報:持分会社)〔1〕 | Webリサーチでは比率を未確認としていたが、四季報で20.9%を確認 |
| NRI | 野村HD 19.9%〔1〕 | 主要顧客である野村グループとの取引比率は未確認【未検証】 |
| 大塚商会 | 大塚装備33.4%〔1〕 | 筆頭株主の性格(創業家との関係など)は今回確認していない【未確認】 |
| オービック | MNホールディングス16.9%、自己株12.9%〔1〕 | — |
10.3 再編・M&Aの論点
| 類型 | 事例・候補(出所の事実) | 【解釈】論点 |
|---|---|---|
| 親会社による完全子会社化 | NTTデータG、SCSKが親会社の買収で上場廃止〔1〕。NECはNESICをTOBで完全子会社化(2025/3上場廃止)〔16〕 | 残る上場子会社(NSSOL、キヤノンMJ、日本オラクル)は、親会社の資本政策次第で同じ道をたどりうる |
| ファンドによる非公開化 | 四季報は「投資ファンドも富士ソフトに次ぐ案件を虎視眈々と狙っている」と記述〔1〕。トレンドマイクロは2025/2にベイン、アドベント、EQT、KKRの関心が報じられたが、TOBの発表はない〔50〕 | 高キャッシュ・安定キャッシュフロー・低成長のソフト・SI企業が対象になりやすい。報道は関心の段階で、案件の予想ではない |
| ポートフォリオ再編(カーブアウト) | 日立:建機、空調、Astemo、家電(ノジマ80.1%)を売却〔12〕。富士通:新光電気、富士通ゼネラル、FDK〔21〕 | 大手の売却案件は一巡しつつある。今後は買い手側に回る |
| 能力獲得型・海外M&A | NECはCSG(約4,417億円)を買収〔17〕。日立はsynvert(データ・AI)、Shermco、変圧器部材のカナダ企業を買収〔10〕〔1〕。日立CFOは「国内でもインオーガニック投資を狙いを定めて実行」と発言〔9〕 | 国内のAI・データ、セキュリティ、モダナイゼーションの専門ブティックが標的になりやすい。NRIの豪州・北米の減損は、海外M&AのPMIリスクの教訓 |
| 国内の統合・ボルトオン | TISIはインテックを吸収合併〔30〕。BIPROGYはカタリナ(約405億円)〔40〕、NSSOLはインフォコム(四季報)・B-Prost〔1〕〔32〕。キヤノンMJは5年2,000億円の成長投資枠〔45〕 | 中堅SIの事業承継・人材獲得ニーズと重なる。取適法の施行は多重下請けの再編を促す可能性【推察】 |
| 資本業務提携 | NSSOLは車載ソフト企業と、BIPROGYはチューリングと資本業務提携〔1〕 | 段階的な資本関係の構築 |
10.4 デューデリジェンスで確認すべきポイント
| 論点 | 確認事項 |
|---|---|
| 収益の質 | 受託開発・共同利用・保守・物販の比率、上位顧客と親会社への依存(NSSOLの日本製鉄18.5%、シンプレクスのSBIなど)、公共と民間の比率 |
| プライシング | 人月単価の推移(非開示が一般的)、固定価格・成果報酬・従量型の比率、AIによる工数削減分の顧客との配分 |
| AIコスト | AI利用料の金額と生産性効果(シンプレクスのNet AI Productivity)、トークンコストの推移(トレンドマイクロ) |
| 人材 | エンジニア数、退職率(シンプレクス10%)、多重下請けの構成、取適法への対応状況 |
| 不採算・オペレーション | 固定価格案件の不採算、社内システムの統制(BIPROGY)、のれんと減損リスク(NRIの海外) |
| 親子間取引 | 取引条件の独立性、親会社への資金貸付(日本オラクル)、少数株主保護の体制 |
11. 参考情報・出典
11.1 データの扱いと留意点
-
業績・バリュエーション・株主・従業員のデータは、会社四季報オンライン(2026年4集秋号、株価は2026/10/16)〔1〕による。会社開示・報道はWebリサーチ(2026/10/18時点)で取得した。数値は出所に記載されたものだけを使い、比率・増減率・PSR・指数化株価は作成者が計算した(「計算」と明記)。
-
株価はYahoo FinanceチャートAPIの日次終値(2025/10/16〜2026/10/16)で、二次データ・未検証〔68〕。QUICKやBloombergとは照合していない。分割調整済み(キヤノンMJは2026/4/1に1:2、シンプレクスは2025/11に4:1)。
-
TOPIX連動ETF(1306)のデータには、2026/3/30(37.64円)と3/31(37.14円)に実際の約1/10の異常値がある。チャート、高値・安値、期間騰落率の計算からはこの2日を除外した。1年騰落率の始点と終点は正常値なので影響しない。
-
有料記事(日経、ロイター、Bloombergなど)は、見出し・リード・検索要約など一部しか取得していない。報道に基づく株価要因は「報道ベース」として扱い、因果が確認できないものは【推察】【未確認】と表示した。
-
凡例:【推察】=日付と値動きの一致などに基づく作成者の推論。【未確認】【未検証】【要確認】=一次資料で確認できていない情報。【見解】【解釈】=作成者の意見。
11.2 データ間の不整合・要確認事項
| 項目 | データA | データB | 扱い |
|---|---|---|---|
| 大塚商会 FY25営業利益 | 四季報・補足資料:89,943百万円(約899億円)〔1〕〔43〕 | 作業メモ:「FY25 OP 915億」 | メモの915億円は誤りとみなし不採用。修正計画943億円(94,300百万円、+4.8%)は、グラフ読み取りの段階では【要確認】だったが、補足資料と四季報の会社予想(94,300)で確認した |
| 日立DSSの売上規模 | 四季報ランキング:2兆7,565億円(26.3、部門売上)〔1〕 | Investor Day:FY25 3兆683億円〔11〕 | セグメント定義・集計範囲の違いとみられる【未確認】。本文では出所を併記 |
| 日立CFOの「3〜5兆円」 | Investor Day資料の図に「3-5兆円 国内売上目標」とあり、注記は「本グラフはイメージ図です」〔11〕 | 報道でのCFO発言(xTECH)〔9〕 | 対象範囲(DSS/国内IT全体/時期)が不明確なため、目標値としては扱わない【未確認】 |
| 富士通の売上規模 | 四季報ランキング:2兆3,147億円(25.3期)〔1〕 | 会社開示:SS FY25 2兆3,469億円〔22〕 | 四季報ランキングは1期前のデータ |
| キヤノンの持分 | 四季報:50.1%(株式数ベース)〔1〕 | 会社開示:議決権54.09%(2026/6/30)〔45〕 | 自己株(7.2%)を分母から除くかどうかの差とみられる【推察】 |
| オラクルの持分 | 四季報:74.0%〔1〕 | 会社開示:議決権74.1%〔51〕 | 同上(端数の差) |
| シンプレクスの平均年収 | 四季報:986万円(子会社ベース)〔1〕 | 会社開示:992万円 | 基準日・集計範囲の差。本文では四季報の値を使用 |
| 国内IT市場の規模 | IDC:国内ITサービス市場 2025年 7兆5,725億円〔2〕 | Gartner(四季報業界研究に掲載):国内ITサービスへの支出額 2025年 17兆2,220億円〔1〕 | 定義・推計方法が異なり、約2.3倍の差がある。成長率はIDCを使い、絶対額は比較しない |
| IFRS営業利益と会社の調整後利益 | 四季報の今期予想:日立 1兆3,250億円、NEC 4,150億円、富士通 4,150億円〔1〕 | 会社の調整後指標:日立 adj. EBITA 1兆4,080億円、NEC Non-GAAP OP 4,300億円、富士通 調整後OP 4,250億円〔8〕〔14〕〔20〕 | 比較表では四季報の値を使い、会社の調整後指標は本文に併記 |
| NRIの営業利益率 | 四季報の実績:7.2%(減損969億円を含む)〔1〕 | 減損等を除く参考値:19.2%〔27〕 | 比較表は7.2%。本文で減損の影響を明記 |
| BIPROGYの中計目標 | 検索要約:FY3/27に売上4,400億円、調整後OP率11%〔40〕 | 会社の今期予想:売上4,700億円〔39〕 | 中計の数値はPDF本文で未確認【要確認】。予想が目標を上回っている |
| BIPROGYの大株主 | 四季報:大日本印刷20.9%(持分会社)〔1〕 | Webリサーチ:比率は未確認 | 四季報の値を採用 |
| TISIのセグメント | 会社資料のセグメント区分 | セグメント数値と区分の対応 | 対応関係は【要確認】 |
| トレンドマイクロ Vision One | ARR +49%(検索要約)〔48〕 | 一次資料は未確認 | 【未検証】として扱う |
| NSSOLの非公開化 | 2024年の二次報道、2025/12の観測報道〔35〕 | 会社・日本製鉄の公表はない | 観測報道として扱い、事実とはしない【未確認】 |
11.3 免責事項
本レポートは公開情報と会社四季報オンラインのデータをもとに、情報提供のみを目的として作成した。特定の有価証券の売買や投資判断を推奨するものではなく、投資助言ではない。数値は出所の時点のもので、正確性と完全性は保証しない。【見解】【推察】は作成者の判断で、各社や出所の見解ではない。投資の判断はご自身の責任で行い、必要に応じて一次資料と専門家の意見を確認してほしい。
11.4 出典一覧
〔1〕 会社四季報オンライン 2026年4集秋号(各社ページ、株価2026/10/16)/業界研究「システム開発」 https://shikiho.toyokeizai.net/gyoukai/industry/50 /「ソフトウェア(業務特化)」 https://shikiho.toyokeizai.net/gyoukai/industry/51
〔2〕 IDC Japan「国内ITサービス市場予測 2026-2030」(2026/3/9、転載) https://www.imagazine.co.jp/idc-report-on-20260309/ / https://my.idc.com/getdoc.jsp?containerId=JPJ53503826
〔3〕 IDC Japan 前年版(2025/3) https://www.imagazine.co.jp/idc-report-250313/ / IT Leaders https://it.impress.co.jp/articles/-/27590
〔4〕 IDC Japan 国内ビジネスコンサルティング市場予測(2026) https://www.idc.com/resource-center/blog/japan-business-consulting-market-ai-growth-2030/
〔5〕 JISA(総務省サービス産業動態統計の集計)2026年7月 https://www.jisa.or.jp/Portals/0/resource/statistics/dotai202607.pdf
〔6〕 Gartner 世界IT支出予測(2026/4/22) https://www.gartner.com/en/newsroom/press-releases/2026-04-22-gartner-forecasts-worldwide-it-spending-to-grow-13-point-5-percent-in-2026-totaling-6-point-31-trillion-dollars
〔7〕 矢野経済研究所 ERP市場(報道) https://it.impress.co.jp/articles/-/29876 / https://www.yano.co.jp/market_reports/C68107800
〔8〕 日立製作所 2026年度1Q決算短信・説明資料 https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/07/0729/2026_1Q.pdf / https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/07/0729/2026_1Qpre.pdf
〔9〕 日経クロステック(日立1Q、CFO発言) https://xtech.nikkei.com/atcl/nxt/news/24/03321/
〔10〕 日立 Inspire 2027 進捗 https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/04/0427/f_0427pre.pdf / 統合報告書2026 https://www.hitachi.com/content/dam/hitachi/global/ja_jp/ir/media/library/integrated/2026/ar2026j_15.pdf
〔11〕 日立 Investor Day 2026 デジタルシステム&サービス https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/06/0610/20260610_04_digital.pdf
〔12〕 日立 Astemo株式譲渡 https://www.hitachi.com/ja-jp/press/articles/2025/12/1216/ / 家電事業 https://www.hitachi.com/ja-jp/press/articles/2026/04/0421b/
〔13〕 日本経済新聞(日立3Q上方修正・自社株買い) https://www.nikkei.com/article/DGXZQOUB291XJ0Z20C26A1000000/ / ロイター(2026/2/9 衆院選後の株高) https://www.reuters.com/jp/markets/japan/KVVP6C23RVI4FDSIRHNH5HS4DE-2026-02-09/
〔14〕 NEC 2026年度1Q決算資料 https://www2.jpx.co.jp/disc/67010/140120260729501452.pdf / ロイター https://www.reuters.com/jp/economy/T7VIYNEKUNI5HMBVGSSXDOTUH4-2026-07-29/
〔15〕 NEC 2030中期経営計画 https://www2.jpx.co.jp/disc/67010/140120260509521033.pdf / クラウドWatch https://cloud.watch.impress.co.jp/docs/news/2113909.html
〔16〕 日本経済新聞(NESIC TOB) https://www.nikkei.com/article/DGXZQOUC098Z70Z00C25A1000000/ / NEC https://jpn.nec.com/press/202506/20250623_01.html
〔17〕 ロイター(NEC 18%高、上方修正・CSG買収) https://jp.reuters.com/markets/japan/B25SOBR6WNOPLFT2OMTERICBYU-2025-10-30/ / 財経新聞 https://www.zaikei.co.jp/article/20251030/830901.html / TECH+ https://news.mynavi.jp/techplus/article/20251030-3604023/
〔18〕 ロイター(NEC 今期見通し) https://jp.reuters.com/markets/world-indices/KUZDVHC6TJJ4FFKPQHZVGELUQA-2026-04-28/ / トレーダーズ・ウェブ https://www.traders.co.jp/news/article/1_2155345
〔19〕 日本証券新聞(UBSがNECを格下げ) https://www.nsjournal.jp/nec6701%e3%83%bb%e6%9d%b1p%e3%80%80ubs%e3%81%8c%e3%80%8cbuy%e3%80%8d%e2%86%92%e3%80%8cneutral%e3%80%8d/
〔20〕 富士通 2026年度1Q決算短信・概要 https://resources.global.fujitsu/prir/2026/07/2026Q1-Financial-Results-ja.pdf / https://www2.jpx.co.jp/disc/67020/140120260730502928.pdf / クラウドWatch https://cloud.watch.impress.co.jp/docs/news/2129408.html
〔21〕 富士通 中長期経営ビジョン2035 https://global.fujitsu/-/media/Project/Fujitsu/Fujitsu-HQ/ir/documents/plan/FY2026/ManagementVision2035-ja.pdf / 日本経済新聞 https://www.nikkei.com/article/DGXZQOUC27B8Q0X20C26A5000000/
〔22〕 富士通 2026年3月期決算短信 https://www2.jpx.co.jp/disc/67020/140120260428512897.pdf / Bloomberg https://www.bloomberg.com/jp/news/articles/2026-04-30/TEA2YYKJH6VA00 / 株探 https://kabutan.jp/news/marketnews/?b=n202604300487
〔23〕 日経クロステック(GS21) https://xtech.nikkei.com/atcl/nxt/column/18/03677/071200002/ / @IT(メインフレーム撤退、Accenture発言) https://atmarkit.itmedia.co.jp/ait/articles/2607/22/news012.html
〔24〕 NRI 2027年3月期1Q決算短信 https://ir.nri.com/jp/ir/news/auto_20260729501398/pdfFile.pdf / 説明資料 https://ir.nri.com/jp/ir/library/financial/main/00/teaserItems1/01115/linkList/02/link/20260730_financialresultspresentaionwithnote.pdf
〔25〕 NRI 中期経営計画(2026-2028) https://ir.nri.com/jp/ir/management/plan/main/0/link/20260424_mediumtermmanagementplan.pdf / 決算説明(2026/4/24) https://ir.nri.com/jp/ir/library/financial/main/00/teaserItems1/01114/linkList/03/link/20260424_financialresultspresentaionwithnote.pdf
〔26〕 株探(NRI 3Q後の急落) https://kabutan.jp/news/marketnews/?b=n202601300629 / 日本経済新聞 https://www.nikkei.com/article/DGXZQOFL3011Q0Q6A130C2000000/ / みんかぶ(決算マイナス・インパクト) https://minkabu.jp/news/4428321
〔27〕 ロイター(NRI 減損969億円) https://jp.reuters.com/markets/world-indices/UDQZQC67DNMDTECSHCPFYNPWCI-2026-04-23/ / 日本経済新聞(中計に「慎重」の見方) https://www.nikkei.com/article/DGXZQOFL271U90X20C26A4000000/
〔28〕 株探(NRI 1Q後の出尽くし) https://kabutan.jp/news/marketnews/?b=n202607310630 / https://kabutan.jp/news/marketnews/?b=n202607310927
〔29〕 TISI 2027年3月期1Q決算短信・説明資料 https://www2.jpx.co.jp/disc/36260/140120260730502990.pdf / https://www2.jpx.co.jp/disc/36260/140120260730503024.pdf
〔30〕 TISI 合併・商号変更 https://www.tisi.jp/news/2026/tisi_info/20260701_1.html / 中期方針 https://www.tisi.jp/ir/policy/midtermpolicy/
〔31〕 株探(TIS 国内証券が格下げ、2026/6/3) https://kabutan.jp/stock/news?b=n202606030388&code=3626
〔32〕 日鉄ソリューションズ 1Q決算短信 https://www.nssol.nipponsteel.com/ir/report/pdf/2027_03_1Q_kessantanshin.pdf / 株探 https://kabutan.jp/news/?b=k202607300075
〔33〕 日鉄ソリューションズ 中期事業方針2025-2027 https://www.nssol.nipponsteel.com/press/assets/250228_01.pdf / 進捗 https://www2.jpx.co.jp/disc/23270/140120260424510618.pdf
〔34〕 日鉄ソリューションズ 支配株主等に関する事項 https://www2.jpx.co.jp/disc/23270/140120260630584564.pdf / kabuyomi(二次・未検証) https://kabuyomi.jp/tob/2024-nippon-steel-nssol-not-executed
〔35〕 トレーダーズ・ウェブ(NSSOL急騰、日本製鉄の上場子会社売却観測報道) https://www.traders.co.jp/stocks/51_2327/news/2116397
〔36〕 シンプレクス・HD 1Q決算短信 https://www2.jpx.co.jp/disc/43730/140120260727599730.pdf / 決算説明(ログミー) https://finance.logmi.jp/articles/385279
〔37〕 シンプレクス・HD 中計2030 -Vision1000- https://www2.jpx.co.jp/disc/43730/140120260430514259.pdf
〔38〕 シンプレクス・HD 株主優待制度の導入 https://www2.jpx.co.jp/disc/43730/140120260518539308.pdf / 株探 https://kabutan.jp/news/marketnews/?b=n202605190901
〔39〕 BIPROGY 1Q決算短信 https://www.biprogy.com/pdf/news/nr_260805_2.pdf / 日経クロステック https://xtech.nikkei.com/atcl/nxt/column/18/00001/11953/ / 松井証券 https://finance.matsui.co.jp/news/604837/index
〔40〕 BIPROGY 経営方針2024-2026(検索要約ベース・要確認) https://www.biprogy.com/pdf/com/managementpolicy2024-26.pdf / カタリナ取得 https://www.biprogy.com/pdf/news/nr_251128_2.pdf / https://www.biprogy.com/pdf/news/nr_260106.pdf
〔41〕 日本経済新聞(BIPROGY急落、利益見通し据え置き) https://www.nikkei.com/article/DGXZQOFL0614L0W5A101C2000000/ / 日経クロステック Active https://active.nikkeibp.co.jp/atcl/act/19/00012/110701630/
〔42〕 大塚商会 2026年12月期中間決算 https://www.otsuka-shokai.co.jp/corporate/release/2026/260803.html / 説明資料 https://www.otsuka-shokai.co.jp/corporate/ir/media/202608setsu.pdf / 決算補足 https://www2.jpx.co.jp/disc/47680/140120260731505934.pdf
〔43〕 ZDNET Japan(大塚商会中間決算) https://japan.zdnet.com/article/35251242/ / 株探 https://kabutan.jp/stock/?code=4768
〔44〕 キヤノンMJ 2026年12月期中間決算(TDnet) https://www.release.tdnet.info/inbs/140120260721596925.pdf / 要約(二次) https://finance.biggo.jp/news/jpx_tdnet_140120260721596925 / 時事 https://sp.m.jiji.com/article/show/3830708
〔45〕 キヤノンMJ 長期経営構想・中計 https://corporate.jp.canon/ir/library/midterm / 支配株主等に関する事項 https://www2.jpx.co.jp/disc/80600/140120260326589531.pdf
〔46〕 オービック 2027年3月期1Q決算短信 https://www.obic.co.jp/ir/pdf/financial_result/601q.pdf
〔47〕 トレンドマイクロ 2026年12月期中間決算短信 https://www2.jpx.co.jp/disc/47040/140120260812518658.pdf / CFO資料 https://www.trendmicro.com/content/dam/trendmicro/global/ja/about/investor-relations/reports-presentation/2026/2026q2/Y2026Q2_CFO_J_final.pdf / 日本経済新聞 https://www.nikkei.com/article/DGXZQOUB1323S0T10C26A8000000/
〔48〕 Investing.com(トレンド急落、下方修正) https://jp.investing.com/news/stock-market-news/article-93CH-1650065 / 日本経済新聞(SBIが判断下げ) https://www.nikkei.com/article/DGXZQOFL213NX0R20C26A8000000/ / 松井証券 https://finance.matsui.co.jp/news/611470/index
〔49〕 株探(サイバー防衛株が軒並み安、2026/2/24) https://kabutan.jp/stock/news?b=n202602240640&code=4704 / フィスコ https://jp.investing.com/news/stock-market-news/article-1432429 / Yahoo!ファイナンス AI値動き解説(二次) https://finance.yahoo.co.jp/quote/4704.T/ai-topics
〔50〕 ロイター(トレンドマイクロ買収関心、2025/2) https://jp.reuters.com/economy/industry/XUPLO4Q64VPSBGXPD3UQ5YG3U4-2025-02-13/ / ニューズウィーク日本版(ValueAct) https://www.newsweekjapan.jp/headlines/business/2025/09/572055.php / 自己株式取得 https://www.nikkei.com/nkd/disclosure/tdnr/20260217564062/
〔51〕 日本オラクル 2027年5月期1Q決算短信 https://www2.jpx.co.jp/disc/47160/140120260916537545.pdf / 親会社等に関する開示 https://www2.jpx.co.jp/disc/47160/140120260825525789.pdf / goldbeans(二次) https://goldbeans.jp/financial/page_7782.html
〔52〕 Bloomberg(米オラクル株、AI投資懸念) https://www.bloomberg.com/jp/news/articles/2026-01-29/T9MTBRKJH6V500 / EBC(二次・扱い注意) https://www.ebc.com/jp/forex/296878.html
〔53〕 Investing.com(米オラクル株急騰) https://jp.investing.com/news/stock-market-news/article-93CH-1556378 / 株ドラゴン(値上がり率ランキング、二次) http://test2.kabudragon.com/ranking/2026/06/02/ts/agehabachart.html
〔54〕 日本経済新聞(2026/2/4 IT株急落) https://www.nikkei.com/article/DGKKZO94210810U6A200C2DTC000/ / ロイター(2026/2/3) https://jp.reuters.com/markets/japan/H635RYZUJJLJPOBFHH2QBA26SI-2026-02-03/ / ロイター(2026/2/26) https://jp.reuters.com/markets/japan/F4IVMCXVNZJBNPKIE2LNJETVW4-2026-02-26/
〔55〕 日経ビジネス(人月商売) https://business.nikkei.com/atcl/gen/19/00322/020900221/ / 日経クロステック(多重下請け) https://xtech.nikkei.com/atcl/nxt/column/18/00148/022000422/
〔56〕 デジタル庁(地方公共団体の基幹業務システム標準化) https://www.digital.go.jp/assets/contents/node/basic_page/field_ref_resources/c58162cb-92e5-4a43-9ad5-095b7c45100c/d70e8d19/20260630_policies_local_governments_doc_1.pdf / 時事 https://www.jiji.com/jc/article?g=pol&k=2026063000444
〔57〕 ITmedia エンタープライズ(SAP 2027年問題) https://www.itmedia.co.jp/enterprise/articles/2512/19/news049.html / https://www.itmedia.co.jp/enterprise/articles/2604/16/news003.html
〔58〕 中小企業庁(取適法) https://www.chusho.meti.go.jp/keiei/torihiki/daikin.html / 経済産業省 https://www.meti.go.jp/press/2025/11/20251111007/20251111007.html
〔59〕 M&Aキャピタルパートナーズ調査(二次) https://www.ma-cp.com/magazine/analysis/research-flash/39/ / @IT https://atmarkit.itmedia.co.jp/ait/articles/2512/12/news115.html / 情報労連 https://ictj-report.joho.or.jp/2503/sp05.html / JEITA https://home.jeita.or.jp/solution/publications/251228.html
〔60〕 日経クロステック(日本TCS) https://xtech.nikkei.com/atcl/nxt/column/18/02893/090400005/ / マイナビ(HCLTech、未確認) https://news.mynavi.jp/techplus/article/20250422-3210755/ / 日経クロステック(ハイブリッド型) https://xtech.nikkei.com/atcl/nxt/column/18/03224/060200002/
〔61〕 AWS 国内投資 https://press.aboutamazon.com/jp/news/aws/2024/1/aws-commits-2trillion-yen-investment-into-japan-ai-and-digital-transformation-from-2023-to-2027 / ITmedia(Oracle) https://www.itmedia.co.jp/enterprise/articles/2404/24/news057.html / 日本経済新聞(Microsoft) https://www.nikkei.com/article/DGKKZO95451450U6A400C2MM8000/
〔62〕 Accenture Q4 FY26決算 https://newsroom.accenture.com/content/4q-full-fy26-earnings/accenture-reports-fourth-quarter-and-full-year-fiscal-2026-results.pdf
〔63〕 IBM Q2 2026 https://newsroom.ibm.com/2026-07-22-IBM-RELEASES-SECOND-QUARTER-RESULTS / Q3日程 https://newsroom.ibm.com/2026-10-07-ibm-to-announce-third-quarter-2026-financial-results
〔64〕 Cognizant Q2 2026 https://investors.cognizant.com/news-and-events/news/news-details/2026/Cognizant-Reports-Second-Quarter-2026-Results/default.aspx / Q3日程 https://news.cognizant.com/2026-10-02-Cognizant-Schedules-Third-Quarter-2026-Earnings-Release-and-Conference-Call
〔65〕 EPAM Q2 2026 https://investors.epam.com/news/news-details/2026/EPAM-Reports-Results-for-Second-Quarter-2026/default.aspx / 書き起こし(要確認) https://www.fool.com/earnings/call-transcripts/2026/08/06/epam-epam-q2-2026-earnings-call-transcript/
〔66〕 HCLTech Q2 FY27 https://www.hcltech.com/sites/default/files/document/open/quarter-results/2026-10/hcltech-Q2-fy27-Investor-release.pdf / Wipro Q2 FY27 https://www.wipro.com/content/dam/nexus/en/investor/quarterly-results/2026-2027/q2fy27/q2fy27-earnings-transcript.pdf / TCS(BusinessLine) https://www.thehindubusinessline.com/info-tech/tcs-trumps-q2-estimates-on-global-ai-led-growth-net-profit-jumps-15-to-13884-crore/article71561029.ece / Infosys日程(Mint) https://www.livemint.com/market/stock-market-news/infosys-q2-2026-quarterly-results-announcement-date-and-time-earnings-schedule-dividend-history-details-11791268614764.html / CNBC-TV18 https://www.cnbctv18.com/market/it-q2-earnings-preview-infosys-may-cut-fy27-revenue-growth-guidance-hcltech-what-to-watch-20000802.htm
〔67〕 株探 決算発表予定日(各社銘柄ページ、2026/10/18取得) https://kabutan.jp/stock/?code=6501 など
〔68〕 Yahoo Finance チャートAPI(日次終値・adjclose、2026/10/18取得、二次・未検証) https://query1.finance.yahoo.com/v8/finance/chart/(証券コード).T
发表回复