目次
- 1. エグゼクティブサマリー
- 2. 業界概要
- 3. ビジネスモデル分析
- 4. 個社分析
- 4.1 ベイカレント(6532、東証プライム)
- 4.2 野村総合研究所(4307、東証プライム)
- 4.3 シグマクシス・ホールディングス(6088、東証プライム)
- 4.4 三菱総合研究所(3636、東証プライム)
- 4.5 船井総研ホールディングス(9757、東証プライム)
- 4.6 ドリームインキュベータ(4310、東証プライム)
- 4.7 フロンティア・マネジメント(7038、東証プライム)
- 4.8 INTLOOP(9556、東証グロース)
- 4.9 リンクアンドモチベーション(2170、東証プライム)
- 4.10 アイ・アールジャパンホールディングス(6035、東証スタンダード)
- 4.11 追加6社(簡易プロファイル)
- 4.12 16社比較表
- 5. 株価・バリュエーション
- 6. 今後の業界見通し
- 7. 投資・案件の観点からの示唆(IB視点、【見解】)
- 8. 参考情報
要旨
市場は年率約10%で伸びている。制約は需要ではなく人材の供給。上場コンサルははっきり二極化している。利益率の差を生むのは「単価×稼働率×人員構成」と事業ミックス。株価は「AI代替論」で選別された。【見解】今後2〜3年の基本シナリオは、業界全体で年率約10%の成長が続く一方、個社間の格差は広がるというもの。【見解】IBにとっての主な機会は3つ。
— 四季報(2026年4集秋号)と公開情報に基づく業界構造・個社比較・見通し —
作成日:2026年10月18日
対象:東証上場のコンサルティング関連16社(6532 ベイカレント、4307 野村総合研究所、6088 シグマクシスHD、3636 三菱総合研究所、9757 船井総研HD、4310 ドリームインキュベータ、7038 フロンティア・マネジメント、9556 INTLOOP、2170 リンクアンドモチベーション、6035 IRジャパンHD、6560 エル・ティー・エス、7033 マネジメントソリューションズ、4792 山田コンサルティンググループ、9658 ビジネスブレイン太田昭和、7034 プロレド・パートナーズ、9644 タナベコンサルティンググループ)
視点:エクイティ/M&A(投資銀行)
主な出所:会社四季報オンライン 2026年4集秋号(2026/9/16発売、株価は2026/10/16 15:30時点・15分ディレイ)、各社IR資料(TDnet)、IDC Japan、報道、Yahoo Finance(株価履歴)。詳細は第8章。
表記:業績の単位は百万円(特記のない限り)。【解釈】【見解】は作成者の分析・意見で、出所の事実と区別している。数値の計算値(利益率、1人当たり売上、騰落率など)は「計算」と明記した。
免責:本資料は公開情報に基づく情報提供・分析を目的とし、特定銘柄の売買推奨や案件の勧誘ではない。非公開情報は使っていない。
1. エグゼクティブサマリー
-
市場は年率約10%で伸びている。制約は需要ではなく人材の供給。 IDCによると国内ビジネスコンサル市場は2025年の約8,822億円から2030年に約1兆4,064億円(CAGR 9.8%)、ITコンサルを含めると約1兆4,554億円→約2兆2,897億円〔29〕。需要を押し上げているのは生成AI・AIエージェント、サイバー、防衛、SAP 2027年問題、公共DX。四季報の業界解説も「AIによる業務代替の脅威論高まるが、顧客の投資意欲は旺盛」と書いている〔1〕。IDCは成長の最大の阻害要因に「デリバリー人材の不足」を挙げる〔30〕。
-
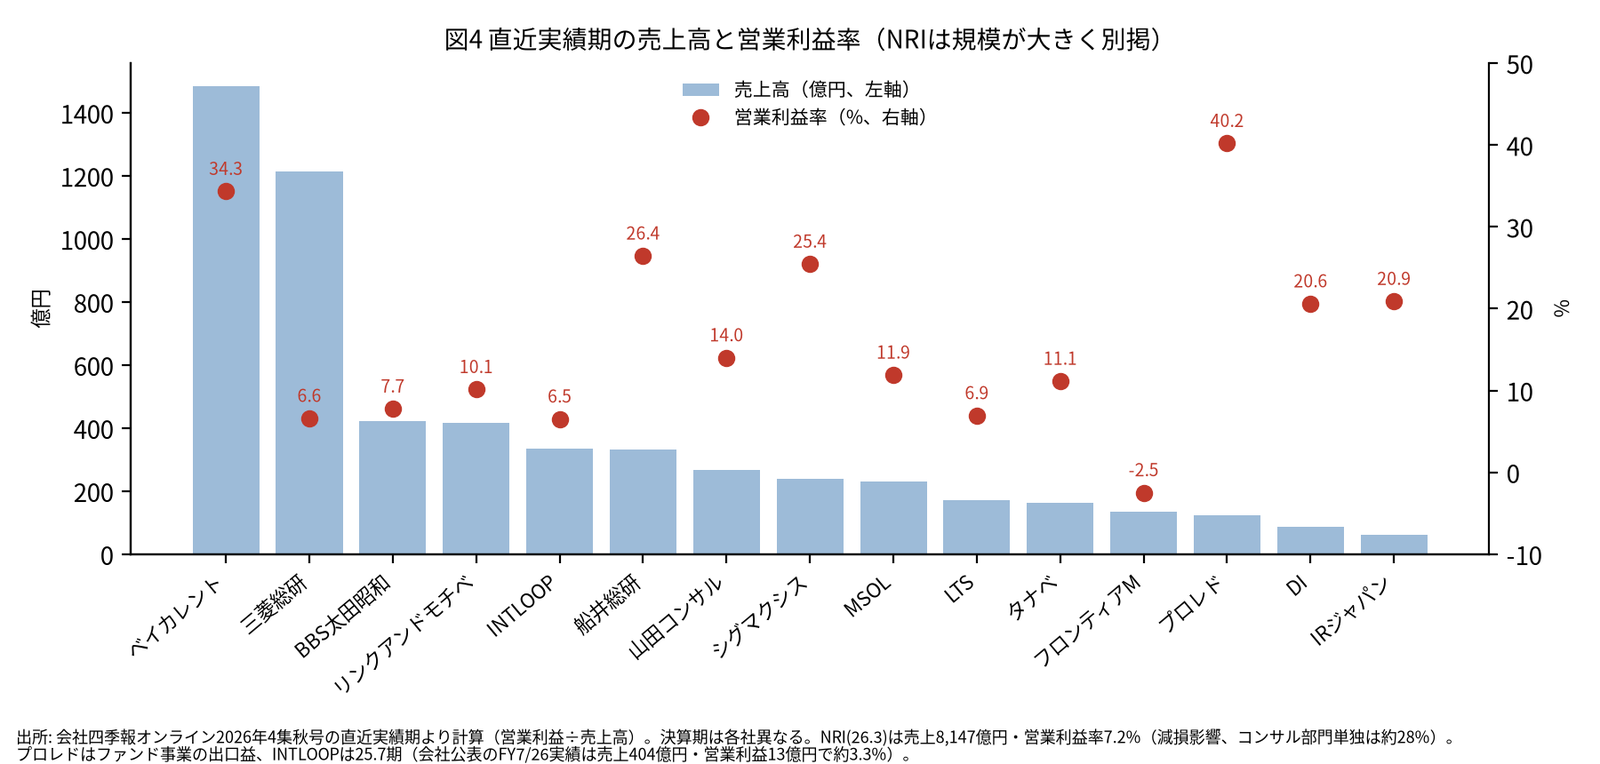
上場コンサルははっきり二極化している。 ベイカレント(BC)とNRIの時価総額は合計約4.87兆円で、対象16社合計(約5.41兆円、計算)の約9割を占める。BCは今期(27.2期)予想で売上+28%(計算)、営業利益率34%台の「高成長×高収益」を続けている。一方、中堅以下は増収率が一桁で営業利益率も一桁〜10%台の会社が多い。例外は営業利益率が20%を超える船井総研(ストック型)、シグマクシス、IRジャパンなど。
-
利益率の差を生むのは「単価×稼働率×人員構成」と事業ミックス。 1人当たり営業利益(計算)はBC約750万円、DI約810万円、シグマクシス約720万円、IRジャパン約690万円、船井約530万円。これに対してPMO・人材系のMSOL約150万円、INTLOOP約130万円、LTS約110万円とは5倍前後の開きがある。SI・BPO・フリーランス再販の比率が高いほど利益率は下がる(第3章)。
-
株価は「AI代替論」で選別された。 過去1年でTOPIX連動ETF(+27.7%)を上回ったのは、データのある10社のうちBC(+33.3%)だけ。2026年2月の「アンソロピックショック」では、1月の高値から2〜3月の安値まで(計算)BCが-46%、INTLOOPが-45%、NRIが-43%下げた。中小企業向け・IR系の下げは-5%〜-14%にとどまった(第5章)。BCはその後、好決算と新中計(FY2/31に売上5,000億円・EBITDAマージン40%)を受けて10/16にストップ高となった〔4〕〔7〕。
-
【見解】今後2〜3年の基本シナリオは、業界全体で年率約10%の成長が続く一方、個社間の格差は広がるというもの。 選別の基準になるのは次の3点。①人月モデルから成果連動・バックログ型への転換力、②AIを前提にした生産性(1人当たり売上)の向上、③採用コストを単価に転嫁できる力。海外ではAccentureが日本をAPACの牽引役に挙げる一方で「多くの領域で価格低下」と述べ、インドIT大手の裁量的支出も弱い〔41〕〔42〕。日本の高成長は国内固有の要因によるもので、景気循環に対して無敵ではない。
-
【見解】IBにとっての主な機会は3つ。 ①大手の能力獲得型M&A(BCが新中計で初めてM&A・JVを明示〔4〕、NRIは事業投資約2,400億円〔10〕、AccentureはCOMWAREを買収〔41〕)、②中小型の再編・非公開化(PBRが1倍前後以下、オーナーの持分が高い、市場区分の変更、継続企業の前提に関する重要事象など)、③アクティビスト対応・MBO・TOBといった「有事」需要(IRJ、FA各社の追い風)。
-
直近のカタリスト: Infosys 2Q(10/23)、NRI 2Q(10/29)、三菱総研の本決算と次期中計(10月末予定、日付は未確認)〔8〕〔16〕〔45〕。
2. 業界概要
2.1 市場規模と成長率
市場規模は、どこまでをコンサルと数えるかで推計値が大きく変わる。比較の際は推計の定義を揃える必要がある。
| 推計主体 | 定義 | 規模 | 成長率・予測 | 出所の性格 |
|---|---|---|---|---|
| IDC Japan(2026年5〜6月) | 国内ビジネスコンサル(支出額) | 2025年 約8,822億円 | 2030年 約1兆4,064億円(CAGR 9.8%) | 一次〔29〕 |
| IDC Japan(同上) | ビジネス+ITコンサル | 2025年 約1兆4,554億円 | 2030年 約2兆2,897億円(ITコンサルCAGR 9.0%) | 一次〔29〕 |
| IDC Japan(2025/12/10) | 国内ビジネスコンサル | 2024年 7,987億円(+10.8%) | 2025年 +11.2%見込み、2029年 1兆2,832億円(CAGR 9.9%) | 一次〔30〕 |
| ノースサンド(四季報業界研究) | 国内ITサービス+ビジネスコンサル | 2025年 8.4兆円 | 2029年に10兆円以上との見方 | 四季報〔1〕/報道〔32〕 |
| consul.global | 国内コンサル市場 | 2024年度 2兆3,422億円 | — | 二次(推計の性格に注意) |
| 東洋経済記事 | 国内市場 | — | 「2030年に24年比1.8倍の約4兆円」 | 予測の出所が不明【未検証】〔32〕 |
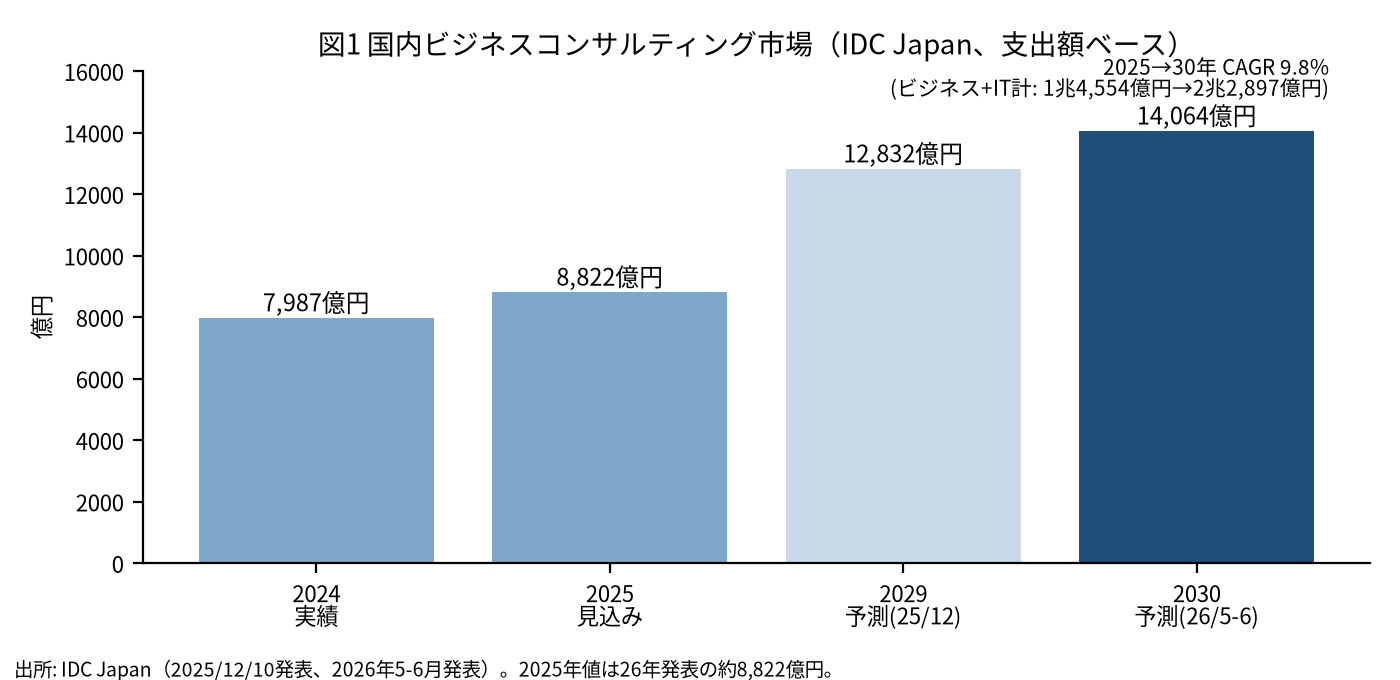
IDCによると、最も伸びるのは業務改善コンサル(AIエージェントの実装、ERPのEOS対応、レガシーのモダナイゼーション)で、組織・変革コンサルがそれに続く。2024年に最も成長率が高かった分野は政府・公共だった〔29〕〔30〕。IDCの事業者動向レポートは、主要事業者が「AIを前提とした全社・産業変革支援」に収斂し、人月型課金からの脱却を模索しているものの、まだ途上だと指摘している〔31〕。
四季報の業界研究(コンサルティング)では、業界規模の順位が29位/101(8兆4,000億円)、平均年収が3位/133(1,026万円)、利益率が16位/128(12.98%)、ROEが26位/133(12.71%)、自己資本比率が52.91%となっている(集計期間:25.7期〜26.6期)〔1〕。「高年収・高ROE・軽資産」の業界と言える。
2.2 セグメンテーション
| セグメント | 主な上場企業 | 主な非上場・外資 | 主な課金形態 | 特徴・論点 |
|---|---|---|---|---|
| 戦略 | DI(ビジネスプロデュース)、シグマクシス(一部) | マッキンゼー、BCG、ベイン、経営共創基盤 | プロジェクト固定フィー+成功報酬・投資 | 少数精鋭で高単価。規模化しにくい |
| 総合・IT/DX | ベイカレント、NRI(コンサル部門)、シグマクシス、BBS太田昭和、ノースサンド、ライズ | アクセンチュア、デロイト、PwC、EY、KPMG、アビーム、IBM、日本総研など | 人月(準委任)中心、一部固定価格 | 最大の市場。採用力と単価が勝負 |
| PMO・業務改革 | MSOL、LTS、INTLOOP | Big4、アクセンチュア(PMOに参入) | 人月 | AI代替論の焦点。大手の参入と人材の引き抜きにさらされている〔1〕 |
| シンクタンク | NRI、三菱総研 | 日本総研、MURC、みずほ総研 | 官公庁の受託(年度末に集中) | 政策の追い風(戦略17分野)がある一方、予算成立の遅れの影響を受ける |
| 人事・組織 | リンクアンドモチベーション、タナベ(HR)、識学、セルム | — | プロジェクト+SaaS月会費 | リカーリング化が進んでいる |
| M&A・FAS・再生 | 山田コンサル、フロンティアM、船井(あがたFAS)(近接:日本M&A、M&ACP、ストライク) | Big4 FAS | リテイナー+成功報酬 | 案件の波に左右される。クロスボーダーを強化中 |
| 中小・中堅企業向け | 船井総研、タナベ、山田(事業承継) | — | 月次顧問・会費(ストック) | 景況感への感応度が高いが、粘着性も高い |
| IR・SR | IRジャパン | — | 年間契約+有事の大型案件 | アクティビストの増加が追い風 |
| 成果報酬型コスト削減 | プロレド | — | 成果報酬・固定報酬+ファンド | 収益の振れが大きい |
出所:四季報〔1〕、各社資料、Webリサーチ。セグメントへの分類は作成者による【解釈】。
2.3 需要ドライバー
| ドライバー | 根拠(出所の事実) | 恩恵を受ける主な企業 |
|---|---|---|
| 生成AI・AIエージェント | BCは売上の50〜60%がAI関連で、「3〜5年は底堅い需要」とみる〔3〕。NRIのAIコンサル案件は5倍超〔9〕。IDCは全社変革による案件の大型化・複数年化を指摘〔29〕 | BC、NRI、シグマクシス、DI、MSOL |
| サイバーセキュリティ | 2026年4月のフロンティアAI(Claude Mythos)発表後、NRIへの問い合わせが「爆発的に増加」〔9〕。BCでは金融向けペネトレーションテストなどが大型化〔3〕 | NRI、BC |
| 防衛 | BCはサイバー+防衛を売上の約10%から約20%(FY2027)へ伸ばす方針〔3〕。MSOLでは宇宙・防衛・造船など国策関連のPMO需要が高水準〔1〕 | BC、MSOL |
| SAP 2027年問題 | ECC 6.0の標準保守は2027年末に終了(延長保守は2030年末まで)。国内ではS/4HANAの利用44.1%、第三者保守の検討20.4%〔37〕。「15社連続で提案辞退」という報道も〔37〕 | BBS太田昭和、アビーム、アクセンチュア(COMWARE)、NRI |
| 公共・官公庁 | IDCによると2024年に最も伸びた分野〔30〕。三菱総研のTTCは外部売上+15.8%〔16〕。LTSは官公庁の大型案件を獲得〔1〕 | 三菱総研、NRI、LTS、BC |
| 資本市場改革 | アクティビストの活動、政策保有株の縮減、親子上場の解消、MBO〔27〕 | IRジャパン、山田、フロンティアM、船井(FAS) |
| 中堅企業化・事業承継 | 船井の「100億企業化・M&A・補助金」は+112%〔18〕。山田は事業承継が底堅い〔1〕 | 船井、山田、タナベ |
| GX・エネルギー | 三菱総研は電力・エネルギー、BCはエネルギー・データセンター・半導体を新領域に置く〔3〕〔16〕(市場の定量データは未取得) | 三菱総研、BC、DI |
2.4 競争環境(非上場の大手を含む)
国内のコンサル市場で人員規模が最大なのは非上場の外資系とBig4で、上場企業ではBCだけが同じ規模帯に入っている。
| ファーム | 国内規模(人員) | 備考 | 出所 |
|---|---|---|---|
| アクセンチュア(日本) | 約30,000名(2026/6/1)→約31,000名(2026/9/1、報道) | 5年で約2倍、前年比+11%。2026年にCOMWAREを買収 | 〔38〕〔48〕二次/一次 |
| デロイト トーマツ | 約12,000名(子会社を含む) | 2025年12月に「合同会社デロイト トーマツ」へ統合 | 〔38〕二次 |
| アビーム(NEC傘下) | 9,632名(連結、2026/4/1) | FY3/26は売上1,463億円(+12.8%)、営業利益183億円(計算で約12.5%) | 〔39〕決算公告 |
| ベイカレント(上場) | 7,551名(2026/4)→8,115名(2026/8) | コンサルタント6,339名(+30.9%) | 〔2〕〔3〕 |
| PwCコンサルティング | 約6,060名(2026/9) | 前年比+18%(算出元が異なり参考値) | 〔38〕二次 |
| EYストラテジー・アンド・コンサルティング | 4,429名(2026/5) | +3% | 〔38〕二次 |
| KPMGコンサルティング | 2,447名(2026/7) | +16% | 〔38〕二次 |
| フォーティエンス(旧クニエ) | 約1,300名 | — | 〔38〕二次 |
| 日立コンサルティング | 677名 | +25% | 〔38〕二次 |
| 日本総研、Ridgelinez、NTTデータ系、IBM | — | 売上・人員の確かな公開値は取得できなかった【未検証】 | — |
consul.globalの集計(主要総合系9社)では、2025→2026年の社員数は+13%(前年は+8%)、2018年比では約3.3倍に増えた。採用の中心は即戦力の経験者〔38〕。上場の新興勢力では、ノースサンド(2025年11月上場、BC出身者が設立)やライズ・コンサルティング・グループが近い領域にいる〔32〕。
【解釈】競争構造のポイント
・人材市場では全社が同じ母集団(経験者・新卒)を取り合っている。アクセンチュアだけで年間数千名規模の純増があり、中堅上場企業の採用単価と離職率を押し上げる構造になっている。
・MSOLはアクセンチュアなど大手のPMO市場参入と競合による人材の引き抜きに「応戦」していると四季報に書かれている〔1〕。参入障壁は、低単価・人材集約型の領域ほど低い。
・総研系の3社(NRI・MRI・日本総研)は官公庁と金融の顧客基盤が強い。一方で、ITサービスを抱えることで連結の利益率が薄まる(MRIのITSの不採算、NRIの海外減損)。
3. ビジネスモデル分析
3.1 課金形態
| 課金形態 | 仕組み | 代表企業 | 収益特性 | AI時代の論点【解釈】 |
|---|---|---|---|---|
| 人月(準委任・タイム&マテリアル) | 役職別の月単価×投入人数×期間 | BC、MSOL、LTS、INTLOOP、シグマクシス | 稼働率と単価で決まる。売上は人員に比例する | 効率化の効果が顧客に還元されやすく、売上が減るリスクがある |
| プロジェクト固定フィー | 成果物ベースの固定額 | DI、NRI(推定)、三菱総研(受託) | 見積もり精度がマージンを左右する(不採算リスク) | AIによるコスト削減分を自社のマージンに取り込める |
| 成功報酬・成果連動 | 削減額・M&A成約・業績改善に連動 | プロレド、フロンティアM(M&A)、山田(M&A)、IRJ(有事FA) | 案件の波で収益が大きく振れる | 差別化しやすいが、収益の見通しが立ちにくい |
| 月次顧問・会費(リテイナー) | 月額フィー、研究会の会費 | 船井(月次支援・経営研究会)、タナベ、IRJ(年間契約、推定) | ストック型で安定。単価の引き上げが利益成長の源泉 | 顧客の業績悪化時に解約リスクがある |
| SaaS・リカーリング | クラウドの月会費 | リンクアンドモチベーション(モチベーションクラウド) | 限界利益率が高い | AIツールとの融合(SELFの買収) |
| 投資・ファンド | ベンチャー投資、事業投資、ファンド運営 | DI、プロレド、フロンティアM、山田 | Exitの時期で利益が大きく振れる | コンサルの知見との相乗効果。ただしバリュエーションは割り引かれやすい |
BCは新中計で、長期・包括契約によるバックログ比率約50%、「成果連動型支援」、AIを使った包括支援を将来の収益モデルに掲げた(人月型からの部分的な転換)〔4〕。シグマクシスも「人月・工数に依拠しない成功報酬型提案の推進」を方針としている〔13〕。ただしIDCは、こうした転換は「途上」とみている〔31〕。Accentureはすでに受注の65%超が固定価格(アウトカム型を含む)〔41〕で、日本勢との差は大きい。
3.2 KPIの経済性:コンサルタント数×単価×稼働率
人月型コンサルの売上は、おおむね「コンサルタント数×1人当たり月単価×稼働率×12カ月」で表せる。BCの1H FY2/27では、コンサルタント数が+30.9%、1人当たり売上が+6.6%で、売上収益は+35.7%だった〔2〕〔3〕。3Qの見通しは案件数+25〜28%、1人当たり売上+5〜7%、コンサルタント7,000〜7,200名(+32〜36%)。ダイヤモンドは、稼働率が大量採用のため「80%台」にとどまり、成長を単価上昇が支えてきたと報じている〔5〕(有料記事のため一部のみ取得。会社資料の稼働率レンジ80〜90%は二次情報で要確認)。
| 会社 | 従業員(連) | 時点 | 平均年齢 | 平均年収(万円) | 1人当たり売上(百万円、計算) | 1人当たり営業益(百万円、計算) |
|---|---|---|---|---|---|---|
| ベイカレント | 6,788 | 26.2 | 31.3 | 1,331 | 21.9 | 7.50 |
| 野村総研 | 16,894 | 26.3 | 39.7 | 1,332 | 48.2 | 3.45※ |
| シグマクシスHD | 846 | 26.6 | 34.5 | 1,067 | 28.2 | 7.17 |
| 三菱総研 | 4,811 | 26.6 | 40.4 | 1,081 | 25.2 | 1.66 |
| 船井総研HD | 1,651 | 25.12 | 33.2 | 864 | 20.2 | 5.34 |
| DI | 222 | 26.3 | 34.6 | 1,220 | 39.1 | 8.06 |
| フロンティアM | 417 | 26.3 | 37.2 | 1,170 | 32.3 | -0.80 |
| INTLOOP | 1,707 | 26.4 | 35.5 | 610 | 19.7 | 1.28 |
| リンクアンドモチベ | 1,629 | 25.12 | 32.5 | 696 | 25.5 | 2.58 |
| IRジャパンHD | 187 | 26.6 | 37.4 | 924 | 32.8 | 6.86 |
| LTS | 1,103 | 26.6 | 34.8 | 671 | 15.5 | 1.07 |
| MSOL | 1,831 | 26.6 | 37.4 | 702 | 12.6 | 1.50 |
| 山田コンサル | 1,098 | 26.6 | 38.1 | 975 | 24.3 | 3.41 |
| BBS太田昭和 | 2,719 | 26.6 | 38.3 | 730 | 15.5 | 1.20 |
| プロレド | 329 | 25.10 | 35.1 | 907 | 37.4 | 15.03※ |
| タナベ | 866 | 26.6 | 38.5 | 790 | 18.8 | 2.09 |
出所:四季報〔1〕。1人当たりの数値は「直近実績期の売上・営業利益÷四季報掲載の連結従業員数」による単純計算で、従業員数の時点と決算期は一致しない。平均年齢・平均年収は四季報掲載値(単体または子会社ベース)で、持株会社形態の会社は対象範囲が異なる。※NRIはSI・運用を含み、26.3期は減損の影響を受けている。※プロレドはファンド事業の出口益を含む。INTLOOPは登録フリーランス(約5.8万人)を従業員数に含まないため、1人当たり売上が実態より高く出る可能性がある。
3.3 コスト構造:人件費・採用費・稼働率
-
最大のコストは人件費。 給与(平均年収はBC 1,331万円、NRI 1,332万円)に加えて、採用費と育成費がかかる。2025年のコンサル転職者の平均年収は927万円に上昇した〔40〕。新卒の想定年収は、BCの28卒コンサル職が約600万円、アクセンチュアの27卒が標準663万円(戦略系754万円)〔38〕。
-
採用の先行投資と稼働のタイムラグ。 INTLOOPは採用が計画を上回り、採用費・人件費が予算比約17.3億円増えた。稼働までのタイムラグも重なって、通期営業利益予想を31億円から14億円に下方修正した〔25〕。シグマクシスは新卒の大量入社で1Qの利益率が低下した(経常利益率23.1%、前年27.7%)〔13〕。BCも採用・育成費が計画を上回り、1HのEBITDAマージンは33.1%(前年34.7%)に下がった〔3〕。
-
単価への転嫁。 BCは2026年4月から役職別の人月単価を全顧客で一律化した(ダイヤモンド)〔5〕。IDCは「人材の供給不足を背景に案件単価が人員数の伸びを上回って上昇」と分析している〔30〕。
-
外注・フリーランスの比率。 INTLOOPは登録フリーランスと社員の混成チームで、売上総利益率は30.1%〔25〕。シグマクシスは外注を使う大型案件(PMOなど)を抱え、粗利率は47.2%から47.9%に上がった(二次)〔15〕。外注比率が高いほど売上総利益率は低くなる。
3.4 スケーラビリティ
【解釈】人月型は「人を増やせば売上が増える」点で拡張性がある。その一方で、①採用市場の需給、②育成キャパシティ(BCは新卒約710名が1Qに入社し、2Q〜3Qに約550名がコンサルタントとして配属〔3〕)、③マネジャー層の厚みが成長の上限になる。ストック型(船井の経営研究会10,000会員目標〔19〕、LMのモチベーションクラウドARR)は人員に比例しない成長の余地があるが、市場規模の天井は低い。成功報酬・投資型は大きな利益を生みうるが、規模化しにくく、市場からの評価も割り引かれやすい。
3.5 利益率がなぜ違うのか:BCの約33〜34%と他社
| 要因 | 高マージン側(例) | 低マージン側(例) |
|---|---|---|
| 事業ミックス | BC:コンサル単一セグメント〔1〕 | NRI:SIを含み連結で7.1%(コンサル部門単独では約28%)〔11〕。MRI:ITSの経常利益が-56.7%〔16〕。BBS:BPO・SESが45% |
| 単価水準 | BC:「ビッグ4と同等か、新規受注はそれ以上」(執行役員の発言、報道)〔5〕 | PMO・SESの単価帯(MSOL、LTS、INTLOOP。単価は非開示)【解釈】 |
| 人員構成(ピラミッド) | BC:平均年齢31.3歳で、新卒を大量に戦力化〔1〕〔3〕 | 平均年齢が高い総研系(MRI 40.4歳、NRI 39.7歳) |
| 外注・再販 | — | INTLOOP:フリーランス再販で売上総利益率30.1%〔25〕 |
| ストック性 | 船井:月次支援・研究会で営業利益率26.4%〔1〕 | フロー型の再生支援(フロンティアの再生は-58%)〔23〕 |
| 間接費の効率 | BC:販管費を抑えた単一ブランド【解釈】 | 大阪本社移転(船井、年約6億円の固定費増)〔18〕など |
【解釈】BCの高マージンの持続性
・構造要因(単一セグメント、高単価、若いピラミッド、直販)は持続しやすい。ただし稼働率が80%台という報道〔5〕と、採用・育成費が計画を上回っていること〔3〕から、急拡大の局面ではマージンは「横ばい〜微減」に圧力がかかる。会社予想の営業利益率は27.2期が34.1%、28.2期が34.3%(四季報予想から計算)。
・新中計のEBITDAマージン目標は40%(FY2/31)、45%(FY2/36)〔4〕。実現にはAIによる生産性向上とバックログ型・成果連動型への移行が前提になるとみられ、検証可能なKPI(1人当たり売上、バックログ比率)を追う必要がある。
4. 個社分析
以下では各社について、①事業、②四季報の見出し(2026年4集秋号)、③業績と予想(四季報。予は四季報予想、「会」は会社予想)、④バリュエーション(株価は2026/10/16)、⑤強み、⑥弱み・リスクを整理する。業績の単位は百万円。
4.1 ベイカレント(6532、東証プライム)
事業:日系最大級の総合コンサル。デジタルを活用した経営戦略の立案と実行支援に強みを持つ。セグメントはコンサル単一。主な顧客は大手金融、政府機関(防衛省・防衛装備庁)、重工系〔1〕〔3〕。
四季報見出し:【快走】DX・生成AIに加え、サイバーセキュリティと防衛の需要が顕在化した。コンサルタントは前期比25%増の約7,000人体制。拠点の立ち上げや育成コストがかさむが大幅増益で、増配。【新領域】防衛省・防衛関連企業の装備品調達、システム整備、組織改革に関わっている〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 24.2 | 93,909 | 34,219 | 25,382 | 166.0 | 43 |
| 25.2 | 116,056 | 42,615 | 30,760 | 202.2 | 62 |
| 26.2 | 148,332 | 50,931 | 37,840 | 249.2 | 100 |
| 27.2予 | 190,000 | 64,800 | 48,100 | 327.2 | 130 |
| 28.2予 | 230,000 | 79,000 | 58,500 | 398.0 | 160 |
バリュエーション:株価10,195円(10/16にストップ高、+17.25%)。時価総額1兆5,315億円、予想PER 31.83倍(28.2期 26.18倍)、実績PBR 14.64倍、配当利回り1.27%、ROE 35.8%(予想43.8%)〔1〕。1H FY2/27の売上収益は929億円(+35.7%)、EBITDAは307億円(マージン33.1%)。通期予想は据え置いたが、会社は「上回る着地」を見込む〔2〕〔6〕。新中計ではFY2/31に売上5,000億円・EBITDA2,000億円・EPS約1,000円、FY2/36に1兆円・4,500億円を掲げる。配当性向は40%を目安とし、余剰キャッシュは自社株買いで還元する〔4〕。欧州系証券が目標株価を10,800円に引き上げた(二次)〔47〕。
-
強み:最大の成長率と収益性を同時に実現している(直近3期の売上CAGR約27%〔4〕)
-
強み:AI関連が売上の50〜60%を占め、防衛・サイバーという新しい柱もある〔3〕
-
強み:資本政策を明確にした(配当性向40%、自社株買い、M&A・JV)〔4〕
-
弱み・リスク:稼働率が希薄化しうる(ダイヤモンド「爆速成長の罠」)。1HのEBITDAマージンは前年を下回った〔3〕〔5〕
-
弱み・リスク:AIテーマへの集中と金融機関への依存
-
弱み・リスク:中計の時価総額試算はPER 30〜40倍が前提〔4〕。2月の安値(3,861円)から2.6倍に戻っており(計算)、ボラティリティが高い
-
弱み・リスク:M&Aは初めて明示した段階で、PMIの実績がない【解釈】
4.2 野村総合研究所(4307、東証プライム)
事業:野村證券系のSIで、コンサルとシステム開発・運用を一貫して手がける。売上構成はコンサル8%、金融IT 49%、産業IT 33%、IT基盤9%、海外13%。顧客の中心は金融と流通〔1〕。コンサルティングセグメントの26.3期は売上687億円・営業利益192億円(約28%)〔11〕。
四季報見出し:【V字回復】国内ITは金融向けSIが活況で、セキュリティの引き合いも増えている。コンサルは公共系の受注遅延をAI案件の増加で吸収。豪州・北米ののれん減損がなくなり、利益が急改善する。配当性向40%。【脆弱性診断】フロンティアAIモデルに対応した診断サービスを提供。M&AはAI・セキュリティなどに照準〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 25.3 | 764,813 | 134,907 | 93,762 | 163.6 | 63 |
| 26.3 | 814,708 | 58,273 | 15,257 | 26.6 | 77 |
| 27.3予 | 860,000 | 180,000 | 122,000 | 217.8 | 84〜87 |
| 28.3予 | 900,000 | 195,000 | 132,000 | 235.7 | 94 |
| 会27.3予 | 850,000 | 175,000 | 119,000 | — | — |
バリュエーション:株価5,953円。時価総額3兆3,408億円(16社で最大)、予想PER 27.38倍、実績PBR 8.92倍、配当利回り1.41%、ROE 3.5%(予想32.7%)〔1〕。1Q FY3/27のコンサルは売上+4.4%、営業利益-8.7%(利益率19.3%)。公共の受注が約2カ月遅れて稼働率が低下した。受注残(外部顧客向け)は297億円(+9.9%)、通期のコンサル外部売上予想は700億円(+10.1%)〔8〕〔9〕。中計2028ではFY3/29に売上収益9,500億円・営業利益2,000億円、ROE 25%、事業投資約2,400億円を掲げる〔10〕(コンサル+200億円は検索要約ベースで要確認)。
-
強み:コンサル→SI→運用の一気通貫と、金融の顧客基盤
-
強み:コンサル部門の利益率は約28%と高い〔11〕
-
強み:サイバー需要の急増(問い合わせが「爆発的」)〔9〕
-
強み:AI・セキュリティに向けた潤沢な投資枠〔10〕
-
弱み・リスク:連結ではSIが中心で、コンサルの比率は8%にすぎない
-
弱み・リスク:海外M&Aの減損の前歴(26.3期のGAAP営業利益は582億円)〔12〕
-
弱み・リスク:公共予算の時期に左右される。地政学リスクと供給力不足〔9〕
-
弱み・リスク:2月のショックで30%超下落した(ロイター、有料記事のため要約ベース)〔34〕
4.3 シグマクシス・ホールディングス(6088、東証プライム)
事業:独立系の中堅コンサル。経営戦略の立案からシステム導入まで支援し、PM(プロジェクトマネジメント)に強み。2014年にIT請負開発を停止した(二次)。主な顧客は運輸、情報通信、小売、金融など〔1〕〔13〕。
四季報見出し:【増益幅縮小】子会社の連結除外で上期は減収。大口顧客がホルムズ海峡封鎖の影響でプロジェクトを遅らせたのは想定外で、AI・SaaS関連の好調でも補えない。下期の延期案件再開を見込む会社計画は強気。株式売却の特別利益5億円強。【模索】日本郵船向けの基盤刷新でCTCと協業し、伊藤忠グループとは案件次第で連携〔1〕。四季報判断:会社比弱気・減額。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 24.3 | 22,410 | 4,232 | 3,232 | 38.3 | 13.5 |
| 25.3 | 26,293 | 5,638 | 4,394 | 51.9 | 21 |
| 26.3 | 23,831 | 6,064 | 3,971 | 47.7 | 26 |
| 27.3予 | 24,500 | 6,200 | 4,500 | 55.6 | 26 |
| 会27.3予 | 25,300 | 6,600 | 4,460 | — | — |
バリュエーション:株価622円。時価総額534億円、予想PER 11.89倍、実績PBR 3.88倍、配当利回り4.18%、ROE 27.8%(予想34.6%)〔1〕。1Qは売上-10%(連結除外の影響を除くと-5%)、経常利益-25%。上位10社の売上は約31億円から約21億円に減った(二次、要確認)〔13〕〔15〕。コアコンセプト・テクノロジー(4371)の株式を14.79%まで買い増し、2027年3月末までに持分法適用の水準を目指す。取得の一部は短期借入(約44億円)で賄い、自己資本比率は79%から64%に下がった〔14〕。2030年3月期のありたい姿は売上500億円・経常利益150億円〔13〕。
-
強み:高い利益率(営業利益率25.4%)と高ROE
-
強み:PMの実行力。伊藤忠(9.5%)、IIJ(9.2%)の資本関係〔1〕
-
強み:配当利回りが4%超
-
弱み・リスク:大口顧客への依存と顧客の小口化。増員が売上につながっていない(1人当たり四半期売上は約8.5百万円→約7.6百万円、二次)〔15〕
-
弱み・リスク:新卒偏重の採用は、AIによるジュニア業務の代替と相反する〔15〕
-
弱み・リスク:CCT株の取得で財務レバレッジが上がった
-
弱み・リスク:株価は1年で-26.9%〔46〕
4.4 三菱総合研究所(3636、東証プライム)
事業:シンクタンク・コンサル(TTC)とITサービス(ITS、三菱総研DCSなど)の2本柱。理系研究者が多く、官公庁と金融に強い。利益は上期偏重で、官公庁案件の売上は3月に集中する〔1〕〔16〕。
四季報見出し:【伸長】シンクタンクは高市政権の「17戦略分野」を軸に官公庁業務の受注が好調で、ITサービスの追加費用をこなす。27年9月期はAI・半導体・サイバーなど政策関連の受注が高水準で、不採算の大型システム開発案件も解消する。【再発防止】次期中計で案件選別と採算管理を具体化する〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 23.9 | 122,126 | 8,688 | 6,287 | 392.3 | 150 |
| 24.9 | 115,362 | 7,060 | 5,003 | 316.4 | 160 |
| 25.9 | 121,458 | 8,010 | 6,386 | 405.6 | 165 |
| 26.9予 | 125,000 | 8,400 | 6,600 | 418.8 | 165〜167 |
| 27.9予 | 130,000 | 9,000 | 6,900 | 437.8 | 175 |
バリュエーション:株価5,240円。時価総額840億円、予想PER 12.73倍、実績PBR 1.06倍、配当利回り3.14%、ROE 9.2%(予想8.5%)〔1〕。3Q累計でTTCは外部売上+15.8%・経常利益+35.2%、ITSは経常利益-56.7%(不採算案件への追加引当)。通期のTTC経常利益予想は58億円から69億円に上方修正、ITSは37億円から26億円に下方修正〔16〕〔17〕。次期中計はFY9/27から始まり、本決算と合わせて10月末に発表予定(日付は未確認)。
-
強み:政策起点の受注力(戦略17分野、GX、医療・介護、公共DX)
-
強み:三菱商事・三菱重工(各6.0%)などの安定株主〔1〕
-
強み:PBRは1倍近くで、配当利回りは3%超
-
弱み・リスク:ITSの不採算案件の再発リスク
-
弱み・リスク:営業利益率は6.5%と低く、ROEも1桁
-
弱み・リスク:官公庁予算の季節性と、執行の遅れ
4.5 船井総研ホールディングス(9757、東証プライム)
事業:中小・中堅企業向け経営コンサルの大手。セミナーで集客し、経営研究会(会費制)を経て、月次支援コンサル(リテイナー)につなげるストック型モデル。住宅・不動産、医療に強い。物流BPO、デジタルも手がける〔1〕〔18〕。
四季報見出し:【増配】主力の月次支援コンサルと経営研究会は月単価が上がった。物流BPOで大口案件を失ったが、M&A・補助金など中堅企業化コンサルの好調で吸収する。配当性向は60%超。【提携】東京海上日動と資本業務提携し、自社集客に頼る体制から脱却を図る〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 24.12 | 30,645 | 8,324 | 5,993 | 64.0 | 37.5 |
| 25.12 | 33,330 | 8,813 | 6,526 | 70.7 | 42.5 |
| 26.12予 | 36,000 | 9,000 | 6,500 | 69.6 | 48 |
| 27.12予 | 41,000 | 10,200 | 7,350 | 78.7 | 48〜54 |
| 会26.12予 | 37,000 | 9,100 | 6,550 | — | — |
バリュエーション:株価1,213円(年初来高値)。時価総額1,213億円、予想PER 18.66倍、実績PBR 4.17倍、配当利回り3.95%、ROE 26.5%〔1〕。1Hは売上+4.9%、営業利益+1.1%。月次支援は+9.9%、研究会の会費は+8.2%、100億企業化・M&A・補助金は+112%〔18〕。中計「サステナグロース2028」は売上460億円・営業利益115億円、コンサルタント1,400名、研究会10,000会員〔19〕。M&Aはロジクリエイト、MTUS、MIコンサルティングを統合〔18〕〔20〕。
-
強み:ストック型収益で業績が安定し、営業利益率も26.4%と高い
-
強み:業種特化のノウハウ。月単価を上げ続けている
-
強み:株主還元(総還元性向65%以上、16期連続の増配予定)〔18〕
-
強み:AI代替論の影響が小さかった(2月の下落は-8%程度、計算)
-
弱み・リスク:利益成長の鈍化(1Hは+1.1%)と大阪本社移転のコスト
-
弱み・リスク:中小企業の景況感への感応度
-
弱み・リスク:物流BPOの大口案件の喪失
4.6 ドリームインキュベータ(4310、東証プライム)
事業:大企業向けの戦略コンサル(ビジネスプロデュース、BP)が柱で、新規事業の支援に強い。ベンチャー投資(インキュベーション)も行う。電通グループの持分法適用会社〔1〕〔21〕。
四季報見出し:【急落】大企業向けの新規事業開発と製造業向けDX支援は好調。しかしベンチャー投資では前期の3件の売却益の反動が出て、営業益は反落する。137円配当は維持。【認知】書籍や記事広告に予算を投じる。電通総研、IFSジャパンと協業〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 25.3 | 6,183 | 257 | 170 | 19.4 | 423(特) |
| 26.3 | 8,691 | 1,790 | 1,593 | 181.4 | 137 |
| 27.3予 | 8,500 | 1,000 | 800 | 91.5 | 137 |
| 28.3予 | 9,500 | 1,500 | 1,000 | 114.4 | 137 |
バリュエーション:株価2,583円。時価総額246億円、予想PER 30.78倍、実績PBR 2.11倍、配当利回り5.30%、ROE 13.0%(予想7.5%)〔1〕。1QのBPは売上+22%だが、営業利益率は5.9%にとどまる。ビジネスプロデューサーは173人(26/6)で、27/3期末に190人を計画。FY3/30の目標はBP売上110億円以上・営業利益率15%以上〔21〕〔22〕。
-
強み:戦略から事業創造・投資まで手がける独自のモデル
-
強み:人員を伸ばしており、BPの売上は+22%
-
強み:電通グループ(22.9%)、山口FG(22.0%)との関係〔1〕
-
弱み・リスク:規模が小さく、BPの利益率が低い
-
弱み・リスク:投資資産(簿価約108〜117億円)の収穫時期で利益が大きく振れる〔21〕
-
弱み・リスク:マーケティング費用と人員負担の増加
4.7 フロンティア・マネジメント(7038、東証プライム)
事業:経営コンサル(DD、中計策定、PMI)、再生支援、M&Aアドバイザリー、投資事業(玩具小売のHLJを連結)。フランスのM&A助言会社Athemaを持分法で抱える〔1〕〔23〕。
四季報見出し:【再減速】柱のコンサルでは前期のリストラ効果が出て、M&Aアドバイザリーは海外案件を含め好調。ただし再生支援の不振が想定を超え、前号より営業黒字の幅が縮小した。復配。【M&A】欧州・アジアを軸に中規模のクロスボーダー案件を発掘。継続企業の前提に関する重要事象を記載〔1〕。四季報判断:大幅弱気・大幅減額。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 24.12 | 9,265 | -632 | -694 | -59.2 | 0 |
| 25.12 | 13,489 | -335 | -1,106 | -94.1 | 0 |
| 26.12予 | 14,000 | 300 | -100 | -8.5 | 8〜10 |
| 27.12予 | 15,000 | 500 | 300 | 25.4 | 8〜10 |
| 会26.12予 | 15,000 | 610 | 50 | — | — |
バリュエーション:株価579円。時価総額68億円、予想PER —(27.12期は22.97倍)、実績PBR 4.27倍、ROE -51.1%〔1〕。1HはM&A FAが+63.2%、再生支援が-58.1%〔23〕。東洋経済によると、減損リスクのある資産(関係会社株式・のれん)は43.4億円で株主資本17.5億円を上回り、見出しは「上場維持に黄信号」〔24〕。2026年2月には社外取締役3名が抗議の辞任をした〔24〕。
-
強み:M&A FAが回復し、クロスボーダーのネットワークがある
-
強み:M&Aキャピタルパートナーズ(19.2%)が大株主〔1〕
-
弱み・リスク:短信に「継続企業の前提に関する重要事象等」を記載(会社は重要な不確実性はないと判断)〔23〕
-
弱み・リスク:ガバナンスの問題(共同創業者の離脱、取締役の辞任)〔24〕
-
弱み・リスク:再生市場の縮小と減損リスク
4.8 INTLOOP(9556、東証グロース)
事業:登録フリーランス(約5.8万人)と社員の混成チームでコンサル(上流・PMO)を提供し、フリーランス人材の派遣も行う。準委任の人月契約が中心と推定される【未検証】。顧客は金融、テクノロジー、官公庁、製造〔1〕〔25〕。
四季報見出し:【反発】27年7月期は3月末に買収したシステム会社が通期で寄与する(年商10億円弱)。主力のコンサルは稼働率と単価が改善し、低採算の2次請け案件も徐々に減らす。採用は大幅に抑える。【自己株買い】27年1月29日まで19万株・3億円を上限に初めて実施〔1〕。四季報判断:大幅減額。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 24.7 | 27,077 | 1,506 | 902 | 97.2 | 0 |
| 25.7 | 33,551 | 2,186 | 1,367 | 146.5 | 0 |
| 26.7予 | 40,000 | 1,400 | 650 | 69.0 | 0 |
| 27.7予 | 47,000 | 2,500 | 1,550 | 164.6 | 0 |
バリュエーション:株価2,255円。時価総額212億円、予想PER 8.66倍(27.7期)、実績PBR 3.19倍、ROE 25.0%(予想10.3%)〔1〕。注:掲載EPS 164.6円から計算するPERは約13.7倍で、掲載PERと一致しない(更新時期の違いの可能性、要確認)。会社公表のFY7/26実績は売上404億円(+20.4%)・営業利益13.4億円(-38.8%)で、FY7/27予想は売上480〜505億円・営業利益35〜46億円。四季報の27.7予想(営業利益25億円)は会社予想を下回る〔25〕。中計VISION2030は売上1,000億円・営業利益率15%〔25〕。営業利益率は四季報に掲載がなく、25.7期の約6.5%は単純計算による参考値。
-
強み:フリーランス活用によるデリバリー力と増収率の高さ(+20%)
-
強み:会社は「稼働率が平準化すれば、成長投資前の実態営業利益は約60億円」と推計〔25〕
-
弱み・リスク:採用の先行投資による大幅下方修正(6月)〔25〕
-
弱み・リスク:ガイダンスの幅が広く(営業利益35〜46億円)、四季報予想とも乖離
-
弱み・リスク:創業者が49.3%、KSMが21.2%を持ち、流動性が低い〔1〕
-
弱み・リスク:株価は1年で-47.9%、2月の下落も大きかった〔46〕
4.9 リンクアンドモチベーション(2170、東証プライム)
事業:組織・人事コンサルとSaaS(モチベーションクラウド)からなる組織開発Division(40%)、キャリアスクールなどの個人開発Division(14%)、人材紹介・派遣のマッチングDivision(46%)〔1〕〔26〕。
四季報見出し:【好転】キャリアスクールは既存教室の減少が止まらないが、コンサルクラウドは大手に加えて中堅企業にも広がった。人材紹介は順調で、利益は急回復する。【果敢】AIサービス会社を10月に買収。株主優待を10%増額〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 24.12 | 37,458 | 5,485 | 3,691 | 34.4 | 12.2 |
| 25.12 | 41,522 | 4,204 | 1,621 | 15.0 | 16 |
| 26.12予 | 46,700 | 6,310 | 3,470 | 32.9 | 16.4 |
| 27.12予 | 51,000 | 8,000 | 4,400 | 41.8 | 16.4〜16.8 |
バリュエーション:株価607円。時価総額673億円、予想PER 19.39倍、実績PBR 5.26倍、配当利回り2.70%、ROE 13.0%(予想28.3%)〔1〕。1Hの組織開発Divisionは+14.6%、モチベーションクラウドの月会費は6.51億円(+21.3%)〔26〕。中期目標は2028年に営業利益100億円、2030年に150億円、ARR 240億円〔26〕。SELFは2026/10/1に完全子会社化。
-
強み:SaaSのリカーリング収益が成長している
-
強み:株価は1年で+20.9%と、TOPIXに近い健闘〔46〕
-
弱み・リスク:個人開発(スクール)の縮小
-
弱み・リスク:「コンサル」というより人的資本・HRテック銘柄で、比較には注意が必要
4.10 アイ・アールジャパンホールディングス(6035、東証スタンダード)
事業:独立系のIR・SRコンサル。実質株主の判明調査、PA(議決権争奪の戦略立案)、FA(敵対的買収への対応)で独自のモデルを築いている。企業側専門(「アクティビスト側にはつかない」)〔1〕〔27〕。
四季報見出し:【堅調】アクティビスト対策の需要は旺盛。有事型の買収防衛策の導入支援など新しい需要も開拓し、人件費の増加をこなして営業増益。配当性向50%が目安。【決着】アジア開発キャピタルとの訴訟は当社の勝訴が確定。SMBC信託銀行との証券代行の提携は8月末で解消〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 25.3 | 5,783 | 1,005 | 698 | 39.4 | 20 |
| 26.3 | 6,141 | 1,283 | 898 | 50.6 | 28 |
| 27.3予 | 6,600 | 1,400 | 1,000 | 56.3 | 28〜29 |
| 28.3予 | 7,200 | 1,550 | 1,100 | 61.9 | 30〜31 |
バリュエーション:株価761円。時価総額135億円、予想PER 12.33倍、実績PBR 2.08倍、配当利回り3.67%、ROE 15.3%〔1〕。1Qの大型案件(50百万円以上)は計4.21億円(+21.3%)。FY3/27の会社予想は非開示〔27〕。2023年10月に元副社長がインサイダー取引関連で有罪判決を受けた。東洋経済は、売上が不祥事前の約84億円から57億円(FY3/25)に減ったと指摘している〔28〕。
-
強み:アクティビスト、MBO、TOBの増加という構造的な追い風
-
強み:有事案件の単価が高い
-
弱み・リスク:不祥事の後遺症による顧客離れ
-
弱み・リスク:創業者が50.7%を持ち、流動性が限られる〔1〕
-
弱み・リスク:有事案件の多寡で業績が振れ、会社予想は非開示
4.11 追加6社(簡易プロファイル)
以下の6社は四季報データのみで分析した(株価の1年騰落率は未取得)。
エル・ティー・エス(6560、東証プライム→スタンダードへ変更申請)
事業:業務プロセスの可視化・改善・実行支援を行うDXコンサル(プロフェッショナルサービスが91%)。ITビジネスマッチング『アサインナビ』も運営。 四季報:【連続増配】DXコンサルが官公庁の大型案件を獲得して好調、単価の引き上げも効く。【市場変更】流通株式時価総額の基準を満たすのが難しく、スタンダード市場への変更を申請。27年1月29日まで2億円を上限に自己株買い〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 24.12 | 16,592 | 1,107 | 973 | 216.4 | 30 |
| 25.12 | 17,101 | 1,185 | 696 | 153.8 | 35 |
| 26.12予 | 18,300 | 1,600 | 1,050 | 240.8 | 40 |
| 27.12予 | 19,400 | 2,000 | 1,300 | 298.1 | 45〜50 |
バリュエーション:時価総額82億円、予想PER 7.89倍、PBR 1.54倍、配当利回り2.28%、予想ROE 21.0%。大株主は樺島弘明(12.3%)、自己株(6.8%)、クレスコ(6.3%)〔1〕。
-
強み:官公庁DXで実績があり、増益が続いている(27.12期の営業利益予想は2,000百万円)
-
弱み・リスク:営業利益率は6.9%(計算)と低い。マッチング事業が停滞。【解釈】プライム市場の基準を満たせないことは、資本政策(非公開化や提携を含む)を見直すきっかけになりうる
マネジメントソリューションズ(7033、東証プライム)
事業:プロジェクトマネジメント(PMO)の実行支援が柱。PM研修やDX構築支援も行う。 四季報:【最高益】宇宙・防衛・造船など国策関連のPMO需要が高水準で、最高純益・増配。【応戦】アクセンチュアなど大手のPMO市場参入と競合による人材の引き抜きに対応する〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 24.12 | 23,273 | 2,806 | 2,070 | 125.3 | 30 |
| 25.12 | 23,066 | 2,742 | 1,798 | 111.9 | 32 |
| 26.12予 | 26,000 | 3,000 | 2,040 | 129.5 | 50 |
| 27.12予 | 31,000 | 3,500 | 2,380 | 151.0 | 50〜60 |
バリュエーション:時価総額285億円、予想PER 13.99倍、PBR 4.06倍、配当利回り2.95%、ROE 31.5%。大株主はユナイテッドトラスト(22.2%)、高橋信也(8.0%)〔1〕。
-
強み:PMOに特化した専門性と国策関連の需要、高ROE
-
弱み・リスク:PMO業務はAI代替論の焦点〔32〕。大手の参入、1人当たり売上の低さ(約12.6百万円、計算)
山田コンサルティンググループ(4792、東証プライム)
事業:経営コンサルの大手で、事業再生と事業承継に強い。M&Aを強化中で、海外(米国、インド、アジア)にも拠点を持つ。コンサル79%、投資21%。 四季報:【最高益】投資事業は大型案件売却の反動で減るが、主力のコンサルは事業承継・経営戦略が底堅く、海外案件の収益化も効いて営業益が好転。【海外深耕】米国・インドを軸に、買収とコンサルを一体で支援する〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 25.3 | 22,761 | 4,132 | 2,882 | 151.1 | 77 |
| 26.3 | 26,711 | 3,740 | 2,895 | 151.3 | 77 |
| 27.3予 | 26,900 | 4,500 | 2,900 | 150.9 | 77 |
| 28.3予 | 27,200 | 4,700 | 3,000 | 156.1 | 78 |
バリュエーション:時価総額356億円、予想PER 12.27倍、PBR 1.74倍、配当利回り4.30%、ROE 15.2%。大株主は日本マネジメント・アドバイザリー・カンパニー(35.4%)、光通信KK投資事業有限責任組合(6.2%)〔1〕。
-
強み:事業承継・再生・M&Aを一気通貫で手がけ、クロスボーダーに対応できる。高配当
-
弱み・リスク:投資事業による振れ。増収率が低い(27.3期予想は+0.7%、計算)
ビジネスブレイン太田昭和(9658、東証プライム)
事業:会計コンサルとシステム構築が柱で、会計システムに強い。コンサル・システム開発55%、SES共創21%、BPO・マネージドサービス24%。 四季報:【連続増益】人事給与・経理のBPOは苦戦しているが、会計コンサルとシステム開発が下期に大きく伸びる。【株式取得】エンジニア派遣のシステムワン(広島)を5月に完全子会社化。30年度まで5年間で累計27億円の研究開発投資を続ける〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 25.3 | 38,804 | 2,872 | 2,469 | 71.5 | 26 |
| 26.3 | 42,100 | 3,262 | 2,986 | 92.0 | 45 |
| 27.3予 | 43,600 | 3,430 | 2,850 | 87.8 | 47 |
| 28.3予 | 45,000 | 3,600 | 2,960 | 91.2 | 47〜50 |
バリュエーション:時価総額437億円、予想PER 15.35倍、PBR 1.34倍、配当利回り3.74%、ROE 10.0%。大株主に光通信KK投資事業有限責任組合(6.3%)〔1〕。
-
強み:会計領域の専門性。SAP 2027年問題・ERP刷新の需要と相性が良い【解釈】
-
弱み・リスク:SES・BPOの比率が高く、営業利益率は7.7%(計算)。BPOの苦戦
プロレド・パートナーズ(7034、東証プライム)
事業:ローコスト戦略を柱とするコンサル。成果報酬型と固定報酬型でサービスを提供し、ファンドも運営する(25.10期はコンサル34%、ファンド66%)。 四季報:【一転減益】固定報酬型は伸びているが、成果報酬型の後退が止まらない。投資先からの配当金7億円を計上しても営業減益。【成功率】2号ファンド(期間10年)を7月に組成。1号ファンドは投資先16社のうち6社でエグジットに成功〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 24.10 | 3,205 | -90 | 319 | 29.3 | 0 |
| 25.10 | 12,302 | 4,945 | 205 | 18.9 | 0 |
| 26.10予 | 6,500 | 1,300 | 280 | 25.6 | 0 |
| 27.10予 | 7,000 | 1,350 | 300 | 27.4 | 0 |
バリュエーション:時価総額35億円、予想PER 12.60倍、実績PBR 0.51倍、ROE 3.1%。SHINKインベストメントが42.8%を保有〔1〕。
-
強み:成果報酬型の差別化と、ファンドのエグジット実績
-
弱み・リスク:収益の振れが非常に大きい(25.10期の営業利益はファンドの出口益が主因)。【解釈】PBRは0.5倍で、上場を維持するメリットが問われやすい水準
タナベコンサルティンググループ(9644、東証プライム)
事業:中堅企業向けの経営コンサル大手。中計策定、DX・HR戦略などを立案から実装まで総合的に支援する。 四季報:【最高益】従業員支援プログラム(EAP)の運営子会社がフルに寄与し、26年10月に買収した米国の人材・組織支援コンサルが売上3億円を上乗せする。配当性向の上限は80%。【海外強化】日本企業の米国進出を支援する米コンサルを買収〔1〕。
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS(円) | 配当(円) |
|---|---|---|---|---|---|
| 25.3 | 14,543 | 1,500 | 1,016 | 30.8 | 24 |
| 26.3 | 16,282 | 1,813 | 1,100 | 33.9 | 27 |
| 27.3予 | 17,500 | 1,900 | 1,150 | 35.9 | 29 |
| 28.3予 | 19,000 | 2,050 | 1,250 | 39.1 | 29〜31 |
バリュエーション:時価総額235億円、予想PER 20.47倍、PBR 2.17倍、配当利回り4.19%、ROE 10.4%。創業家(田邊家)が上位株主〔1〕。
-
強み:中堅企業の顧客基盤、連続最高益、M&Aによる領域拡大
-
弱み・リスク:営業利益率は11.1%(計算)。買収案件の利益寄与は小さい
4.12 16社比較表
| コード | 社名 | 市場 | 直近実績期 | 売上高 | 営業利益 | 営業利益率 | 今期予 増収率 | 今期予 営業増益率 | 時価総額(億円) | 予想PER(倍) | 実績PBR(倍) | 予想配当利回り | ROE 実績/予(%) | 1年騰落率 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 6532 | ベイカレント | P | 26.2 | 148,332 | 50,931 | 34.3% | +28.1% | +27.2% | 15,315 | 31.8 | 14.64 | 1.27% | 35.8/43.8 | +33.3% |
| 4307 | 野村総研 | P | 26.3 | 814,708 | 58,273 | 7.2% | +5.6% | +208.9% | 33,408 | 27.4 | 8.92 | 1.41% | 3.5/32.7 | +7.9% |
| 6088 | シグマクシスHD | P | 26.3 | 23,831 | 6,064 | 25.4% | +2.8% | +2.2% | 534 | 11.9 | 3.88 | 4.18% | 27.8/34.6 | -26.9% |
| 3636 | 三菱総研 | P | 25.9 | 121,458 | 8,010 | 6.6% | +2.9% | +4.9% | 840 | 12.7 | 1.06 | 3.14% | 9.2/8.5 | +5.9% |
| 9757 | 船井総研HD | P | 25.12 | 33,330 | 8,813 | 26.4% | +8.0% | +2.1% | 1,213 | 18.7 | 4.17 | 3.95% | 26.5/24.5 | -1.7% |
| 4310 | DI | P | 26.3 | 8,691 | 1,790 | 20.6% | -2.2% | -44.1% | 246 | 30.8 | 2.11 | 5.30% | 13.0/7.5 | +1.3% |
| 7038 | フロンティアM | P | 25.12 | 13,489 | -335 | -2.5% | +3.8% | 黒字転換 | 68 | —(27.12: 23.0) | 4.27 | 1.38% | -51.1/-6.3 | -17.5% |
| 9556 | INTLOOP | G | 25.7 | 33,551 | 2,186 | 6.5%※ | +19.2% | -36.0% | 212 | 8.7※ | 3.19 | 0.00% | 25.0/10.3 | -47.9% |
| 2170 | リンクアンドモチベ | P | 25.12 | 41,522 | 4,204 | 10.1% | +12.5% | +50.1% | 673 | 19.4 | 5.26 | 2.70% | 13.0/28.3 | +20.9% |
| 6035 | IRジャパンHD | S | 26.3 | 6,141 | 1,283 | 20.9% | +7.5% | +9.1% | 135 | 12.3 | 2.08 | 3.67% | 15.3/15.5 | -14.8% |
| 6560 | LTS | P→S | 25.12 | 17,101 | 1,185 | 6.9% | +7.0% | +35.0% | 82 | 7.9 | 1.54 | 2.28% | 15.3/21.0 | 未取得 |
| 7033 | MSOL | P | 25.12 | 23,066 | 2,742 | 11.9% | +12.7% | +9.4% | 285 | 14.0 | 4.06 | 2.95% | 31.5/31.1 | 未取得 |
| 4792 | 山田コンサル | P | 26.3 | 26,711 | 3,740 | 14.0% | +0.7% | +20.3% | 356 | 12.3 | 1.74 | 4.30% | 15.2/14.7 | 未取得 |
| 9658 | BBS太田昭和 | P | 26.3 | 42,100 | 3,262 | 7.7% | +3.6% | +5.2% | 437 | 15.4 | 1.34 | 3.74% | 10.0/9.4 | 未取得 |
| 7034 | プロレド | P | 25.10 | 12,302 | 4,945 | 40.2% | -47.2% | -73.7% | 35 | 12.6 | 0.51 | 0.00% | 3.1/4.0 | 未取得 |
| 9644 | タナベ | P | 26.3 | 16,282 | 1,813 | 11.1% | +7.5% | +4.8% | 235 | 20.5 | 2.17 | 4.19% | 10.4/11.3 | 未取得 |
| 参考:TOPIX連動ETF(1306) | +27.7% |
出所:会社四季報オンライン 2026年4集秋号(株価は2026/10/16)〔1〕。営業利益率・増収率・増益率は四季報の直近実績期と今期予想(四季報予想)から計算した(四季報のライバル比較表の掲載値とは小数点以下が異なる場合がある。例:NRI 7.1%、三菱総研 6.5%)。予想PERは四季報の掲載値(今期または来期。表示は小数1桁に丸めた)。1年騰落率はYahoo Financeの終値ベース(2025/10/16→2026/10/16、二次・未検証)〔46〕。※INTLOOPの営業利益率は四季報に掲載がなく、25.7期の単純計算による参考値。今期予の増収率は26.7予想を25.7実績と比べたもので、会社公表のFY7/26実績は売上404億円・営業利益13.4億円(約3.3%)。掲載PER 8.66倍は掲載EPSからの計算値(約13.7倍)と一致せず、要確認。NRIの増益率は前期の減損からの回復による。DIとプロレドは投資・ファンド収益の振れを含む。16社の時価総額合計は約5兆4,074億円(計算)。
5. 株価・バリュエーション
5.1 過去1年の株価パフォーマンス(vs TOPIX)
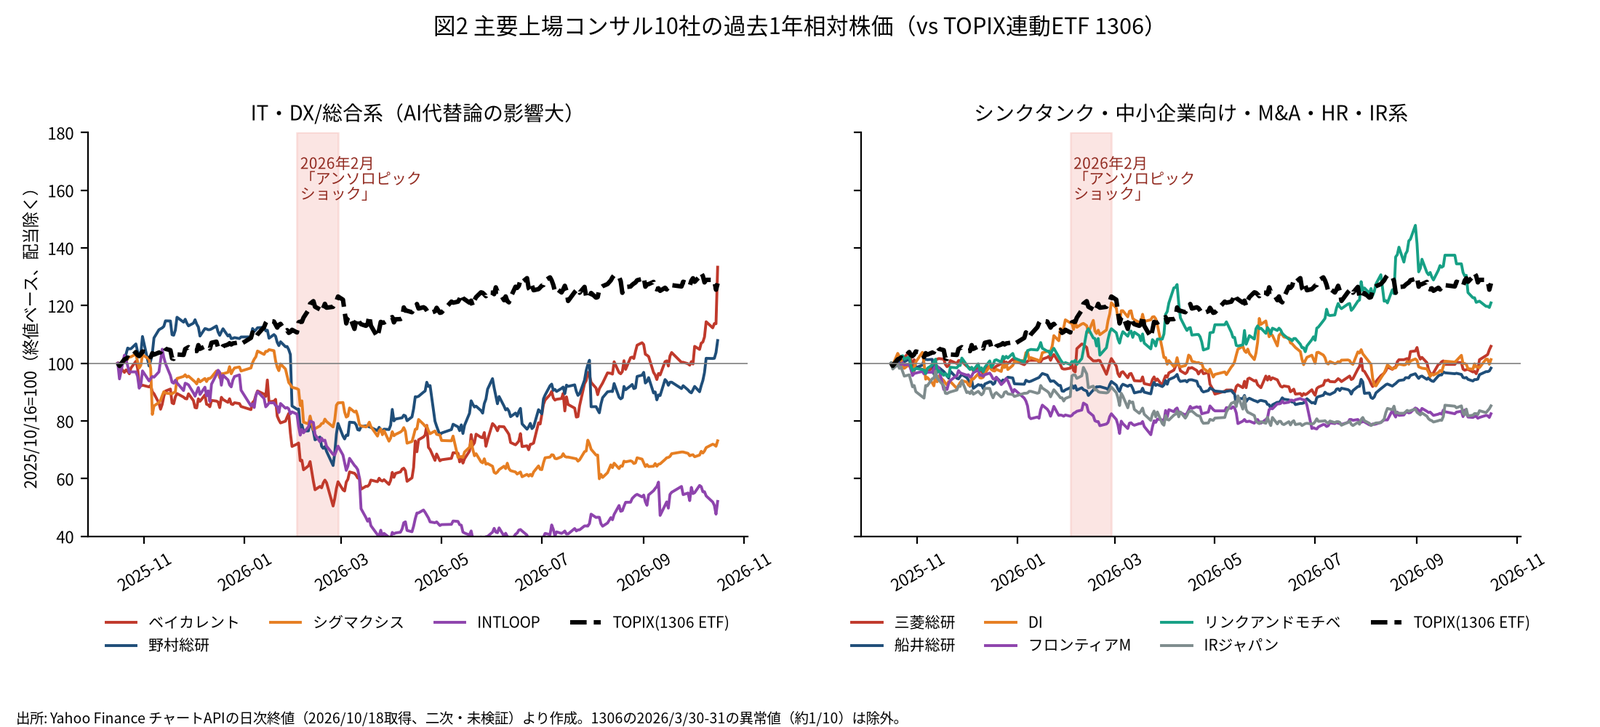
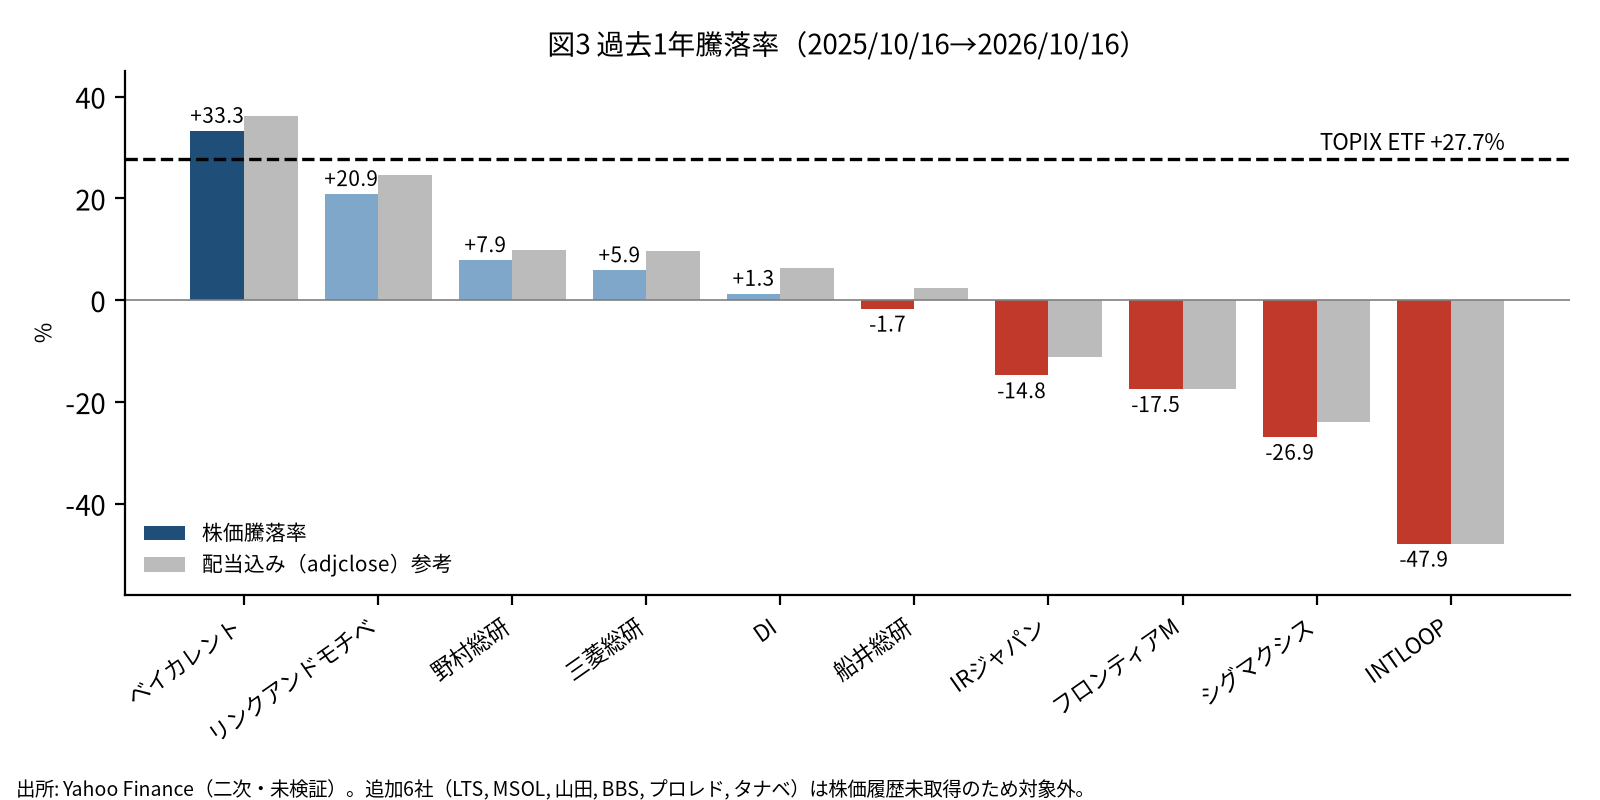
過去1年(2025/10/16→2026/10/16)でTOPIX連動ETF(1306、+27.7%)を上回ったのは、データのある10社のうちBC(+33.3%、配当込み+36.1%)だけだった。リンクアンドモチベーション(+20.9%)はTOPIXにほぼ並び、NRI(+7.9%)と三菱総研(+5.9%)はプラスながら大きく劣後した。一方、INTLOOP(-47.9%)、シグマクシス(-26.9%)、フロンティアM(-17.5%)、IRジャパン(-14.8%)は二桁の下落だった〔46〕。東洋経済は、コンサル株が2025年秋からTOPIXと逆行して下落していたと報じている〔32〕。INTLOOPは6月の下方修正、シグマクシスは1Qの減収減益、フロンティアは継続企業の前提に関する重要事象が下げの主な材料になった。
5.2 2026年2月の「アンソロピックショック」
2026年2月上旬、Anthropicの「Claude Cowork」をきっかけに、AIによる業務代替への懸念からIT・コンサル株がまとめて売られた。BC、SHIFT、ライズ、INTLOOPは2025年8月末比で半値近くまで下げた〔32〕〔33〕〔35〕。BCは一時ストップ安となり、2/24に3,861円の安値をつけた〔33〕。NRIは30%超下落した(ロイター、有料記事のため検索要約ベース)〔34〕。一方、野村證券のストラテジストのように「過剰反応」とする見方もあった〔36〕。
| 銘柄 | 1/30→2/24(%、計算) | 1〜2月上旬の高値→2月〜3月中旬の安値(%、計算) | 2/24→10/16(%、計算) |
|---|---|---|---|
| ベイカレント | -29.0 | -46.4 | +164.1 |
| 野村総研 | -24.3 | -42.6 | +67.2 |
| INTLOOP | -17.8 | -45.0 | -23.8 |
| シグマクシス | -15.0 | -26.5 | -6.2 |
| フロンティアM | -3.8 | -13.9 | +4.5 |
| DI | -3.1 | -4.5 | -9.2 |
| 三菱総研 | -1.9 | -8.8 | +10.1 |
| 船井総研 | +0.5 | -7.9 | +7.7 |
| IRジャパン | +2.2 | -12.5 | -5.0 |
| リンクアンドモチベ | +5.2 | -7.1 | +14.7 |
| TOPIX ETF(1306) | +7.1 | -3.7 | +6.8 |
出所:Yahoo Financeの日次終値から計算(二次・未検証)〔46〕。高値・安値は終値ベース。2/24→10/16はBC 3,861→10,195円、NRI 3,561→5,953円など。
【解釈】市場は何を織り込んだのか
・下げは「人月・ジュニア/PMO依存度が高く、IT実装に近い」銘柄(BC、NRI、INTLOOP、シグマクシス)に集中した。顧客基盤がストック型(船井)、組織・HR(LM)、有事対応(IRJ)の銘柄はほとんど下げなかった。市場はAI代替のリスクを「業務の標準化度合い」で選り分けたと読める。
・BCはその後、1Hの好決算(売上+35.7%、AI関連が売上の50〜60%)と新中計で「AIは代替ではなく需要」というストーリーを示し、安値から2.6倍まで戻った。これに対してINTLOOPは、AI論とは別に採用コストの問題で下方修正し、戻りが鈍い。ショック後の株価の分かれ方を決めたのは「AIの影響そのもの」ではなく「業績で反証できたかどうか」だった。
・IRジャパン、フロンティアM、DIは、AI論とは別の個別要因(不祥事の後遺症、継続企業の前提、投資収益の振れ)で低迷している。
5.3 バリュエーションの分散
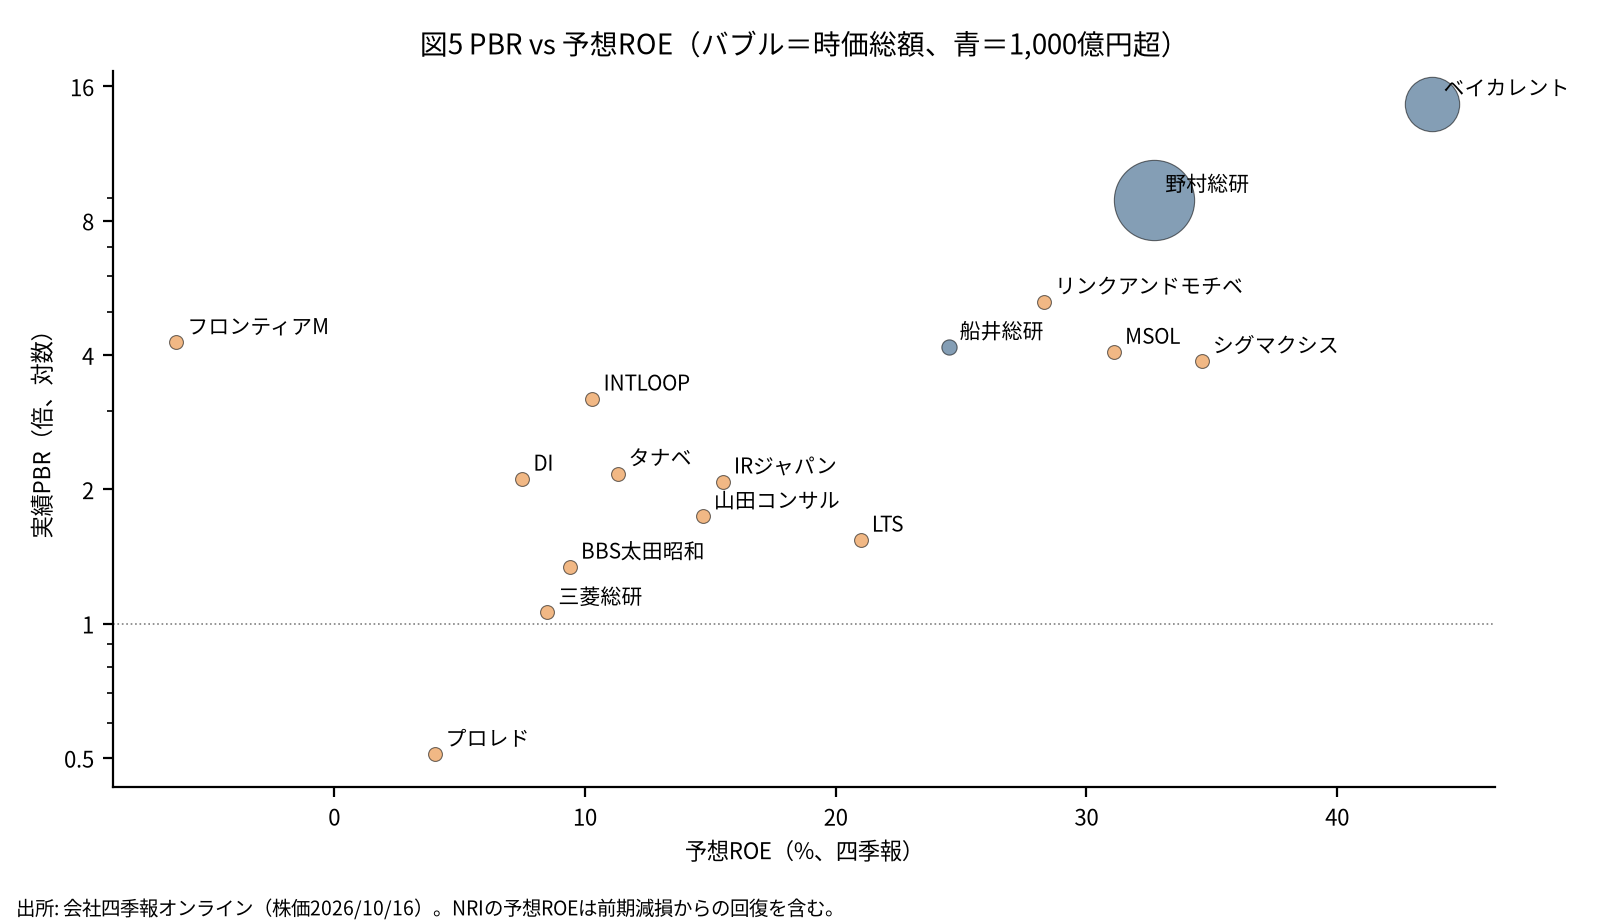
| 区分 | 銘柄(予想PER) | PSR(時価総額÷今期予想売上、計算) | 【解釈】市場が織り込むもの |
|---|---|---|---|
| 高成長プレミアム | BC 31.8倍、NRI 27.4倍 | BC 約8.1倍、NRI 約3.9倍 | BCは中計の「EPS約1,000円(FY2/31)」に対し、現在の株価は約10倍(計算)。目標の達成確度を一部割り引きつつ、高成長の継続を織り込んでいる |
| ストック型・HR | タナベ 20.5倍、LM 19.4倍、船井 18.7倍 | 船井 約3.4倍、LM 約1.4倍、タナベ 約1.3倍 | 安定性と高配当(タナベ・船井の利回りは約4%)への評価 |
| 投資収益が混在 | DI 30.8倍(減益予想ベース)、プロレド 12.6倍 | DI 約2.9倍、プロレド 約0.5倍 | 利益が投資収益で振れるため、PERの解釈には注意が必要。プロレドはPBR 0.51倍 |
| 中堅・割安 | 三菱総研 12.7倍、山田 12.3倍、IRJ 12.3倍、シグマクシス 11.9倍、BBS 15.4倍 | 三菱総研 約0.7倍、BBS 約1.0倍、山田 約1.3倍、シグマクシス 約2.2倍 | 成長鈍化、事業ミックス、ガバナンスへの懸念をディスカウント |
| PMO・人材系 | MSOL 14.0倍、INTLOOP 8.7倍(要確認)、LTS 7.9倍 | MSOL 約1.1倍、INTLOOP 約0.5倍、LTS 約0.45倍 | AI代替論と採用コストへの懸念。LTSとINTLOOPは1桁PER |
PERは四季報の掲載値〔1〕。PSRは作成者が「四季報の時価総額÷四季報の今期予想売上」で計算した。INTLOOPは26.7予想の売上(400億円)で計算。
6. 今後の業界見通し
6.1 シナリオ分析(【見解】)
| シナリオ | 前提 | 業界への影響 | 相対的に有利/不利 |
|---|---|---|---|
| ベース | IDCの予測どおり年率約10%の成長(2030年に約1.4兆円)〔29〕。AI・サイバー・防衛・SAPの需要が続き、人材不足が成長の上限になる | 単価の上昇が続く一方、採用コストもかさむ。上位企業がシェアを伸ばす | 有利:BC、NRI(コンサル)、MSOL(国策PMO)。中立:船井、タナベ、山田 |
| ブル | AIエージェントによる全社変革が案件を大型化・複数年化させる(IDC)〔29〕。SAP 2027の駆け込みと防衛予算の執行が重なる。成果連動型の契約が広がり、1人当たり売上が伸びる | EBITDAマージンが上昇(BCの中計の40%に接近)。バリュエーションも再評価される | 有利:BC、NRI、BBS太田昭和(ERP)、三菱総研(政策) |
| ベア | AI代替がPMO・ジュニア業務で現実化し、価格が下落する(Accentureは「lower pricing」)〔41〕。海外と同じく裁量的支出が抑制され(インドIT)〔42〕〔44〕、中東情勢が悪化し(NRI、Accenture)〔9〕〔41〕、公共予算の執行が遅れる | 稼働率が低下し、採用の先行投資が重荷になって減益に陥る企業が出る | 不利:INTLOOP、LTS、MSOL、シグマクシス(大口依存)。相対的に耐性があるのは船井(ストック)、IRJ(有事) |
6.2 AIの影響:需要と代替の両面
-
需要側: BCは売上の50〜60%がAI関連で、「導入支援からAIネイティブ組織・オペレーション改革へ」移行していく〔3〕。NRIではAIコンサル案件が5倍超になり、フロンティアAIによってサイバー需要も急増している〔9〕。四季報の業界天気予想は「AI導入に伴うデータ整備や組織設計支援」のニーズが高いとする〔1〕。
-
代替側: 東洋経済は、成長を牽引してきたPMO業務の代替リスクを指摘している〔32〕。シグマクシスの株主対話でも「生成AIによる代替リスク」が論点になった〔13〕。Accentureは1人当たり売上の上昇の一部をAIの効果とし、FY27は採用ペースを落とすが、エントリーレベルの採用は続けると説明している〔41〕。
-
【見解】 短期(1〜2年)はAIが需要を増やす効果のほうが大きい。中期(3〜5年)には、人月型で標準化しやすい業務(議事録・資料作成・進捗管理・テスト)から単価への圧力が強まる。「売上と人員のデカップリング」(IDC)〔31〕を実現できるかどうかが、株式市場の評価を分ける。
6.3 人材の制約と賃金インフレ
IDCは成長の最大の阻害要因を「デリバリー人材の不足」としている〔30〕。主要総合系の社員数は2025→26年に+13%増え〔38〕、転職者の平均年収は927万円に上昇した〔40〕。【見解】採用の巧拙がそのまま業績の振れにつながる(INTLOOP、シグマクシス)。賃金インフレを単価に転嫁できるブランド力(BCの単価の一律化〔5〕)を持つ上位企業と、持たない中堅以下の差は広がる可能性が高い。
6.4 SAP 2027年問題
ECC 6.0の標準保守は2027年末に終わり、延長保守は2030年末までとなる。国内ユーザーのうちS/4HANAの利用は44.1%で、第三者保守の検討が20.4%、他社ERPの検討が9.3%〔37〕。コンサル不足で「15社連続の提案辞退」という事例も報じられた〔37〕。【見解】2027〜2030年にかけて、ERP刷新のPMOや会計・業務設計の需要が集中する。BBS太田昭和(会計)、アビーム、アクセンチュア(COMWAREの買収はこの文脈)〔41〕、PMO各社にとっては追い風となる一方、デリバリーの逼迫で不採算化するリスクもある(MRIのITSの教訓)。
6.5 公共・防衛・サイバー
三菱総研は「戦略17分野」を軸に官公庁の受注が好調で、TTCの経常利益予想を上方修正した〔16〕〔17〕。BCは防衛省・防衛装備庁の業務改革と調達支援を手がけ、サイバー+防衛を売上の約20%に伸ばす方針〔3〕。MSOLでは宇宙・防衛・造船のPMO需要が高水準〔1〕。注意点として、公共案件は予算成立と執行の時期に左右される(NRIの1Qでは約2カ月遅れた)〔9〕。
6.6 再編・M&A(IB向け、【解釈】)
| 類型 | 主体・候補(出所の事実) | 【解釈】論点 |
|---|---|---|
| 能力獲得型の買収(大手) | BC:新中計で「ケイパビリティ獲得のためのM&A」とJVを初めて明示(具体的な案件は未確認)〔4〕。NRI:M&AはAI・セキュリティに照準、事業投資約2,400億円〔1〕〔10〕。Accenture:COMWAREを買収〔41〕 | AI・データ、セキュリティ、SAP/ERP、防衛・宇宙の専門ブティックが標的になりやすい。BCは運転資金を超える余剰キャッシュの使途として、M&Aと自社株買いを比べる立場にある |
| 連続的なボルトオン(中堅) | 船井:ロジクリエイト、MTUS、MIコンサル〔18〕/タナベ:米国のコンサル〔1〕/BBS:システムワン〔1〕/LM:SELF〔26〕/INTLOOP:システム会社など〔25〕 | 中小規模の買収が続く。売り手は創業者が率いる地方・専門ファームで、事業承継のニーズとも重なる |
| 資本提携・持分法化 | シグマクシス:CCT株14.79%(持分法化を目標)〔14〕/船井:東京海上日動と資本業務提携〔20〕/DI:電通G 22.9%・山口FG 22.0%〔1〕 | 段階的な取得からTOBへ進む可能性、事業会社との提携の深化 |
| 非公開化・TOB・MBOの候補になりうる特徴 | PBR 1倍前後以下:プロレド 0.51倍、三菱総研 1.06倍、BBS 1.34倍、LTS 1.54倍〔1〕/オーナーの持分が高い:IRJ(創業者50.7%)、INTLOOP(創業者49.3%+KSM 21.2%)、プロレド(42.8%)、山田(35.4%)〔1〕/市場区分の変更:LTS(スタンダードへ変更申請)〔1〕/継続企業の前提:フロンティア〔23〕/光通信系ファンドの保有:山田 6.2%、BBS 6.3%〔1〕 | いずれも「特徴の列挙」で、案件の予想ではない。小型で流動性が低く、上場維持のコストに見合わない企業ほど、MBOやスポンサー型TOBの論理が成り立ちやすい |
| PE・ロールアップ | PE案件についての具体的な事例は、今回の出所の範囲では確認できなかった | PMO・ITコンサルの中堅(MSOL、LTS、INTLOOP、未上場のブティック)は細分化しており、ロールアップの対象になりうる。ただしAI代替論でバリュエーションの不確実性が高い |
6.7 海外からの示唆:Accentureとインド IT(2026年10月)
| 企業 | 直近の業績 | 論点 |
|---|---|---|
| Accenture Q4 FY8/26(10/1) | 売上186.8億ドル(現地通貨+7%)。コンサル売上92.8億ドル(+7%)、コンサル受注のBtBは1.0。FY27ガイダンスは現地通貨+3〜6%、営業利益率15.9〜16.1%〔41〕 | APACは日本・豪州・シンガポールが牽引。「多くの領域で価格が下がった」。裁量的支出は「大きく変わっていない」。固定価格が受注の65%超。「AIの機会は社内のAI効率化の影響より大きい」 |
| TCS Q2 FY3/27 | 売上は前年比+11%(ルピー建て)、営業利益率24%、AI売上の年換算は31億ドル〔42〕 | 「裁量的支出は引き続き精査されている」。Everest Groupは「広範な需要回復ではなく個別の触媒頼み」とコメント |
| HCLTech Q2 | 売上37.24億ドル(+2.2%)。FY27ガイダンスは恒常為替で2.5〜4.0%〔43〕 | Advanced AIの売上は前四半期比+28.4% |
| Wipro Q2(10/15) | ITサービス売上は26.1億ドルで横ばい。Q3ガイダンスは-1.5〜+0.5%〔44〕 | コスト最適化とベンダー集約が続く |
| Infosys | Q2の発表は10/23。FY27ガイダンスは1Q時点で+1.5〜3.0%に下方修正済み〔45〕 | 「1〜2%に下方修正」との報道もあるが、時期と内容は未確認 |
【見解】グローバルのITサービスは低成長で、AIによる価格圧力にさらされている。一方、日本は人材不足、DXの遅れ、防衛、SAPといった固有の要因で高い成長を続けており、Accentureも日本を牽引役に挙げる。ただし、Accentureの「lower pricing」とインド勢の裁量的支出の弱さは、日本でも人月単価の上昇が永続しないことを示す先行指標として注視すべきだ。
7. 投資・案件の観点からの示唆(IB視点、【見解】)
7.1 エクイティの観点
-
勝ち組への集中: 上場コンサルの時価総額の約9割はBCとNRIが占める。機関投資家のアクティブ運用で「コンサル」として実質的に投資対象になるのは、ほぼこの2社。中小型株は流動性が乏しく、オーナーの持分が高いため、ディスカウントが続きやすい。
-
KPIで反証できるかが評価を決める: 2月のショック後に株価が戻ったかどうかは、1人当たり売上、案件数、受注残を業績で示せたかで決まった。今後の決算でも、BCの3Qの見通し(案件数+25〜28%、1人当たり売上+5〜7%)〔3〕と、NRIのコンサルの受注残(+9.9%)〔9〕が、セクター全体のセンチメントの指標になる。
-
エクイティストーリーの再構築: 中堅各社には、人月モデルからの転換(成果連動、SaaS、ストック化)、AI活用による生産性、株主還元を組み合わせたストーリーが求められる。LTSとINTLOOPの自社株買い(いずれも27年1月29日まで)〔1〕は、株価の低迷に対する危機感の表れ。
7.2 M&A・資本政策の観点
-
買い手側のカバレッジ: BC(余剰キャッシュの使途としてM&A・JV・海外拠点を明示)〔4〕、NRI(AI・セキュリティ、約2,400億円の投資枠)〔10〕、船井・タナベ・BBS・LM(ボルトオンを継続)。外資・Big4・アクセンチュア(COMWAREを買収)〔41〕も国内のブティックを買う側にいる。
-
売り手・再編の論点: 小型で流動性が低い、PBRが低い、市場区分の基準が厳しい、ガバナンスの課題がある、といった企業では、MBO、スポンサー付きTOB、事業会社への売却、事業の切り出しが選択肢になる(6.6の特徴の列挙を参照。個別案件の予想ではない)。
-
近接業種の関係: 山田、フロンティア、船井(あがたFAS)はM&A助言の領域で投資銀行と競合する一方、中堅中小のディールソースとして協業の相手にもなる。IRジャパンは、アクティビスト対応・TOB・MBOの局面で企業側のPA/FAとして関与する存在。
7.3 デューデリジェンスで確認すべきポイント
| 論点 | 確認事項 |
|---|---|
| 収益の質 | 人月・固定・成功報酬・ストックの比率。上位顧客への依存(シグマクシスの上位10社の減少〔15〕)、公共と民間の比率 |
| KPI | コンサルタント数、稼働率、単価(役職別)、1人当たり売上、採用数と離職率、新卒・経験者の比率 |
| 人材のリテンション | パートナーやキーパーソンへの依存、競合による引き抜き(MSOL〔1〕)、チェンジ・オブ・コントロール時の離職リスク |
| AIによる影響 | 業務の標準化度合い、ジュニア業務の比率、AIを前提にした価格体系への移行計画 |
| 不採算・偶発債務 | 固定価格・SI案件の不採算(MRIのITS〔16〕)、訴訟・コンプライアンス(IRJ〔28〕) |
| 投資資産 | ベンチャー投資・ファンドの簿価と公正価値(DI、プロレド、フロンティア、山田) |
8. 参考情報
8.1 今後のカタリスト
| 日付 | イベント | 注目点 |
|---|---|---|
| 2026/10/23 | Infosys Q2 FY3/27決算 | グローバルの裁量的支出、ガイダンス |
| 2026/10/29 | 野村総合研究所 第2四半期決算〔8〕 | コンサルの稼働率回復と公共受注の進捗、サイバー需要 |
| 2026年10月末(日付は未確認) | 三菱総合研究所 FY9/26本決算・次期中計〔16〕 | ITSの採算管理、案件選別、TTCの成長、資本政策 |
| 〜2027/1/29 | LTS・INTLOOPの自己株買いの期限〔1〕 | 実行の進捗 |
| 〜2027/3末 | シグマクシスによるCCT株の持分法適用水準への到達目標〔14〕 | 追加取得、提携の深化 |
| 継続 | BCの3Q KPI(案件数、1人当たり売上、コンサルタント数)〔3〕 | 採用・育成費とマージン |
8.2 データ上の注意
-
四季報のデータは2026年4集秋号(2026/9/16発売)で、株価は2026/10/16 15:30時点(15分ディレイ)。四季報の業界研究の企業一覧は全69社のうち一部のみ確認した。
-
営業利益率の多くは作成者が四季報の直近実績期から計算したもので、ライバル比較表の掲載値(BC 34.3%、NRI 7.1%、シグマクシス 25.4%、三菱総研 6.5%、船井 26.4%、DI 20.5%)とわずかに異なる場合がある。INTLOOPの約6.5%は25.7期の単純計算による参考値。
-
株価の騰落率はYahoo Financeのチャートデータ(二次・未検証)で、Bloomberg/QUICKとは照合していない。1306は2026/3/30-31に約1/10の異常値があり、チャートからは除外した。追加6社の株価履歴は取得していない。
-
BCの決算期の表記は、2026/10/15から「FY2026=2027年2月期」に変わった。本稿では原則として四季報の表記(27.2期など)を使っている。
-
未検証・要確認の項目: BCの稼働率レンジ(二次)、NRI中計の「コンサル+200億円」と離職率3.6%、シグマクシスの上位10社の売上(NewsPicksのコメント由来)、INTLOOPの準委任比率、IRJの契約形態、東洋経済の「2030年に約4兆円」の出所、Infosysのガイダンス修正の報道、日本総研・Ridgelinez・IBMなどの規模。
-
有料記事(ロイター、東洋経済、ダイヤモンドなど)は本文の一部だけを読んだ。 該当する記述は、検索の要約や見出しに基づく。
-
1人当たり売上・利益は、決算期と従業員数の時点がずれた単純計算で、フリーランスや外注は含まない。
8.3 出所一覧(本文中の〔番号〕に対応)
〔1〕 会社四季報オンライン 2026年4集秋号(各社ページ)/業界研究「コンサルティング」 https://shikiho.toyokeizai.net/gyoukai/industry/88
〔2〕 ベイカレント 2027年2月期 第2四半期決算短信 https://www2.jpx.co.jp/disc/65320/140120261009548418.pdf
〔3〕 ベイカレント 決算補足資料 https://www2.jpx.co.jp/disc/65320/140120261009548448.pdf
〔4〕 ベイカレント 新中期経営計画(2026/10/15) https://www2.jpx.co.jp/disc/65320/140120261009548488.pdf
〔5〕 ダイヤモンド・オンライン(BCの単価・稼働率、有料・一部のみ) https://diamond.jp/articles/-/370887
〔6〕 日本経済新聞(BCの決算) https://www.nikkei.com/article/DGXZQOUB156J70V11C26A0000000/ / https://www.media-ir.com/news/?p=184899
〔7〕 ダイヤモンドZAi(BCストップ高) https://diamond.jp/zai/articles/-/1074199 / 財経新聞 https://www.zaikei.co.jp/article/20261016/873717.html
〔8〕 NRI 2027年3月期 第1四半期決算短信 https://ir.nri.com/jp/ir/news/auto_20260729501398/pdfFile.pdf / IRカレンダー https://ir.nri.com/jp/ir.html
〔9〕 NRI 1Q決算説明資料(スクリプト付) https://ir.nri.com/jp/ir/library/financial/main/00/teaserItems1/01115/linkList/02/link/20260730_financialresultspresentaionwithnote.pdf
〔10〕 NRI 中期経営計画2028 https://ir.nri.com/jp/ir/management/plan/main/0/link/20260424_mediumtermmanagementplan.pdf / https://www2.jpx.co.jp/disc/43070/140120260423509071.pdf
〔11〕 NRI セグメント情報 https://ir.nri.com/jp/ir/finance/ifrs_segments.html
〔12〕 日経クロステック(NRIの減損) https://xtech.nikkei.com/atcl/nxt/news/24/03195/
〔13〕 シグマクシスHD 1Q補足資料 https://www2.jpx.co.jp/disc/60880/140120260803507035.pdf / 株主対話 https://www.sigmaxyz.com/ja/ir/shareholder/dialogue.html
〔14〕 シグマクシスHD CCT株式の取得 https://www2.jpx.co.jp/disc/60880/140120260410501936.pdf / 株探 https://kabutan.jp/news/marketnews/?b=n202607170988
〔15〕 NewsPicks(シグマクシス1Q、コメント、二次) https://newspicks.com/news/17235479/
〔16〕 三菱総合研究所 決算資料 https://ir.mri.co.jp/ja/index/latest-material/main/0/teaserItems2/0/linkList/0/link/2026_2Q.pdf
〔17〕 日本経済新聞(三菱総研の上方修正) https://www.nikkei.com/article/DGXZRST0509173T20C26A4000000/
〔18〕 船井総研HD 2026年12月期 中間決算 https://www2.jpx.co.jp/disc/97570/140120260806513602.pdf
〔19〕 船井総研HD 中計「サステナグロース2028」 https://hd.funaisoken.co.jp/cdn/shop/files/stra_2026_02.pdf?v=3448355292256300495
〔20〕 船井総研HD 東京海上日動との資本業務提携 https://www2.jpx.co.jp/disc/97570/140120260701586306.pdf / https://hd.funaisoken.co.jp/cdn/shop/files/web_report-2026.pdf?v=17064639823810118574
〔21〕 ドリームインキュベータ 1Q資料 https://www2.jpx.co.jp/disc/43100/140120260731504703.pdf / 通期 https://www2.jpx.co.jp/disc/43100/140120260514532384.pdf
〔22〕 ドリームインキュベータ 経営計画 https://www.dreamincubator.co.jp/wp2026/wp-content/uploads/2026/05/2605_management_plan.pdf
〔23〕 フロンティア・マネジメント 中間決算 https://www2.jpx.co.jp/disc/70380/140120260813519866.pdf / https://www2.jpx.co.jp/disc/70380/140120260813519111.pdf
〔24〕 東洋経済オンライン(フロンティア「上場維持に黄信号」、有料・一部のみ) https://toyokeizai.net/articles/-/949248
〔25〕 INTLOOP 決算資料 https://www2.jpx.co.jp/disc/95560/140120260911534793.pdf / 下方修正 https://www2.jpx.co.jp/disc/95560/140120260611568714.pdf / https://www.intloop.com/news/20260911/ / 株探 https://kabutan.jp/stock/news?b=n202606120735&code=9556
〔26〕 リンクアンドモチベーション 中間決算 https://www2.jpx.co.jp/disc/21700/140120260810516175.pdf / https://www2.jpx.co.jp/disc/21700/140120260810516448.pdf / 中期 https://www.lmi.ne.jp/news/release/detail.php?id=1079 / SELF https://www.lmi.ne.jp/news/release/filedownload.php?name=e57f732a7aadeacb51612b7b4ec28a62.pdf
〔27〕 IRジャパンHD 決算 https://www2.jpx.co.jp/disc/60350/140120260513531652.pdf / 1Q https://www2.jpx.co.jp/disc/60350/140120260730503801.pdf
〔28〕 IRジャパンHD 元副社長の判決 https://www2.jpx.co.jp/disc/60350/140120231005563382.pdf / 日経 https://www.nikkei.com/article/DGKKZO75059500V01C23A0CT0000/ / 東洋経済 https://toyokeizai.net/articles/-/880460
〔29〕 IDC Japan(国内ビジネスコンサル市場予測 2026) https://www.idc.com/resource-center/blog/japan-business-consulting-market-ai-growth-2030/ / https://my.idc.com/getdoc.jsp?containerId=JPJ53501026
〔30〕 IDC Japan(2025/12/10) https://my.idc.com/getdoc.jsp?containerId=prAP54019325
〔31〕 IDC Japan 事業者動向(2026/6) https://my.idc.com/getdoc.jsp?containerId=JPJ53500526
〔32〕 東洋経済オンライン(コンサル株、AI代替、有料・一部のみ) https://toyokeizai.net/articles/-/941598
〔33〕 日本経済新聞(アンソロピックショック) https://www.nikkei.com/article/DGXZQOUB242YG0U6A220C2000000/
〔34〕 ロイター(2026/2/26、有料・検索要約ベース) https://jp.reuters.com/markets/japan/F4IVMCXVNZJBNPKIE2LNJETVW4-2026-02-26/
〔35〕 ITmedia ビジネス https://www.itmedia.co.jp/business/articles/2603/04/news031.html
〔36〕 野村證券 ウェルススタイル(「過剰反応」との見方) https://www.nomura.co.jp/wealthstyle/article/0613/
〔37〕 ITmedia エンタープライズ(SAP 2027年問題) https://www.itmedia.co.jp/enterprise/articles/2512/19/news049.html / https://www.itmedia.co.jp/enterprise/articles/2604/16/news003.html
〔38〕 consul.global(主要ファームの人員、初任給、市場規模推計、二次) https://consul.global/post10594/ / https://consul.global/post37517/ / https://consul.global/post37872/
〔39〕 アビームコンサルティング 決算公告 https://prtimes.com/finance/8010001085296/settlement
〔40〕 ダイヤモンド・オンライン(コンサル転職者の年収) https://diamond.jp/articles/-/381536
〔41〕 Accenture Q4 FY26 決算 https://newsroom.accenture.com/content/4q-full-fy26-earnings/accenture-reports-fourth-quarter-and-full-year-fiscal-2026-results.pdf / 決算説明会の書き起こし https://www.fool.com/earnings/call-transcripts/2026/10/01/accenture-acn-q4-2026-earnings-call-transcript/
〔42〕 TCS Q2(BusinessLine) https://www.thehindubusinessline.com/info-tech/tcs-trumps-q2-estimates-on-global-ai-led-growth-net-profit-jumps-15-to-13884-crore/article71561029.ece / Mint https://www.livemint.com/market/mark-to-market/tcs-tata-consultancy-services-nifty-it-openai-ai-disruption-anti-ai-trade-q2fy27-results-it-stocks-11791531832161.html
〔43〕 HCLTech Q2 FY27 https://www.hcltech.com/sites/default/files/document/open/quarter-results/2026-10/hcltech-Q2-fy27-Investor-release.pdf
〔44〕 Wipro Q2 FY27 決算説明会の書き起こし https://www.wipro.com/content/dam/nexus/en/investor/quarterly-results/2026-2027/q2fy27/q2fy27-earnings-transcript.pdf
〔45〕 Infosys https://www.infosys.com/investors/news-events/quarterly-newsletter/highlights-q2fy27.pdf / TradingView(二次・要確認) https://www.tradingview.com/news/tradingview:28f08359552bb:0-weekly-recap-infy-trims-fy27-growth-to-1-2-and-optimum-adds-50bps/
〔46〕 Yahoo Finance チャートAPI(日次終値、2026/10/18取得、二次・未検証) https://query1.finance.yahoo.com/v8/finance/chart/{code}.T
〔47〕 株予報(BCの目標株価、二次) https://kabuyoho.jp/consNewsDetail?cat=3&nid=6532_20261016_rep_20261016_140506_15
〔48〕 アクセンチュア 会社概要 https://www.accenture.com/jp-ja/about/company-index
发表回复