目次
- 要旨
- 1. 調査の範囲と方法
- 2. 起源・公式定義・進化
- 3. スコープ:何を売上に数えているか
- 4. 規模・成長・収益性
- 5. ビジネスモデル分析(本レポートの中核)
- 6. 顧客・地域・事例
- 7. 強み・弱み・リスク・株式市場の評価
- 8. 総合比較マトリクス・結論・示唆
- 9. データ上の注意点
- 免責事項
- 出典一覧
要旨
3つのブランドは「同じ種類のもの」ではない。成長率はいずれも高いが、定義の拡張を含む。収益性の「ブランド・プレミアム」は日立が最も明確。ビジネスモデルの核は3社3様。生成AIは3社とも「追い風かつデフレ要因」。株式市場の評価(1年)。投資家・ディールへの示唆【解釈】。
国内IT大手3社の旗艦デジタル事業ブランドとビジネスモデル(2026年10月)
対象: 日立製作所(6501)Lumada / NEC(6701)BluStellar / 富士通(6702)Fujitsu Uvance
作成日: 2026年10月18日 | データ基準: 各社開示は2026年10月18日時点、株価は2026年10月16日終値
会計年度: 3社とも3月期。本稿の「FY25」=2026年3月期、「FY26」=2027年3月期(今期)
凡例: 〔n〕=巻末の出典番号 / 【解釈】=作成者の解釈・評価 / 【試算】=作成者の計算 / 【要確認】=一次資料で確定できない点
本資料は情報提供を目的とし、投資助言・投資勧誘ではない(巻末の免責事項を参照)。
作成: Grok Bot
要旨
結論(エグゼクティブ・サマリー)
・3つのブランドは「同じ種類のもの」ではない。Lumadaは日立の全社横断の事業区分(製品・SIを含む)で、FY25売上は4兆1,460億円(全社の40%)。BluStellarはNECの国内ITを中心とするDX事業ブランドで7,050億円(コンサル会社ABeamを含む)。UvanceはFujitsuサービスソリューション(SS)内のオファリング群で7,093億円(SSの30%)〔6〕〔21〕〔31〕。金額の単純比較はできない。
・成長率はいずれも高いが、定義の拡張を含む。Lumadaは2025年4月と2026年4月の2回、範囲・算定基準を見直した(FY25の+48%には範囲拡大分を含む)〔5〕〔15〕。BluStellarはFY25からABeamと社会インフラ分を含む総額で開示している〔22〕〔21〕。UvanceはVertical/Horizontalの枠組みを2021年から維持しているが、モダナイゼーションと重複がある〔34〕。
・収益性の「ブランド・プレミアム」は日立が最も明確。Lumada 16%、HMAX 22%に対し、非Lumadaは約10%【試算】。NECのBluStellar(14.5%)とベース事業(国内IT、13.4%)の差は通期では約1ptと小さい。富士通はUvance単体の利益率を開示していない〔6〕〔21〕〔22〕〔33〕。
・ビジネスモデルの核は3社3様。日立=OT×IT×プロダクトの設置ベースからデータを取り、リカーリング型のHMAXで収益化する「アセット起点」。NEC=コンサル(ABeam)を起点に、成功事例を約30のシナリオに「型化」して再利用する「コンサル・テンプレート起点」。富士通=Wayfinders(コンサル)とFDEを前線に、自社AI基盤(Kozuchi/Takane)と業種特化エージェントを載せ、価格を人月から成果・従量型へ移す「オファリング+価格改革起点」。
・生成AIは3社とも「追い風かつデフレ要因」。富士通はAI適用による売上・工数の減少を回転率向上で補うと明言し、NECはBluStellar以外でシステム構築の自動化・効率化の影響が出ると想定している〔33〕〔21〕。日立は国内案件の大半が工程ごとの成果を定める契約で、効率化が利益に直結すると説明する〔16〕。
・株式市場の評価(1年)。配当込みリターンは日立+26.7%、富士通+19.1%、NEC+12.8%(TOPIX連動ETF+30.1%)。2026/2/4のAI代替懸念ではNEC-11.8%、富士通-7.8%、日立-4.1%と、純ITに近いほど下げが大きかった〔39〕〔41〕。予想PERは日立27.8倍、NEC25.8倍、富士通24.8倍〔38〕。
・投資家・ディールへの示唆【解釈】。3社とも潤沢な買収余力を示した(日立DSS 1兆円枠、NEC最大1.2〜1.3兆円、富士通10年3兆円)〔9〕〔21〕〔32〕。データ/AIコンサル、FDE人材、業種SaaS、OTソフトが買い手の関心領域になりやすい。一方、ブランドの外に残る低収益事業はカーブアウト候補になりうる。
| 項目 | 日立 Lumada | NEC BluStellar | 富士通 Uvance |
|---|---|---|---|
| 発表 | 2016年5月(IoT基盤)〔1〕 | 2024年5月30日〔17〕 | 2021年10月7日〔27〕 |
| 性格 | 全社横断の事業区分・KPI | DX事業ブランド(価値創造モデル) | SS内のオファリング・ブランド |
| FY25売上 | 4兆1,460億円(全社比40%) | 7,050億円(国内IT比32%) | 7,093億円(SS比30%) |
| FY25利益率 | Adj.EBITA率16% | Non-GAAP OP率14.5% | 非開示(SS全体15.4%) |
| FY26会社予想 | 5兆600億円(44%、17%) | 8,400億円(17.0%) | 8,400億円 |
| 中長期目標 | FY27 比率50%・18%/長期80%・20% | FY30 1.3兆円・25% | FY30 1.7兆円超・SS比50%超 |
| リカーリング | HMAX 3,000億円(比率は非開示) | 非開示 | リカーリング率38%(FY25) |
出所: 〔6〕〔10〕〔7〕〔21〕〔22〕〔31〕〔34〕〔33〕。日立のFY26は2026/7/29の上方修正後。利益率の定義は3社で異なる(日立=Adj.EBITA、NEC=Non-GAAP営業利益、富士通=調整後営業利益)。
1. 調査の範囲と方法
-
目的: 国内IT大手3社が「人月型SIからの脱却」の旗印として掲げる事業ブランドを、定義・規模・収益性・ビジネスモデル・市場評価の観点で比較する。中心は第5章のビジネスモデル分析。
-
一次資料を優先: 決算説明資料、中期経営計画(日立Inspire 2027、NEC 2030中期経営計画、富士通 中長期経営ビジョン2035)、IR Day/Investor Day資料、統合報告書、ニュースリリース、ブランドのWebサイト。報道(日経、ZDNET Japan、クラウドWatch、ITmedia、TECH+、Bloomberg等)と前回の業界レポート〔41〕で補った。
-
前回レポートの数値の検証結果: 日立DSSの1Q adj. EBITA +20%(11.9%)、NEC ITサービスのNon-GAAP OP +170億円(9.3%)、BluStellar 2030年1.3兆円・ITサービスOP率20%程度、富士通SSの調整後OP +31%(11.4%)、Uvance売上+31%、2035年の調整後OP率25〜30%は、いずれも一次資料と一致した〔10〕〔22〕〔21〕〔34〕〔32〕。ただし前回「BluStellar 1Q 1,661億円(+33%)」としたのは国内ITセグメント分で、社会インフラ分を含むBluStellar全体は1,798億円(+40.1%)である〔22〕。
-
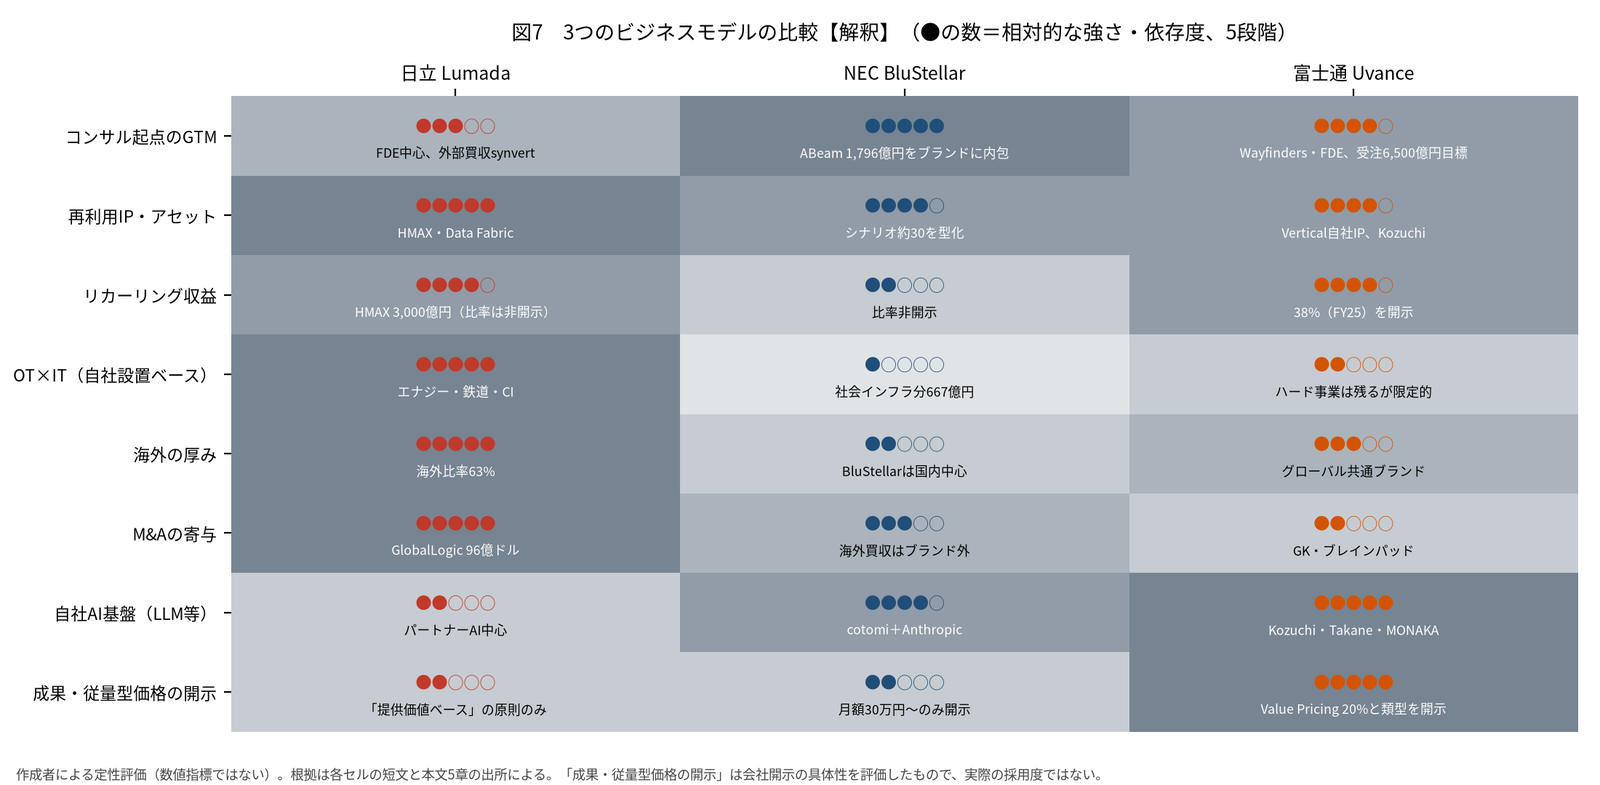
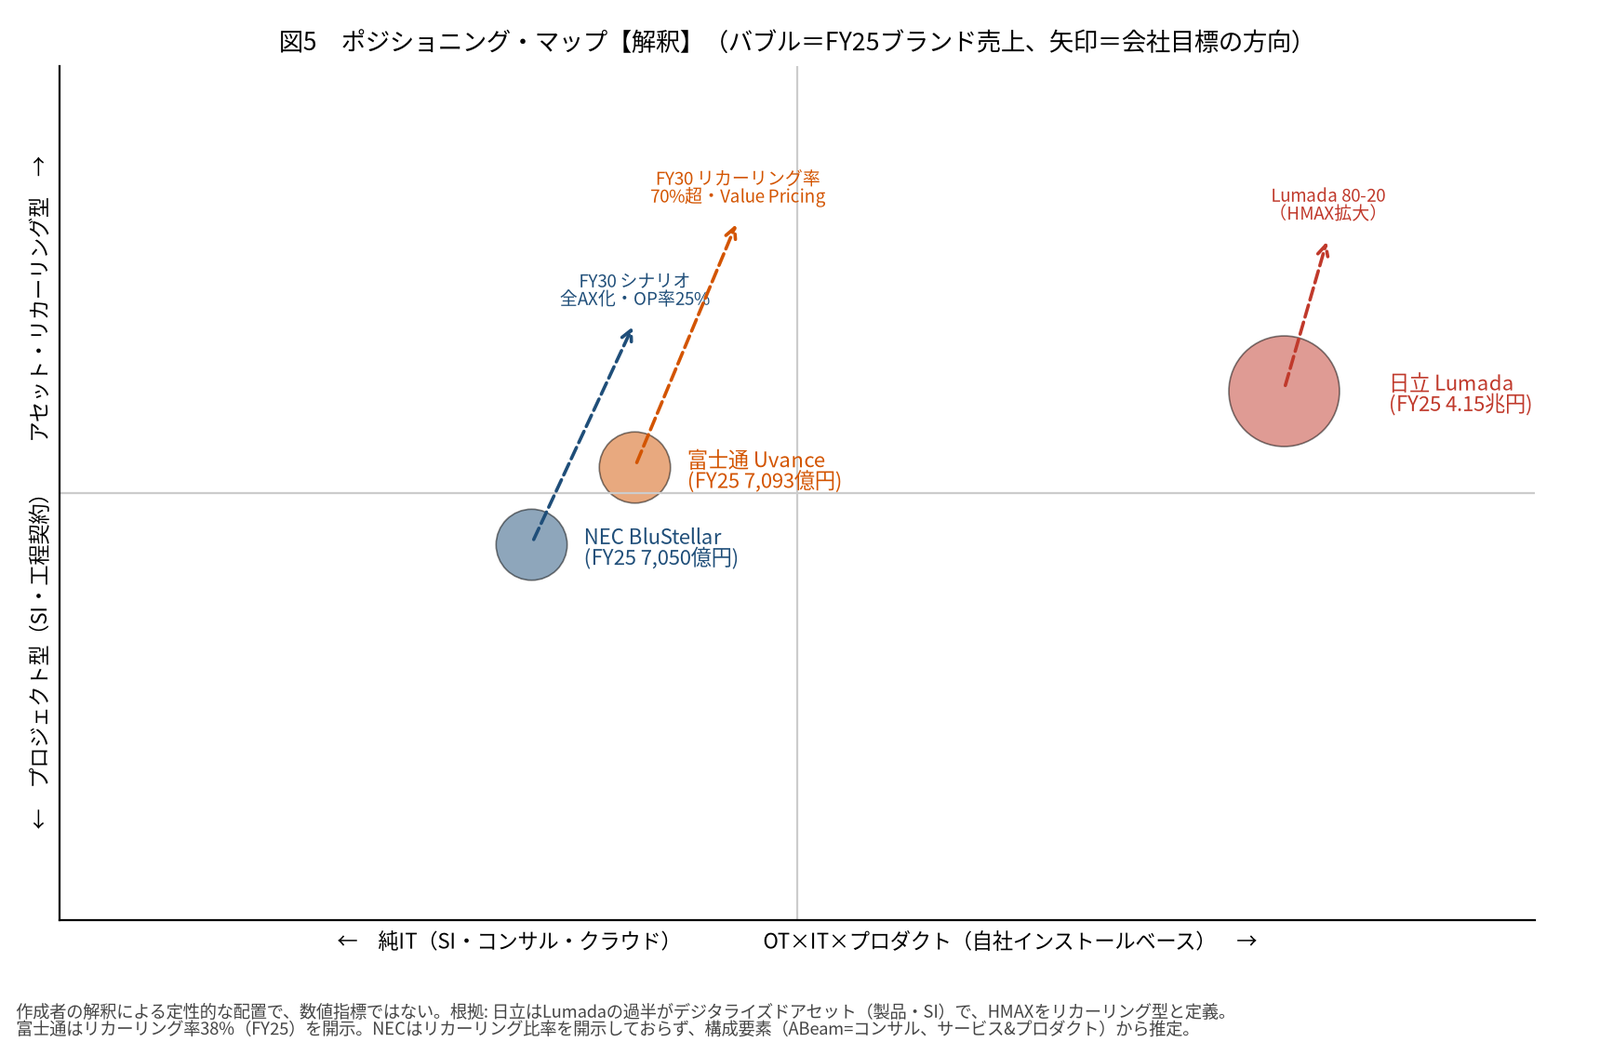
数値の扱い: 出所に記載された数値だけを使い、見つからない数値は「非開示」「未確認」と書いた。比率や差引は作成者の計算で【試算】と表示した。図5・図7の配置と評点は【解釈】である。
-
取得の制約: 富士通のglobal.fujitsuドメインのPDFの一部はアクセス制限で取得できず、TDnet掲載版や富士通の別サーバー(resources.global.fujitsu)の同一資料、報道で代替した。有料記事は見出し・要約の範囲でしか参照していない。
2. 起源・公式定義・進化
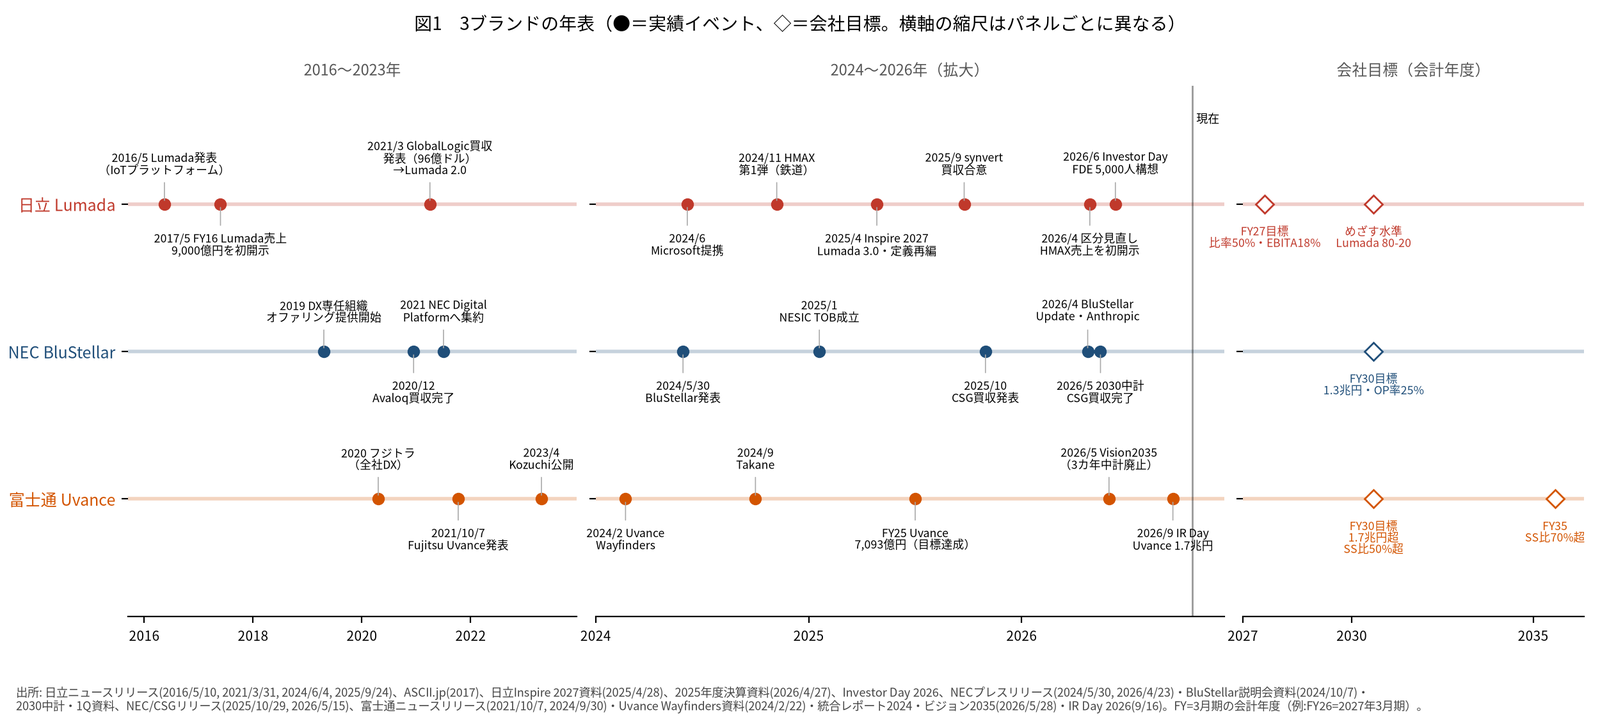
2.1 日立 Lumada(2016年〜):IoT基盤から「全社の事業モデル」へ
-
起源: 2016年5月10日、米国で「IoTコアプラットフォーム」として発表。運営主体はHitachi Insight Group(米国)で、OT(制御・運用技術)とITの統合を掲げた〔1〕。名称はIlluminate+Dataの造語〔16〕。
-
初期の定義: 2017年に初めて売上を開示。FY16のLumada事業は9,000億円(うち「Lumadaコア事業」1,200億円、「Lumada SI事業」7,800億円)で、FY18に1兆円超を目標とした〔2〕。この時点で既に、データ分析サービスよりSIが大半を占めていた。
-
Lumada 2.0(2024中計): 2021年のGlobalLogic買収(総額96億ドル)でデジタルエンジニアリングを強化〔11〕〔5〕。事業を「デジタルエンジニアリング」「システムインテグレーション」「コネクテッドプロダクト」「マネージドサービス」の4区分で管理した〔3〕〔5〕。
-
Lumada 3.0(Inspire 2027、2025年4月〜): 「ドメインナレッジで強化したAI」で社会インフラを革新する段階と定義し、区分を「デジタルサービス」(デジタルエンジニアリング+マネージドサービス)と「デジタライズドアセット」(SI+コネクテッドプロダクト)の2つに再編した〔5〕。現在の公式定義は「お客さまのデータから価値を創出し、デジタルイノベーションを加速するための、日立の先進的なデジタル技術を活用したソリューション・サービス・テクノロジーの総称」〔6〕〔14〕。
-
HMAX: 2024年11月に鉄道向けで第1弾を投入し、FY25にEnergy・Industryへ広げた。HMAXの要件は①社会インフラ・製造現場のデジタライズドアセットのデータを使う、②AIをイネーブラーとしドメインナレッジで強化、③リカーリング型——の3つ〔6〕〔15〕。
-
長期目標: Lumada売上比率80%・Adj.EBITA率20%(「Lumada 80-20」)。統合報告書では2030年に向けた「めざす水準」と位置づける〔5〕〔8〕。
2.2 NEC BluStellar(2024年〜):DX事業の「価値創造モデル」
-
前史: 2019年にDX専任組織を立ち上げ、オファリング提供を開始。2020年にMicrosoft・AWS・Oracleとグローバル協業、2021年にNEC Digital Platformへ機能を集約、2023年にDX機能を一元化した〔19〕〔18〕。
-
発表: 2024年5月30日、NEC Digital Platformを「お客様を未来へ導く価値創造モデル」BluStellarに進化させ、約400人の事業推進組織を設けた〔17〕。名称はイタリア語の「青い星」(シリウス)に由来する。
-
公式定義と構造: 経営アジェンダを起点に、構想から実装・運用までEnd-to-Endで価値を提供するモデル。「プロダクト&サービス」→「オファリング」→「BluStellar Scenario」の3層で、シナリオは共創事例と自社実践(クライアントゼロ)から成功要因を抽出し「型化」したもの。業種共通・業種別で約30シナリオ、5つの変革テーマ(社会とビジネスのイノベーション、顧客体験変革、業務改革、組織・人材変革、デジタルプラットフォーム変革)を持つ〔18〕〔17〕。
-
BluStellar Update(2026年4月)/BluStellar 2: 全シナリオにAIを適用(AX化)し、Anthropicとの戦略的協業を開始。2030年度目標を売上1兆3,000億円・調整後営業利益率25%へ上方修正した〔23〕。報道では2026年度からを「BluStellar 2」、2030年度を「BluStellar 3」と位置づける〔24〕〔36〕。
2.3 富士通 Uvance(2021年〜):社会課題起点のオファリング・ブランド
-
発表: 2021年10月7日。「Universal」と「Advance」を重ねた名称で、社員投票で決めた。パーパス実現に向けた重点注力分野(Key Focus Areas)を対象とする〔27〕。
-
定義と構造: 2030年の社会を想定したクロスインダストリーの4分野(Vertical)——Sustainable Manufacturing、Consumer Experience、Healthy Living、Trusted Society——と、それを支える3つのテクノロジー基盤(Horizontal)——Digital Shifts、Business Applications、Hybrid IT——の計7分野〔27〕〔28〕。
-
コンサルとAIの追加: 2023年4月にAI基盤「Kozuchi」、2024年2月にコンサルブランド「Uvance Wayfinders」、2024年9月にCohereと共同開発したLLM「Takane」を投入〔30〕〔29〕。2025年度に「Uvance for Finance」「Uvance for Retail」を体系化した〔36〕。
-
ビジョン2035・IR Day 2026: 3カ年中計を廃止し10年ビジョンへ移行。Uvanceは「業種ドメイン知見×特化型AIエージェント」で進化させ、Vertical/Horizontalから「AX中心の事業構造」へ移るとした。業種軸(製造・流通・金融・公共)の「Uvance for Industry」を打ち出した〔32〕〔33〕。
【解釈】進化の方向は収れんしている
・3ブランドとも出発点は異なる(日立=IoT基盤、NEC=DXオファリング、富士通=社会課題)が、2025〜26年にそろって「AI×ドメイン知見×現場実装(FDE)」へ再定義された。
・その結果、ブランドの差は「何を売るか」より、どの顧客資産(設置ベース、既存SI顧客、業種知見)を起点にするかとどう値付けするかに移っている(第5章)。
3. スコープ:何を売上に数えているか
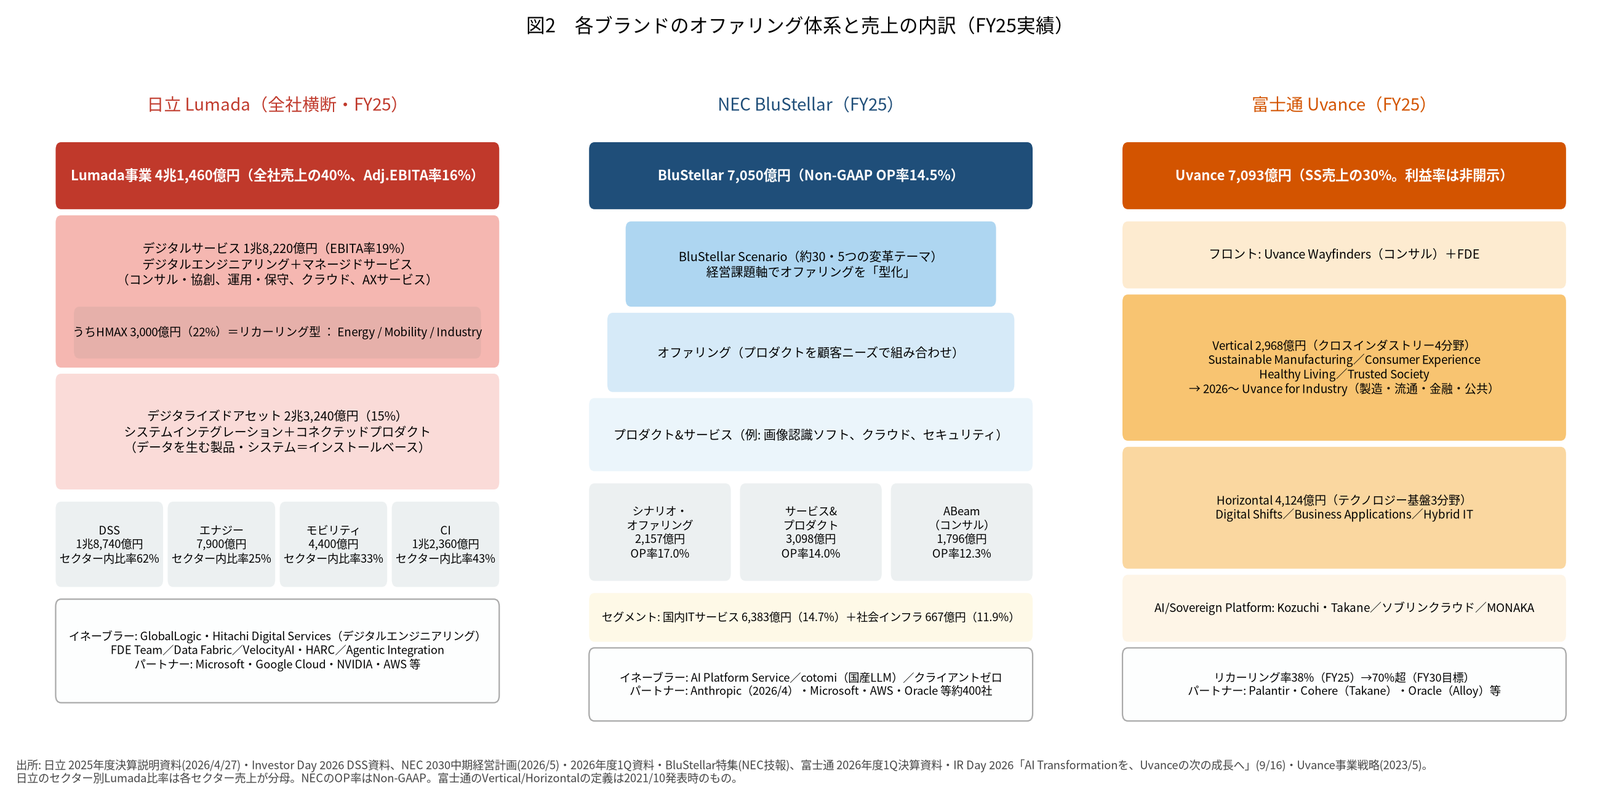
3.1 セグメントとの対応関係
| 日立 Lumada | NEC BluStellar | 富士通 Uvance | |
|---|---|---|---|
| ブランドの位置 | 全社の事業区分。4セクター(DSS、エナジー、モビリティ、CI)すべてにまたがる | 主に国内ITサービスセグメント(FY25 6,383億円)。社会インフラ分(667億円)とABeamを含む | サービスソリューション(SS)セグメント内(FY25 SS売上2兆3,469億円の30%) |
| 含まれるもの | デジタルサービス(コンサル、デジタルエンジニアリング、マネージドサービス、HMAX)+デジタライズドアセット(SI、データを生む製品・システム) | シナリオ・オファリング、サービス&プロダクト(クラウド、セキュリティ、生体認証ソフト等)、ABeam(コンサル) | Vertical(4分野の自社IP商材)、Horizontal(Digital Shifts、Business Applications、Hybrid IT) |
| 含まれないもの(例) | 「一部構造改革事業」、Lumada要件を満たさない製品・SI(非Lumada約6.4兆円) | 国内ベース事業(従来型SI・保守)、海外DGDF(Avaloq・KMD・SWS)、Netcracker/CSG(いずれも開示上はBluStellarの外) | 従来型ITサービス(SSの59%)、モダナイゼーションのUvance外部分(SSの11%)、ハードウェア、ユビキタス |
| 算定上の注意 | 2026/4から連結相殺を反映、一部構造改革事業を除外。FY25に範囲を拡大 | FY26からセグメント変更(2026/7/10)。国内IT分と社会インフラ分の内訳をFY26から開示 | モダナイゼーションと重複(1Q: モダナイ949億円のうちUvance外は544億円) |
出所: 〔6〕〔7〕〔15〕〔21〕〔22〕〔31〕〔34〕。非Lumada=全社売上10兆5,867億円-Lumada 4兆1,460億円【試算】。NECの海外事業がBluStellarに含まれないことは、2030中計のBluStellar内訳(シナリオ・オファリング、サービス&プロダクト、ABeam)と、海外はDGDF・Netcracker/CSGを別に説明している構成からの判断【解釈】。
3.2 定義上のミスマッチ(比較時の注意点)
数値を横並びにする前に確認すべき点
・範囲の広さが桁違い: Lumadaは製品(コネクテッドプロダクト)やOTセクターのSIを含むため、IT中心のBluStellar・Uvanceと金額を比べると日立が過大に見える。比較するならDSS内Lumada(FY25 1兆8,740億円、DSS売上の62%)〔6〕のほうが近い。
・日立Lumadaの基準変更は2回: ①2025/4の「Lumada 3.0」区分(FY24は3.0兆円・31%と再表示)〔5〕。②2026/4の「一部構造改革事業除き・連結相殺反映」(FY24は2.8兆円・29%と再表示)〔7〕。さらにFY25からマネージドサービス、ソフトウェア、プロダクト、AIを使ったSIを追加した(報道)〔15〕〔16〕。FY25の+48%は範囲拡大分を含む。DSSのLumada比率がFY24 46%→FY25 62%と16pt跳ねたのも同じ影響とみられる〔9〕【解釈】。
・NECの基準の揺れ: 2024/10の説明会ではFY25目標4,935億円のうち「国内ITサービス事業におけるBluStellar」は4,288億円としていた〔19〕。FY24実績5,424億円は国内ITの表に掲載されている〔20〕。FY25の7,050億円は社会インフラ分667億円を含む総額で〔22〕、報道の前年比+30.0%〔36〕が同一基準での比較かは開示から確定できない【要確認】。2030中計の国内IT売上(FY25 2兆1,755億円)と1Q資料の新セグメント国内IT(BluStellar 6,383億円+ベース事業1兆6,627億円=2兆3,010億円【試算】)も一致しない。
・ABeamの扱い: BluStellarはコンサル子会社ABeamの売上1,796億円(OP率12.3%)を丸ごと含む〔21〕。日立・富士通はコンサル会社をブランド内の独立項目として示していない。
・富士通の重複: Uvanceとモダナイゼーションは別々に開示されるが、モダナイ案件の一部はUvanceにも計上される(1Q: モダナイ売上949億円、Uvance除き544億円)〔34〕。
・利益指標の違い: 日立はAdj.EBITA(買収無形資産の償却を足し戻し、持分法損益を加算)、NECはNon-GAAP営業利益、富士通は調整後営業利益。GlobalLogic・CSGなど買収が大きい会社ほどEBITAが有利に出る。
4. 規模・成長・収益性
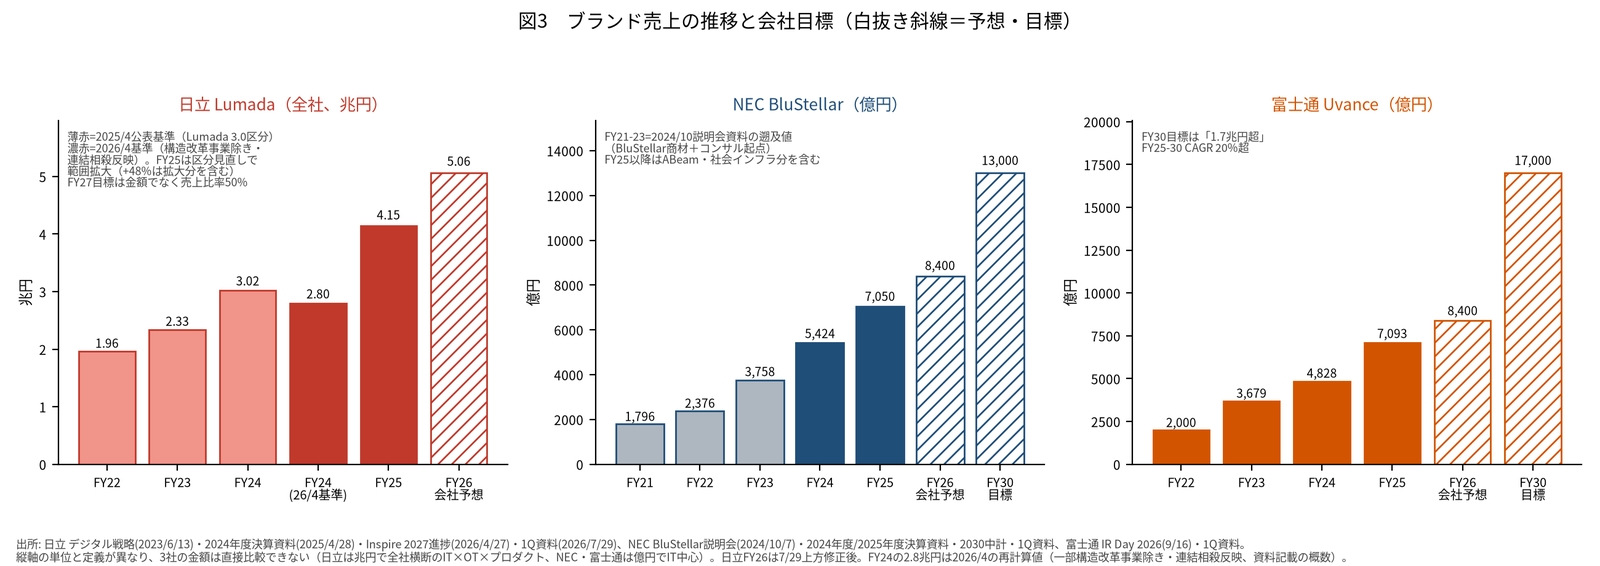
4.1 売上の推移と目標
| 年度 | 日立 Lumada(億円) | NEC BluStellar(億円) | 富士通 Uvance(億円) |
|---|---|---|---|
| FY16 | 9,000(旧定義、コア1,200+SI 7,800)〔2〕 | – | – |
| FY21 | 未確認 | 1,796(OP率-2.3%)〔19〕 | –(2021/10発表) |
| FY22 | 19,600〔4〕 | 2,376(1.6%)〔19〕 | 2,000〔33〕 |
| FY23 | 23,340〔4〕 | 3,758(6.0%)〔20〕 | 3,679(計画3,000)〔33〕 |
| FY24 | 30,210(31%、15%)/2026基準 約2.8兆円(29%)〔4〕〔7〕 | 5,424(12.2%)。当初計画4,265〔20〕 | 4,828(計画4,500)〔33〕 |
| FY25 | 41,460(40%、16%)〔6〕 | 7,050(14.5%)。期初計画6,240〔21〕〔20〕 | 7,093(目標7,000)〔33〕 |
| FY26予想 | 50,600(44%、17%)。期初47,900〔10〕 | 8,400(17.0%)〔22〕 | 8,400〔34〕 |
| FY26 1Q実績 | 11,440(+31%、43%)〔10〕 | 1,798(+40.1%、13.8%)〔22〕 | 1,922(+31%)。受注1,933(+51%)〔34〕 |
| 目標 | FY27: 比率50%・18%/長期: 80%・20%〔7〕 | FY30: 13,000(25%)。CAGR +13%〔21〕 | FY30: 1.7兆円超(FY25-30 CAGR 20%超)〔33〕 |
括弧内は(全社売上比率、Adj.EBITA率)または(Non-GAAP OP率)。日立FY22・FY23はFY24決算資料のLumada 3.0区分の値(売上比率は未確認)。日立のFY27目標とLumada 80-20は売上比率で示され、金額目標はない。富士通のFY22は「2,000億円」の概数表記。
4.2 グループ・セグメント内での比重
-
日立: Lumada比率は全社29%(FY24、2026基準)→40%(FY25)→44%(FY26予想)〔7〕〔10〕。セクター別(FY25)はDSS 62%、CI 43%、モビリティ33%、エナジー25%〔6〕。DSSはFY26予想70%(2025年6月時点の目標は約65%)、FY27に75〜80%を目指す〔9〕。
-
NEC: 国内ITに占めるBluStellar比率は32%(FY25)→40%台半ば(FY30)〔21〕。1Q資料の新セグメント基準では28%(FY25)→35%(FY26予想)。1Qは27%→35%〔22〕。ITサービス全体(FY25 2兆5,089億円)に対しては約28%【試算】。
-
富士通: SSに占めるUvance比率は10%(FY22)→17%→21%→30%(FY25)→34%(FY26計画)→50%超(FY30)→70%超(FY35)。従来型ITサービスは86%(FY22)から59%(FY25)へ低下した〔31〕〔33〕〔32〕。
4.3 利益率:ブランドと既存事業の差
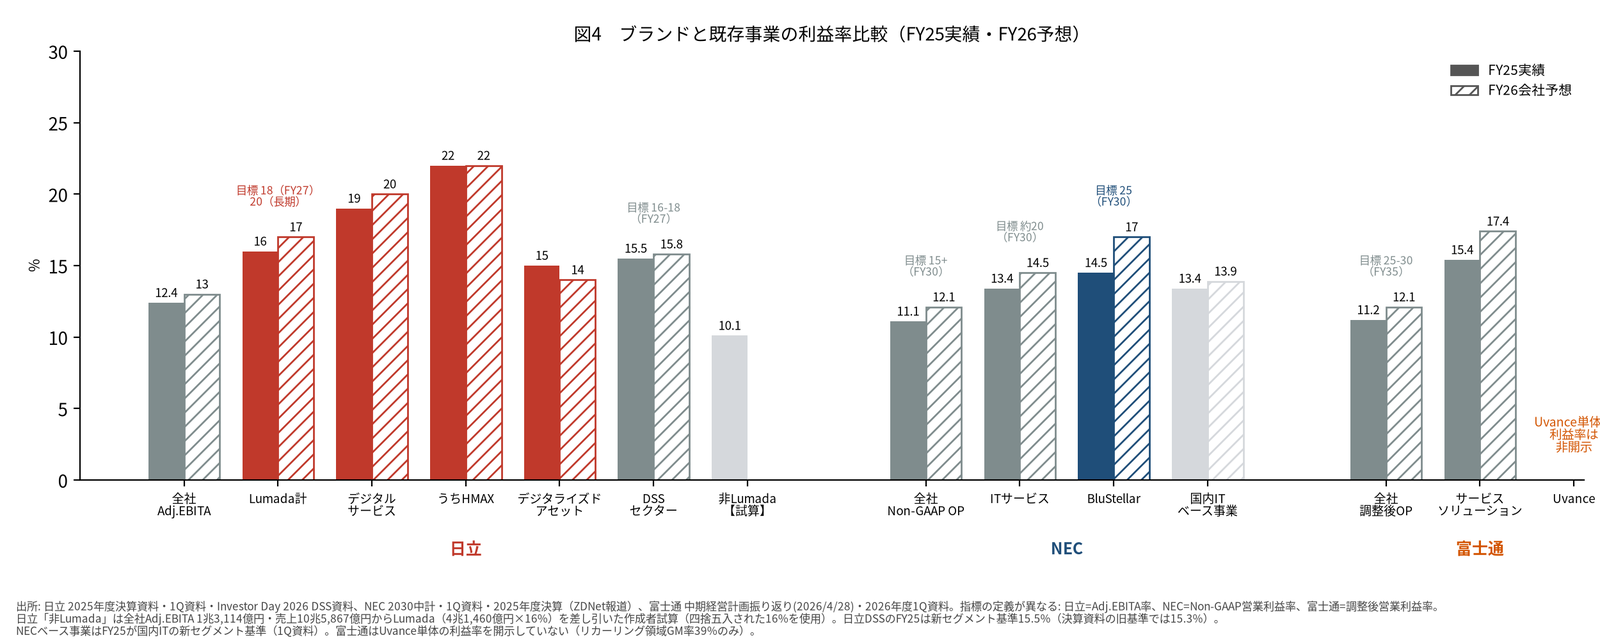
-
日立: Lumada全体16%、デジタルサービス19%、HMAX 22%に対し、デジタライズドアセットは15%(FY26予想14%)〔6〕〔10〕。非Lumadaは約10%【試算】で、Lumadaとの差は約6pt。DSS国内ITサービスのAdj.EBITA率は16.7%(FY24)→18.4%(FY25)と「国内ITサービスベンダーでトップレベル」〔9〕。
-
NEC: BluStellar 14.5%(FY25)→17.0%(FY26予想)→25%(FY30)。国内ITのベース事業は13.4%(FY25)→13.9%(FY26予想)で、通期ではBluStellarとの差が小さい〔22〕。FY24もBluStellar 12.2%に対しベース事業12.7%だった〔20〕。1Qは季節性でBluStellar 13.7%、ベース事業7.3%。2030年の25%への道筋として、NECは①コンサル起点のシナリオによる高付加価値化、②シナリオ売上増による限界利益増、③グループ会社・販売パートナー経由の拡販、④AXによるSGA比率改善、の4つを挙げる〔21〕。
-
富士通: Uvance単体の利益率は非開示。開示されているのはSSの調整後OP率(FY22 8.2%→FY24 12.9%→FY25 15.4%→FY26予想17.4%)〔31〕、SSのGM率(FY22 33.1%→FY25 38.6%)〔31〕、Uvanceのリカーリング領域GM率(39%→FY30に55%超)〔33〕。Uvance比率の上昇とSSのGM率改善は同時に進んでいるが、Uvance自体の寄与は切り分けられない【解釈】。
【解釈】利益率から読めること
・日立は「Lumadaは高収益」という主張を数字で裏づけている唯一の会社。ただしLumadaの過半(56%)はEBITA率15%のデジタライズドアセットで、プレミアムの源泉は売上の7%にすぎないHMAX(22%)とデジタルサービス(19%)にある。
・NECは全社の利益率改善(Non-GAAP OP率11.1%)が大きいが、BluStellarとベース事業の差は通期で約1ptにとどまる。BluStellar化は「高利益事業への置き換え」より、国内IT全体の採算改善(不採算抑制、選別受注)と並行して進んでいるように見える。
・富士通は利益の開示が最も少なく、投資家はSS全体のGM率とリカーリング率で代替的に評価せざるを得ない。
5. ビジネスモデル分析(本レポートの中核)
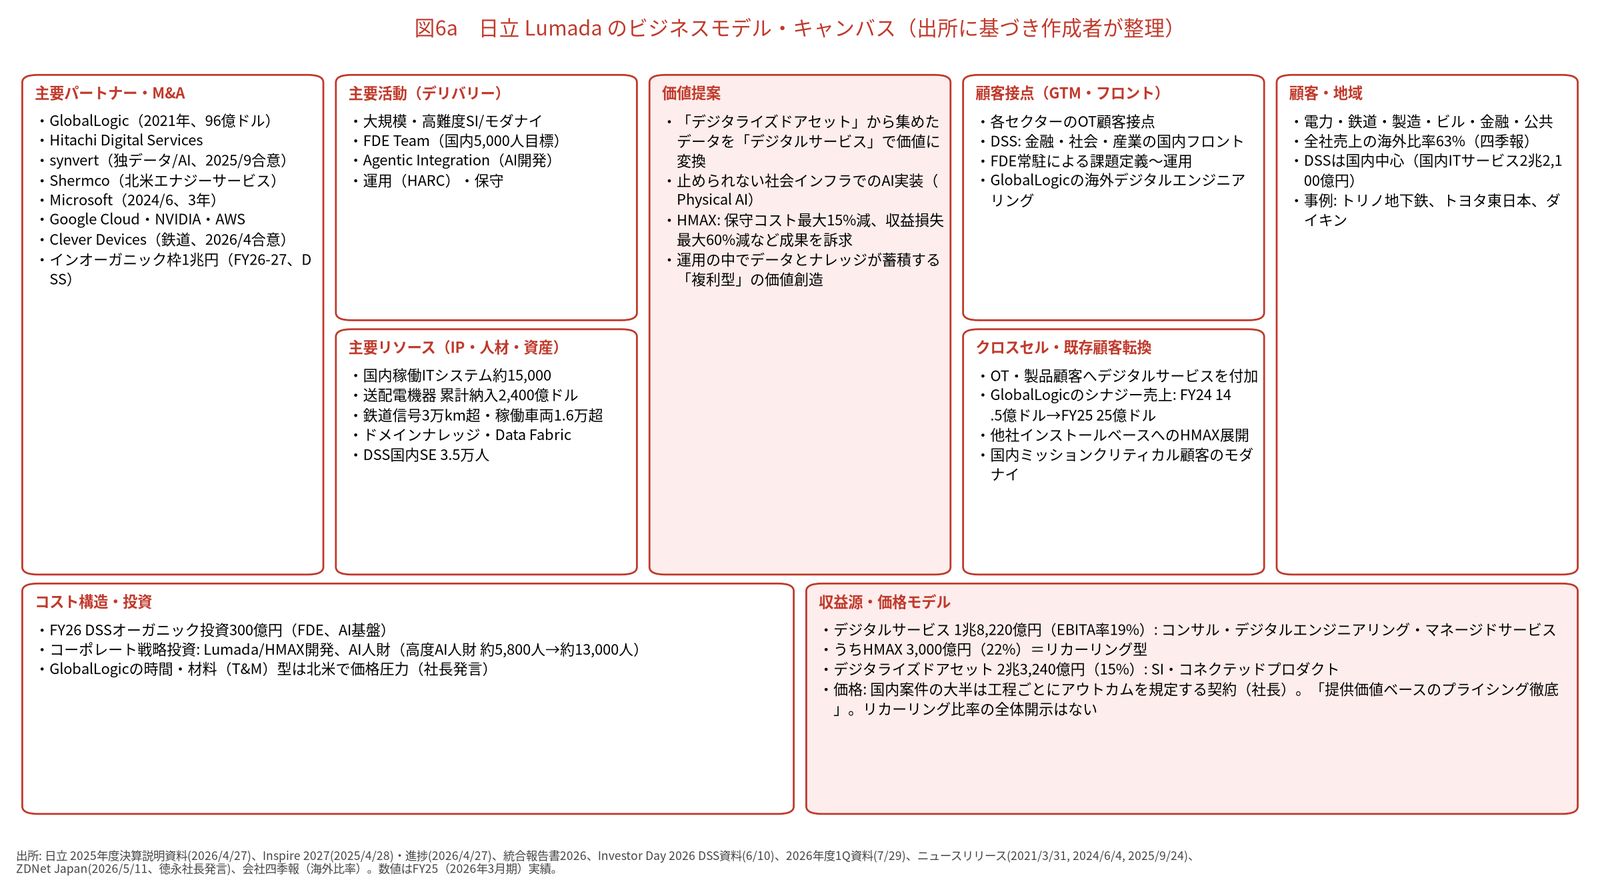
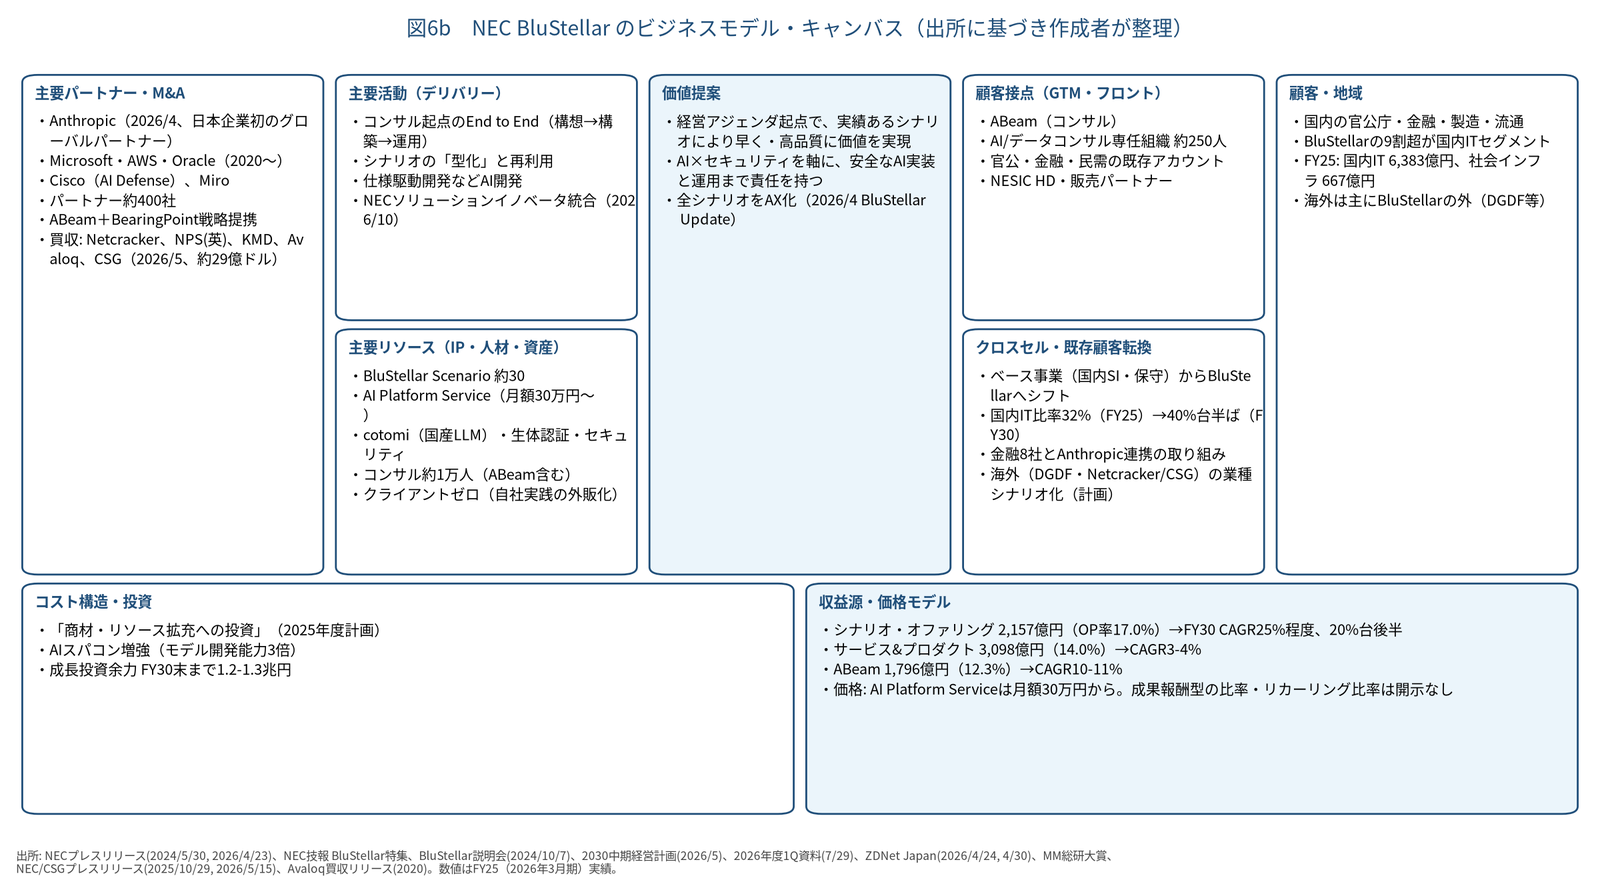
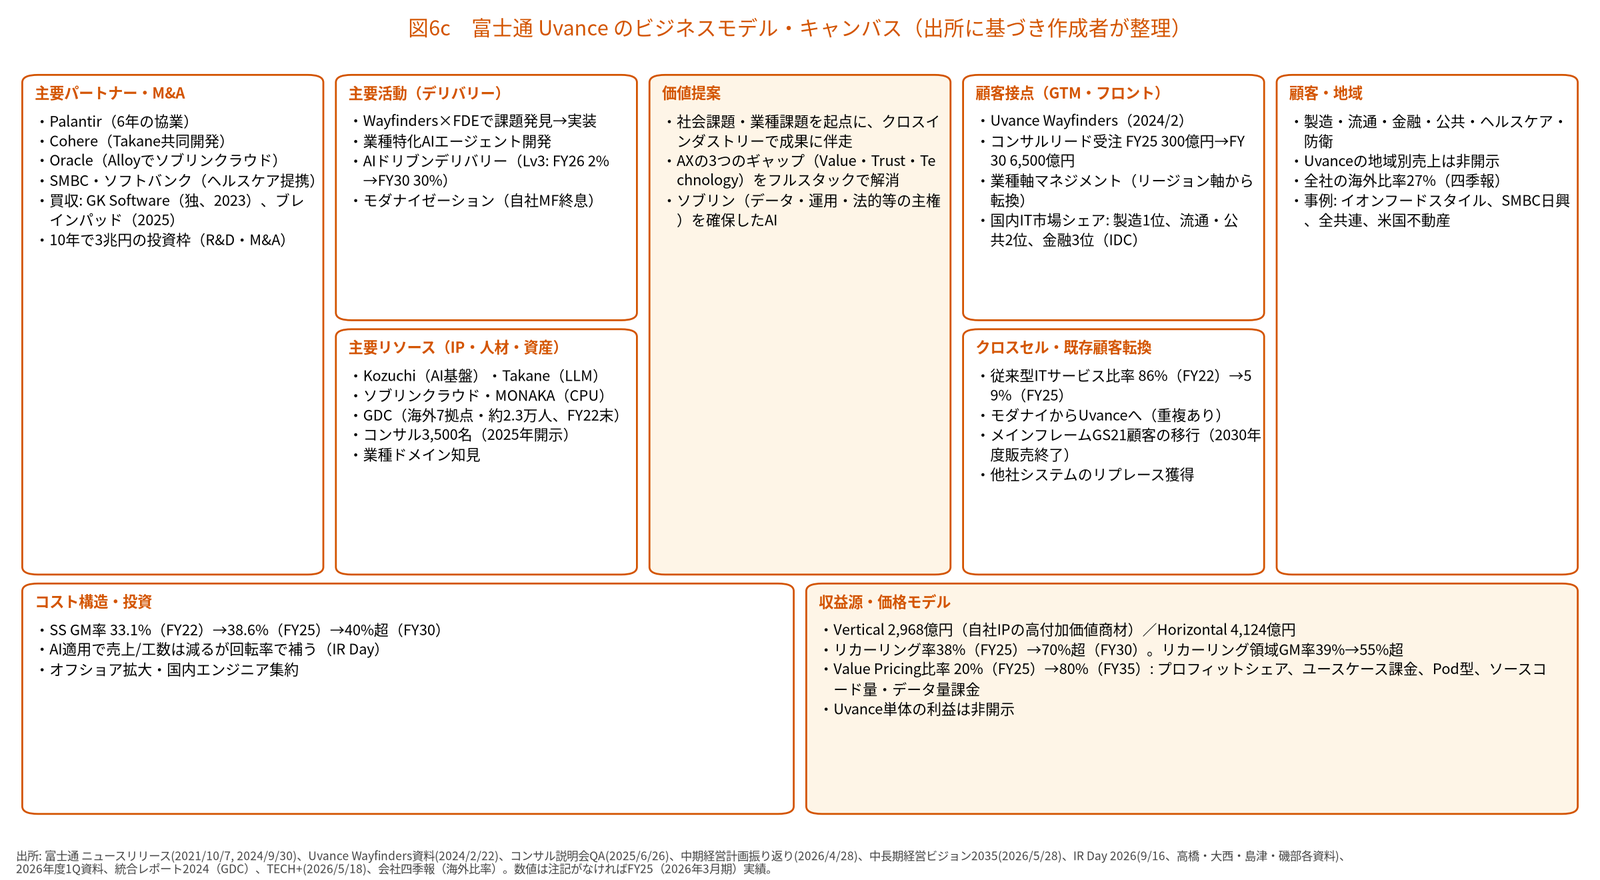
本章では、3ブランドそれぞれについて次の8点を一次資料に基づいて整理する: ①収益源、②価格モデル、③デリバリーモデル、④既存顧客の転換・クロスセル・アセット再利用、⑤リカーリング比率と利益構造、⑥M&Aの役割、⑦市場開拓(GTM)、⑧生成AIによる変化。そのうえで5.5節で3社を横並びで比較する。各社のビジネスモデル・キャンバス(図6a〜6c)は開示情報から作成者が整理したもので、ブロックの配置と要約は【解釈】を含む。
5.1 分析の枠組み:「人月SI」から何へ移るのか
-
共通の出発点: 3社の国内ITサービスは、長く「要件定義→設計→開発→テスト→保守」を工数(人月)で受託する形が中心だった。3社の中期計画は、いずれもこの形からの脱却を掲げる。富士通は「人月モデルからの脱却」を明記し〔32〕、NECは価値の重心が上流(コンサル)と下流(オペレーション)に移ると説明し〔21〕、日立は「バリューベース且つリカーリング型」の「継続的価値提供型ビジネス」への変革を掲げる〔9〕。
-
収益を伸ばす3つのレバー【解釈】: (a) 単価: コンサル起点で経営課題から入り、工数ではなく成果に値付けする。(b) 再利用: 共通IP・テンプレート・AIエージェントを横展開し、案件あたりの原価を下げる。(c) 継続性: 運用・マネージドサービス・SaaS・従量課金で収益を積み上げる。3社の違いは、どのレバーをどの資産から引くかにある。
-
生成AIの二面性: AIは開発工数を大幅に圧縮するため、人月型の売上を減らす(デフレ要因)。同時に、AI導入コンサル・データ整備・モダナイゼーション・AI運用という新しい需要も生む(成長要因)。3社とも前者を「回転率」と「価格モデルの変更」で吸収し、後者を取り込む戦略を示している〔33〕〔21〕〔9〕。
5.2 日立 Lumada:設置ベース×データ×リカーリングの「アセット起点」モデル
(1) 収益源
| 区分 | 中身 | FY25売上・利益率 | 出所 |
|---|---|---|---|
| デジタルサービス | コンサル、デジタルエンジニアリング(GlobalLogic)、マネージドサービス、HMAX | 1兆8,220億円(19%)。うちHMAX 3,000億円(22%) | 〔6〕 |
| デジタライズドアセット | Lumada型のSI(DSSの社会・金融・公共向け大規模SIを含む)、データを生むコネクテッドプロダクト(鉄道車両・信号、送変電、空調、昇降機、産業機器等) | 2兆3,240億円(15%) | 〔6〕〔5〕 |
| (セクター別) | DSS/エナジー/モビリティ/コネクティブインダストリーズ | 1兆8,740億円/7,900億円/4,400億円/1兆2,360億円 | 〔6〕 |
| FY26予想 | デジタルサービス2兆3,800億円(20%)、HMAX 5,050億円(+68%、22%)、DA 2兆6,800億円(14%) | 合計5兆600億円(17%) | 〔10〕 |
-
特徴: 3社で唯一、ハードウェア/OT製品が「デジタル化されたアセット」として収益の柱に入っている。日立は世界で稼働するインストールベースを起点とする。たとえば国内IT約15,000システム〔9〕、送配電機器の累計納入金額2,400億ドル、稼働中の鉄道車両16,000超、信号設備の導入区間30,000km超、昇降機の累計納入195万台超〔10〕。日立エナジーの受注残はFY25末で579億ドル(9.2兆円、+33%)〔6〕。製品の売り切りに、保守・データサービスの継続収益を重ねる構造である【解釈】。
-
HMAX: 社会インフラ・製造現場のデジタライズドアセットのデータを使い、ドメインナレッジで強化したAIを活用するリカーリング型ソリューション群(鉄道、エネルギー、インダストリー、ビルディング)。FY25のHMAX売上は3,000億円で、FY25-27のCAGR 50〜60%を目指す〔9〕〔6〕。
(2) 価格モデル
-
国内SI: 徳永俊昭CEOは、国内案件の大半は人月ではなく工程ごとに成果物を定めた契約だと説明する。AIで効率化しても売上が直ちに減るわけではないという趣旨である〔16〕。FY25決算では「提供価値ベースのプライシング戦略の徹底」を収益性向上の施策に挙げ、DSSでは「大規模システム開発の伸長とプライシング見直し」を増益要因とした〔6〕〔7〕。
-
GlobalLogic(北米): 時間単価型(T&M)の比重が大きく、北米案件ではAIによる価格引き下げ圧力が出ていると報じられている〔10〕【二次・報道】。
-
HMAX・マネージドサービス: 「バリューベース且つリカーリング型」を掲げる〔9〕。ただし成果報酬・サブスクリプションの比率など、価格体系の内訳は開示されていない。
-
【解釈】日立はプライシング改革を「新しい料金体系の比率」ではなく、利益率(国内ITサービスのAdj.EBITA率18.4%)で示している。富士通のValue Pricing比率のような定量KPIは見当たらない。
(3) デリバリーモデル
-
FDE Team: 顧客の現場に入り込み、AIで高難度の課題を迅速に解決するスペシャリストチーム。国内の「めざす水準」は5,000人で、国内FDEは2026年7月時点の約300人を年度末に約1,000人へ拡大する。海外FDEも約100人から約350人へ増やす。その背後に国内のベース人財約3.5万人がいる〔9〕〔10〕。高度AI人財は約5,800人から約13,000人規模に拡大する計画〔10〕。
-
Agentic Integration: 要件定義・設計・コーディング・テスト・運用の各工程にAIエージェントを置き、蓄積済みナレッジと実証済みユースケース(日立独自のIP・アセット群)を再利用して開発・運用を自律化する。ツールはVelocityAI(AIエージェント開発・導入支援)とHARC for AI(運用)〔9〕。社内の特定工程では約200倍の生産性を実証し(条件付き)、SI工程全体で30%の生産性向上を目標とする〔10〕。
-
GlobalLogic: 北米・欧州・インド・中南米などのデリバリー網を持つデジタルエンジニアリング会社。単体売上はFY24 19.5億ドル、FY25 20億ドル。日立グループとの協業による売上(シナジー)はFY24 14.5億ドル、FY25 25億ドルと単体を上回る〔6〕〔7〕。2026年度1QのGL+HDS単体売上は6.23億ドル(+1.4%)にとどまった〔10〕。
-
パートナー: Microsoft(2024年6月、3年間で数十億ドル規模の生成AI協業)、Google Cloud(FDE能力の強化、フィジカルAI)、NVIDIA、AWS、Anthropic(Claudeとの融合によるAX加速)〔12〕〔13〕〔10〕。
(4) 既存顧客の転換・クロスセル・アセット再利用
-
「One Hitachi」によるクロスセル: GlobalLogicのシナジー売上が単体売上を上回る(FY25: 25億ドル対20億ドル)ことは、IT子会社をOT・製品事業に「埋め込む」形の横展開が実際に回っている証拠である〔6〕【解釈】。
-
国内モダナイゼーション: DSSはミッションクリティカルな約15,000システムを顧客基盤に持つ。FY25は1契約30億円以上の大型受注が総額3,300億円(前年比+87%)だった〔9〕。FY30に向けて、モダナイゼーション+AIで国内売上「総額3〜5兆円」を見込む図示がある〔9〕【要確認: 図表の数値の定義(累計か年額か)は本文で確定できない】。
-
アセット再利用: Agentic Integrationは、蓄積済みナレッジ・実証済みユースケースの「徹底したアセット再利用」で、人員に比例しないスケールを狙う〔9〕。HMAXは鉄道で始めたソリューション群をエネルギー、インダストリー、ビルへ水平展開している〔6〕〔15〕。
(5) リカーリング比率と利益構造
-
開示: Lumada全体のリカーリング比率は開示されていない。リカーリング型と定義されるHMAX(FY25 3,000億円、Lumadaの7%【試算】)が代理指標になる〔6〕。
-
利益構造: Lumada 16%(FY26予想17%)、非Lumada約10%【試算】。区分別ではHMAX 22%>デジタルサービス19%>デジタライズドアセット15%(FY26予想14%)の順で、データ・サービス寄りほど利益率が高い〔6〕〔10〕。FY27目標のLumada 18%と長期目標の20%は、HMAXとデジタルサービスの比率を上げることで達成する設計と読める【解釈】。
(6) M&Aの役割
-
能力の補完: GlobalLogic(2021年、デジタルエンジニアリング、総額96億ドル)〔11〕、synvert(2025年9月、欧州のデータ・AIコンサル)〔13〕、Clever Devices(2026年4月合意・7月完了、米国の公共交通向けソフト。HMAX Mobilityの拡大)〔6〕〔10〕。
-
ポートフォリオの入れ替え: Inspire 2027では資産売却0.3兆円を織り込み、日立は低シナジー事業の見直しを継続している〔7〕。DSSはFY26に300億円のオーガニック投資(AI活用基盤、FDE人財)を行い、FY26-27に1兆円のインオーガニック投資枠を確保した〔9〕。
-
【解釈】日立のM&Aは、①Lumadaを動かすデジタル人材・コンサルの獲得、②HMAXの業種・地域の拡張(OTソフト)、③Lumada比率を下げる事業の売却、の3つが同時に進んでいる。
(7) 市場開拓(GTM)とコンサルティング
-
前線: FDE Teamが現場で課題を定義し、AIで高速にプロトタイプを作って仮説検証を行う〔9〕。海外のコンサル・エンジニアリングはGlobalLogicとsynvertが担う〔13〕〔11〕。
-
業種チャネル: エナジー、モビリティ、CIの各事業部門が持つ製品・設備の顧客接点がLumada/HMAXの入口になる。IT部門だけでなく、事業・現場(OT)の部門に売れることがNEC・富士通との最大の違いである【解釈】。
-
事例: トリノ地下鉄2号線(HMAX for Rail)、トヨタ自動車東日本の生産現場、ダイキン工業とのAIエージェント、サンフランシスコ交通局(SFMTA)の列車制御刷新など〔6〕〔15〕〔13〕。
(8) 生成AIがモデルをどう変えるか
-
成長: DSSのAI関連売上(モダナイゼーション+AIサービス)はFY25に8,000億円で、FY25-27にCAGR 20〜25%を目指す〔9〕。「社会インフラ×AI」(フィジカルAI)を第2のフロンティアと位置づける〔9〕。
-
デフレの吸収: 成果物を工程ごとに定める契約とAgentic Integrationで、効率化を利益率の改善に回す設計〔16〕〔9〕。一方、北米のT&M型デジタルエンジニアリング(GlobalLogic)は価格圧力を受けやすい〔10〕。
-
【解釈】3社の中で日立は、AIがIT工数を圧縮しても、データの源泉(OT設備)と現場知見を押さえている点で代替されにくい。ただしLumadaの成長の過半は製品・SIに由来し、AI時代の「ソフトウェア的な」収益への転換はまだ初期段階にある。
5.3 NEC BluStellar:コンサル起点×シナリオ「型化」の「テンプレート起点」モデル
(1) 収益源
| 区分 | 中身 | FY25売上・利益率 | FY30方向性 |
|---|---|---|---|
| シナリオ・オファリング | BluStellar Scenario(約30)とオファリング。経営課題起点で構想から実装・運用まで提供 | 2,157億円(17.0%) | CAGR約25%、利益率20%台後半 |
| サービス&プロダクト | クラウド、セキュリティ、生体認証・AI(cotomi)、ネットワーク、データ基盤等の部品 | 3,098億円(14.0%) | CAGR 3〜4%、20%台前半 |
| ABeam(コンサル) | アビームコンサルティング。SAP等の業務改革コンサル、BPO | 1,796億円(12.3%) | CAGR 10〜11%、約20% |
| 合計 | セグメント別: 国内IT 6,383億円(14.7%)、社会インフラ667億円(11.9%) | 7,050億円(14.5%) | 1.3兆円(25%) |
-
特徴: 3社で唯一、コンサル会社(ABeam)の売上を丸ごとブランドに含む。「コンサル→シナリオ→実装→運用」をEnd-to-Endで売る構成で、収益源の中心は依然として国内企業・官公庁向けのIT(SI・クラウド・運用)である〔18〕〔21〕。
-
ブランド外の資産: 海外のDGDF(Avaloq、KMD、SWS等)とNetcracker/CSG(通信・課金ソフト)は、2030中計では「海外は特定業種×DXを拡大」とBluStellarとは別に説明されている〔21〕。【解釈】NECは国内=BluStellar、海外=業種SaaS/ソフトの買収資産、と役割を分けている。
(2) 価格モデル
-
開示の状況: BluStellarの成果報酬・サブスクリプション比率は開示されていない。料金が公開されている例として、AI Platform Serviceが月額30万円からのサブスクリプションで提供されている〔23〕。
-
付加価値化の論理: NECはOP率25%への道筋として「コンサルを起点としたシナリオによる高付加価値化」を最初に挙げる〔21〕。値上げより、上流から入って案件全体の値決めを主導する発想である【解釈】。
-
AIの影響: NECは、システム構築の自動化・効率化の影響が主にBluStellar以外で発生すると想定している〔21〕。【解釈】人月型のデフレはベース事業側で吸収し、BluStellarはシナリオ・オファリング化でAI効率化を利益として取り込む、という整理になる。
(3) デリバリーモデル
-
体制: BluStellarの事業推進組織は約400人で発足した〔17〕。ABeamを含むコンサル人材は約1万人(2026年4月時点)で、AI・データ専門のコンサル組織250人を新設した〔23〕。
-
国内グループの統合: 2026年10月1日にNECソリューションイノベータを統合した。NESICホールディングス(2025年にTOB)とのシナジー創出も掲げる〔21〕〔26〕。
-
パートナー: Microsoft・AWS・Oracleとのグローバル協業(2020年〜)、約400社の販売パートナー〔19〕。2026年4月にAnthropicと戦略的協業を結び、日本企業初のAnthropicグローバルパートナーとなった。NECグループ約3万人にClaudeを展開し、BluStellar ScenarioにClaude(Opus 4.7)とClaude Codeを適用する〔23〕。ABeamはBearingPointと戦略提携した〔21〕。
-
オフショア: BluStellarのデリバリーにおけるオフショア比率は、確認した資料では開示されていない。
(4) 既存顧客の転換・クロスセル・アセット再利用
-
クライアントゼロ: NECは自社を「ゼロ番目の顧客」として変革(AI、データドリブン経営)を実践し、その知見を外販可能なシナリオに転換する〔18〕〔21〕。
-
型化: 共創事例から成功要因を抽出して「型」にしたBluStellar Scenarioを再利用し、案件ごとの個別開発を減らす〔18〕。
-
拡販: OP率改善の要因として「グループ会社や販売パートナーとの連携強化に伴う拡販効果および限界利益増」を挙げる〔21〕。国内では「ドメインナレッジを磨き、Footprint/Wallet Shareを拡大」し、民需・公共でシェアを上げる〔21〕。
-
【解釈】BluStellarの成長は、既存の大口顧客(官公庁・金融・通信・製造)の既存SIを、コンサル起点の上流案件とシナリオに置き換えて単価を上げる「アップセル型」の性格が強い。新規顧客の獲得や海外への展開の寄与は限定的とみられる。
(5) リカーリング比率と利益構造
-
リカーリング: BluStellarのリカーリング比率は開示されていない。
-
利益構造: 構成別の利益率(FY25)はシナリオ・オファリング17.0%>サービス&プロダクト14.0%>ABeam 12.3%で、型化が進んだ領域ほど高い〔21〕。ブランド全体ではベース事業との差が小さい(FY25 BluStellar 14.5%対ベース13.4%、FY26予想17.0%対13.9%)〔22〕。
-
改善余地: 2030年の25%までの改善(+10.5pt)は、①シナリオによる高付加価値化、②売上増による限界利益増、③パートナー経由の拡販、④AXによるSGA比率の改善、の4つで説明されている。各要因の寄与幅は図示のみで、数値は開示されていない〔21〕。
(6) M&Aの役割
-
過去の買収は主に海外のソフト・SaaS: Northgate(NPS、2018年、英国公共)、KMD(2019年、デンマーク)、Avaloq(2020年、スイスの金融ソフト、約2,360億円)〔26〕、CSG Systems(2025年10月発表、1株80.70ドル、企業価値約29億ドル、2026年5月完了)〔25〕。
-
国内は再編: NESICのTOB(2025年)、NECソリューションイノベータの統合(2026年10月)〔26〕〔21〕。
-
今後の余力: 2030年度末までの成長投資余力を1.2〜1.3兆円とする〔21〕。2030中計のBluStellar目標(1.3兆円)は買収の影響を含まない〔21〕。
-
【解釈】NECの買収は「海外の業種ソフト」と「国内の運用・ネットワーク」の補強が中心で、BluStellar自体のケイパビリティ(コンサル・AI)は、ABeamと提携(Anthropic、BearingPoint)で補う構成になっている。
(7) 市場開拓(GTM)とコンサルティング
-
コンサルの前線: ABeam(業務・SAPコンサル)とNEC本体のAXコンサル(250人のAI・データ専門組織を新設)〔23〕〔21〕。
-
提案の単位: 経営アジェンダ起点の5つの変革テーマと約30シナリオで提案する〔18〕。
-
顧客の重心: 国内の官公庁・金融・通信・製造。Anthropicとの共同開発は、第一弾として金融・製造・自治体向けの業種別AIソリューションから始める〔23〕。8つの金融機関がNEC AI Insight Reportingを採用したと報じられている〔23〕。
(8) 生成AIがモデルをどう変えるか
-
AX化: 全シナリオへのAI適用、AI Platform Service、特化型AIモデル(cotomi)、AIスパコンの能力3倍化を掲げる〔21〕〔23〕。
-
生産性: 仕様駆動開発で、ある案件の工数を6,500時間から53時間に短縮した事例を紹介している〔23〕【特定事例】。
-
価値の重心の移動: AIによってシステム構築は自動化・超効率化が進む一方、価値の重心は上流のコンサルと下流のオペレーションに移る。NECは3領域を一体で提供し、顧客のアウトカムを生むことを目指す〔21〕。
-
【解釈】NECはAIを最も明確に「BluStellarを伸ばし、ベース事業を縮める」力として描いている。逆に言えば、ベース事業(国内IT売上の約7割)の縮小ペースがBluStellarの拡大を上回れば、国内IT全体の売上は伸びにくい。
5.4 富士通 Uvance:オファリング×Value Pricingの「価格改革起点」モデル
(1) 収益源
| 区分 | 中身 | FY25売上 | FY26計画 |
|---|---|---|---|
| Vertical | 4分野(製造、流通・消費、ヘルスケア、公共・社会)の自社IPオファリング。業種特化型AIエージェント | 2,968億円 | 3,400億円 |
| Horizontal | Digital Shifts(データ・AI)、Business Applications(SAP、Salesforce等)、Hybrid IT(クラウド、ソブリンクラウド) | 4,124億円 | 5,000億円 |
| 合計 | SS売上の30%(1Q 35%) | 7,093億円 | 8,400億円 |
出所: 〔33〕〔34〕〔31〕。FY30に向けては、Uvanceを「Consulting+FDE」「Application/Agent」「AI/Sovereign Platform」の構成へ再編すると図示されている〔33〕。
-
特徴: SSの中で、従来型ITサービス(FY25 59%)とモダナイゼーション(11%)からUvanceへ売上構成を移していく「移行型」のモデル〔31〕。ハードウェア(サーバー、ネットワーク)はブランドの外に置かれる。ただしソブリンクラウドやAIプラットフォームでは、自社技術(FUJITSU-MONAKA、量子コンピュータ等)とのつながりも打ち出している〔33〕。
(2) 価格モデル:Value Pricing(3社で最も詳しく開示)
-
方針: 「多くのITサービスは開発費や工数を基準に価格を決定してきた」が、AI時代には提供価値と事業成果に基づくプライシングへ転換するとした。CRO直下にプライシングの戦略機能を置く〔33〕。
-
比率の目標: 全社のValue Pricing比率を20%(FY25)から80%(FY35)へ上げる。事業別の目標は、従来型SIが30%(FY30)・40%(FY35)、モダナイゼーションが50%・60%、Uvanceが70%・90%。GM率の押し上げ効果を3%〜(FY30)、5%〜(FY35)と見込む〔33〕。
-
料金体系: 従来型SIではエクスプレスサービス、Pod型、Hybrid課金。モダナイゼーションではソースコード課金。Uvanceではユースケース課金、レベニューシェア、利用量連動、成果連動。AI Platformでは段階別従量課金・削減量課金(GPU)と、トークン課金とは異なる料金体系を用意する。共同事業型のプロフィットシェアもある〔33〕。
-
二つの収益モデル: 「利益率改善型(守り)」はAIで価格抑制要請が強まる中、回転率の向上と原価減で利益を出す(エクスプレスサービス、Pod型)。「スケール拡大型(攻め)」は利用・成果に連動して売上を伸ばし、プラットフォーム化で原価の増加を抑える(レベニューシェア、利用量課金、成果報酬型)〔33〕。
(3) デリバリーモデル
-
Wayfinders×FDE: Wayfinders(コンサル)が顧客課題と成長機会を見つけ、FDE(前線配置エンジニア)が自社IP・製品で迅速に実装・価値検証を行う。その知見をKozuchi・Takaneの製品開発に還元する循環を作る〔33〕。
-
AIドリブンデリバリー: 「Lv2」「Lv3」のAI適用案件比率を、FY26の20%・2%からFY30に50%・30%へ引き上げる〔33〕。ビジョン2035では、AIを全プロジェクトの90%超に活用し、生産性2倍超を目指す〔32〕。
-
GDC(グローバルデリバリーセンター): 海外7拠点・約2.3万人(FY22末)〔30〕。国内案件のオフショア比率を11%から18%に引き上げる目標が示されている〔41〕【要確認: 目標年度】。
-
パートナー: Palantir(6年間の協業)、Oracle(Alloy、ソブリンクラウド)、Cohere(Takane)、SAP、Microsoft等〔33〕〔30〕〔16〕。
(4) 既存顧客の転換・クロスセル・アセット再利用
-
モダナイゼーションが入口: 自社製メインフレーム等のレガシー縮小を、オープン系・他社レガシーへの拡大で補う。「Fujitsu Application Transform powered by Kozuchi」(2026年3月に設計書リバースサービス、7月にAIドリブンモダナイゼーションサービス)でサービス化を進める〔33〕。モダナイゼーション売上はFY25 3,921億円(+32%)〔31〕。
-
コンサル起点の波及: コンサルリード受注はFY24 200億円、FY25 300億円、FY26計画600億円、FY30 6,500億円。コンサル起点の商談が後続の大型デリバリー受注へ波及した(金融事例: AIドリブンコンサルから約30億円)〔33〕。
-
業種シェア: IDCによる国内ITサービスの業種別シェアは、製造1位、流通2位、公共2位、金融3位〔33〕。「Uvance for Industry」でこの顧客基盤に業種特化型AIエージェントを横展開する〔33〕。
-
資産化: FDE・コンサルで蓄積した業種知見をサービス化・標準化し、成果・利用量連動のモデルに乗せる〔33〕。
(5) リカーリング比率と利益構造
-
リカーリング率: Uvanceのリカーリング率は38%(FY25)で、FY30に70%超を目指す。定義は「従来のリカーリング+顧客伴走型のOutcome Base/Usage Baseのプロフェッショナルサービス」で、通常のサブスクリプションより広い〔33〕。
-
利益構造: リカーリング領域のGM率は39%(FY25)で、FY30に55%超を目指す〔33〕。Uvance全体の利益率は非開示。SSのGM率は33.1%(FY22)から38.6%(FY25)に改善し、FY30に40%超を目指す。SSの調整後OP率は15.4%(FY25)、17.4%(FY26予想)〔31〕〔33〕。
-
【解釈】リカーリング率とGM率の目標を明示しているのは3社で富士通だけで、SaaS的な評価指標に最も近い。ただしリカーリングの定義に成果・利用連動の役務を含むため、純粋なサブスクより変動しやすい。
(6) M&Aの役割
-
実績: ブレインパッド(データ分析・AIコンサル。2025年10月にTOBを決議し、12月に86.30%を取得)〔34〕、GK Software(独・小売ソフト、2023年)【要確認: 一次資料は未取得】など。
-
枠: ビジョン2035で、10年間で3兆円の投資枠(R&D・M&A)を設定した〔32〕。海外コンサルの買収も検討していると報じられている〔16〕【報道】。
-
【解釈】富士通の買収は、コンサル・データ人材の獲得と、Uvance Verticalの業種SaaSの補強に向かう可能性が高い。日立(OT)やNEC(通信・金融の業種ソフト)とは狙う資産が異なる。
(7) 市場開拓(GTM)とコンサルティング
-
Uvance Wayfinders: 2024年2月に発足したコンサルブランド〔29〕。コンサルタントは約3,500人(2025年)。1万人の目標は「取り下げていない」と報じられている〔16〕【報道】。
-
業種軸への組み替え: 2026年のIR Dayで、製造・流通・金融・公共の「Uvance for Industry」を打ち出した。Vertical/Horizontalの社会課題起点から、顧客の業種別に売る形への転換と読める〔33〕【解釈】。
-
事例: イオンフードスタイル、SMBC日興証券、トラスコ中山、日本ハム/NTTドコモ、全国共済農業協同組合連合会、米国の不動産サービス会社など〔33〕。
(8) 生成AIがモデルをどう変えるか
-
正面からのデフレ認識: 富士通は「AI活用により価格抑制要請が高まる」と認め、値下げ圧力による売上減少をプロジェクトの回転率向上で補完するとした〔33〕。3社の中で最も率直な開示である【解釈】。
-
自社AIスタック: Kozuchi(AIプラットフォーム)、Takane(業務特化型LLM)、業種特化型AIエージェント、ソブリンクラウド〔33〕〔30〕。
-
収益化: AIで工期が短くなることで生まれる付加価値と回転率向上を、Value Pricingで収益化する〔33〕。
5.5 3社のビジネスモデルの横並び比較
| 観点 | 日立 Lumada | NEC BluStellar | 富士通 Uvance |
|---|---|---|---|
| 起点となる資産 | OT設備・製品の設置ベース、国内約1.5万システム、GlobalLogic | 国内大口顧客(官公庁・金融・通信)、ABeam、約30シナリオ | 国内業種シェア(製造1位等)、モダナイゼーション需要、Kozuchi/Takane |
| 主な収益源 | 製品+SI(DA 56%)、デジタルサービス(44%、うちHMAX 7%) | シナリオ・オファリング31%、S&P 44%、ABeam 25% | Horizontal 58%、Vertical 42% |
| 価格モデル | 工程別の成果物契約(国内)、T&M(北米GL)、HMAXはリカーリング。比率KPIなし | 非開示。AI Platformは月額30万円〜 | Value Pricing 20%→80%(FY35)。ユースケース・レベニューシェア・従量・成果連動 |
| デリバリー | FDE(国内5,000人目標)、Agentic Integration、GlobalLogic | 約1万人のコンサル(ABeam含む)、グループ統合、パートナー約400社 | Wayfinders×FDE、GDC約2.3万人、AIドリブンデリバリー |
| 再利用の仕組み | IP/アセット群、HMAXの業種間水平展開 | シナリオの「型化」、クライアントゼロ | オファリング、業種特化型AIエージェント、FDE知見の製品化 |
| リカーリング | HMAX 3,000億円(比率非開示) | 非開示 | 38%→70%超(FY30)、GM 39%→55%超 |
| 利益率(FY25) | 16%(HMAX 22%、DS 19%、DA 15%) | 14.5%(シナリオ17.0%) | 非開示(SS 15.4%) |
| M&Aの方向 | デジタル・コンサル(GL、synvert)、OTソフト(Clever)、売却も | 海外業種ソフト(Avaloq、CSG)、国内再編 | コンサル・データ(ブレインパッド)、業種SaaS(GK) |
| 投資余力 | DSS 1兆円枠(FY26-27) | 1.2〜1.3兆円(〜FY30) | 10年3兆円(R&D・M&A) |
| GTMの前線 | FDE Team、事業部門(OT)の顧客接点 | ABeam+AXコンサル | Wayfinders(約3,500人)+FDE |
| AIの位置づけ | フィジカルAIで差別化。IT工数の圧縮は利益に回す | BluStellarで取り込み、ベース事業で影響を受ける | デフレを明言し、価格改革で対抗 |
出所: 5.2〜5.4節の各出典。構成比はFY25実績からの【試算】。
【解釈】ビジネスモデル比較の要点
・日立 = 「モノ+データ+サービス」の継続課金: 収益化のレバーは(c)継続性。設置ベースからデータを取りHMAXで稼ぐモデルは、3社で唯一、ITの外(OT・設備)に価値の源泉がある。課題は、北米のGlobalLogicが時間単価型のままである点と、Lumadaの過半が製品・SIである点。
・NEC = 「コンサル+テンプレート」のアップセル: レバーは(a)単価と(b)再利用。顧客との関係は深いが、BluStellarとベース事業の利益率の差がまだ小さく、「型化」が利益率に表れるかは2030年の25%目標の達成が試金石になる。
・富士通 = 「価格体系そのもの」の変革: 3つのレバーを、Value Pricing比率、リカーリング率、GM率という定量KPIで管理している点で最も野心的。ただしUvance単体の利益率を開示していないため、投資家は進捗を検証しにくい。
・共通の課題: 3社とも、コンサル・FDE人材の量(日立5,000人、NEC 1万人、富士通1万人目標)が成長のボトルネックになる。人材の獲得・育成競争とAIによる生産性改善のどちらが先行するかで、利益率の到達度が変わる。
6. 顧客・地域・事例
| 日立 Lumada | NEC BluStellar | 富士通 Uvance | |
|---|---|---|---|
| 全社の海外売上比率(FY25) | 63% | 20% | 27% |
| ブランドの地域構成 | セクター別のみ開示。GlobalLogic(北米中心)、日立エナジー・日立レールの海外比率は高い | 国内中心(国内IT 6,383億円+社会インフラ667億円)。海外DGDF・CSGはブランドの外 | 地域別は未確認(Uvanceの地域構成は確認した資料に記載なし) |
| 主な顧客層 | 電力・鉄道・製造・ビル(OT)、金融・公共・社会インフラ(DSS) | 官公庁・自治体、金融、通信、製造 | 製造、流通、金融、公共、ヘルスケア |
| 代表的な事例 | トリノ地下鉄2号線、トヨタ自動車東日本(EMilia)、ダイキン、SFMTA | 金融機関8社(AI Insight Reporting)、金融・製造・自治体向けClaude活用 | イオンフードスタイル、SMBC日興、トラスコ中山、日本ハム×ドコモ、全共連、米国不動産会社 |
| パートナー | Microsoft、Google Cloud、NVIDIA、AWS、Anthropic | Microsoft、AWS、Oracle、Anthropic、Cisco、Miro、BearingPoint | Palantir、Oracle、Cohere、SAP、SMBC・ソフトバンク |
出所: 海外比率は会社四季報(2026年4集)〔38〕。その他は〔6〕〔15〕〔23〕〔21〕〔33〕。
【解釈】顧客基盤の違いが成長の天井を決める
・日立は海外比率が高く、GlobalLogic・日立エナジー・日立レールを通じて欧米の大口顧客に届く。HMAXはOT設備と一緒に売れるため、海外のITサービス大手(Accentureなど)と正面から競合しにくい。
・NECのBluStellarはほぼ国内市場に限られる。国内の官公庁・金融は景気耐性が高い一方、市場規模の天井が早い。1.3兆円目標の達成には、国内IT市場の成長(会社前提)を上回るシェア拡大が必要になる。
・富士通は国内の業種シェア(製造1位など)を持つが、海外事業(欧州)の採算は課題が残る。Uvanceの海外比率は開示されていない。
7. 強み・弱み・リスク・株式市場の評価
| 日立 Lumada | NEC BluStellar | 富士通 Uvance | |
|---|---|---|---|
| 強み | OT×IT×製品の一体提供。設置ベースのデータ。利益率16%と区分別利益率の開示。GlobalLogicのシナジー | ABeamを含むコンサル約1万人。シナリオの型化。国内官公庁・金融の深い顧客基盤。目標の前倒し達成 | Value Pricing・リカーリング率・GM率の定量KPI。モダナイゼーション需要。自社AI(Kozuchi/Takane) |
| 弱み | 定義変更が多く成長率を比較しにくい。製品・SIが過半。GlobalLogic単体の成長鈍化 | ベース事業との利益率差が小さい。国内依存。リカーリング率非開示 | Uvance利益率非開示。コンサル人材が目標に届かない(約3,500人対1万人)。海外事業の収益性 |
| 主なリスク | 北米のT&M価格圧力、大型M&AのPMI、事業売却の時期 | AIによるベース事業の縮小、CSGのPMI、国内IT投資の減速 | AIデフレがValue Pricingへの移行より先に進む、ガイダンス未達(2026/4に株価-13.9%) |
出所: 第2〜6章の各出典および〔10〕〔21〕〔35〕〔16〕。強み・弱みの評価は【解釈】。
7.1 株価の動き(2025年10月〜2026年10月)
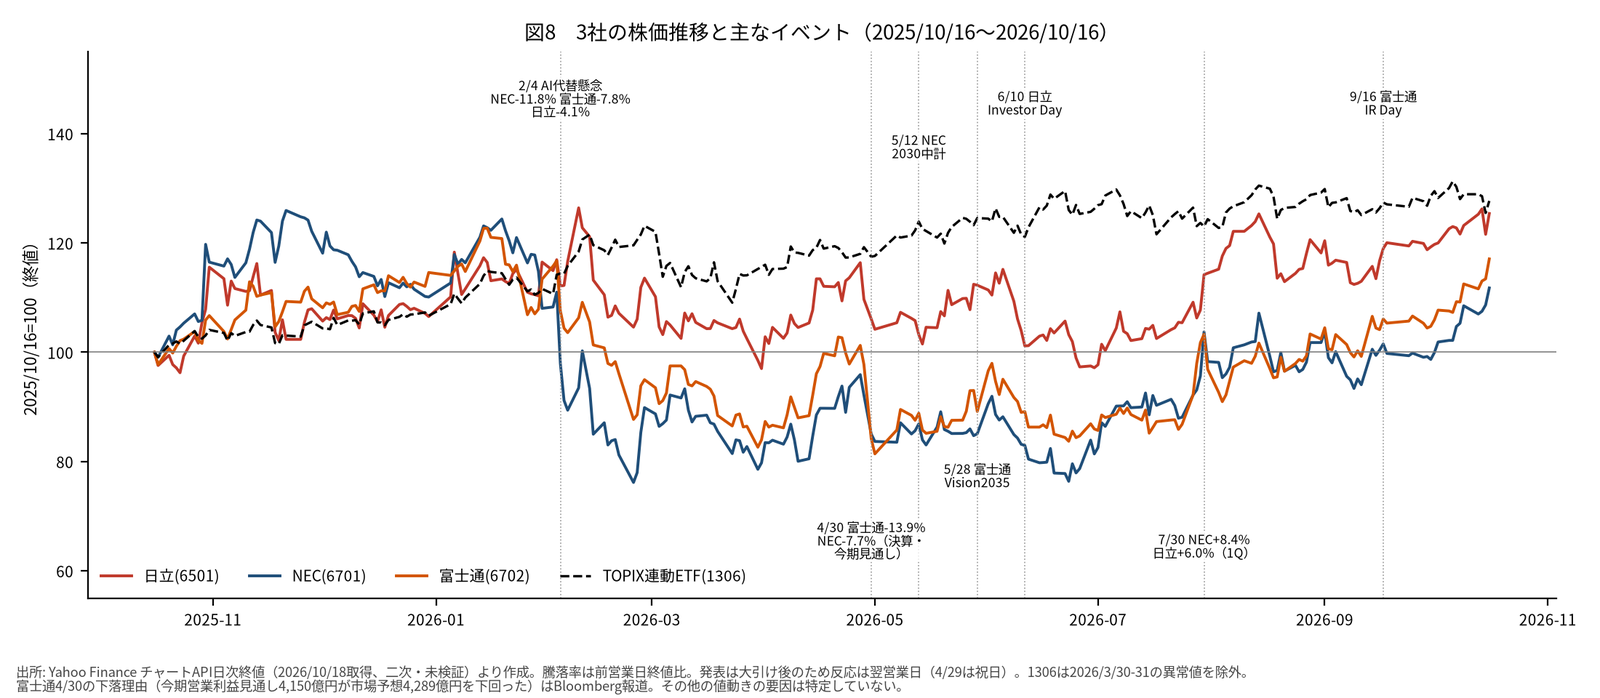
| 日立(6501) | NEC(6701) | 富士通(6702) | TOPIX連動ETF | |
|---|---|---|---|---|
| 株価(2026/10/16) | 5,770円 | 5,390円 | 4,423円 | – |
| 1年騰落率(配当込み) | +25.4%(+26.7%) | +11.8%(+12.8%) | +17.1%(+19.1%) | +27.7%(+30.1%) |
| 時価総額 | 26.17兆円 | 7.35兆円 | 7.70兆円 | – |
| 予想PER(今期) | 27.8倍 | 25.8倍 | 24.8倍 | – |
| 実績PBR | 3.92倍 | 3.19倍 | 3.76倍 | – |
| 2026/2/4(AI代替懸念) | -4.1% | -11.8% | -7.8% | – |
| 決算・計画発表日 | 4/28 -5.8%(Inspire進捗)、6/11 -2.7%(Investor Day)、7/30 +6.0%(1Q) | 4/30 -7.7%(通期)、5/13 +1.5%(2030中計)、7/30 +8.4%(1Q) | 4/30 -13.9%(今期ガイダンス)、5/29 -4.1%(ビジョン2035)、7/31 -6.2%(1Q)、9/17 +1.9%(IR Day) | – |
出所: 株価・騰落率はYahoo Financeの日次終値から作成者が計算〔39〕〔41〕(二次データ・未検証)。時価総額・PER・PBRは会社四季報〔38〕。2/4の背景は〔37〕、富士通4/30は〔35〕。
-
AI代替懸念への感応度: 2026/2/4の下落率は、純ITに近い順(NEC>富士通>日立)だった〔39〕〔37〕。NECは2030中計で、1/6〜4/30にテック・サービス21社の時価総額が約80兆円減少したと「Anthropicショック」に言及している〔21〕。【解釈】市場はBluStellar・Uvanceを「AIに代替される人月SI」と「AIで伸びるDX」の両方の顔を持つものとして評価しており、日立はOTの比重がその影響を和らげている。
-
ブランドと株価: 富士通はUvanceがFY25目標7,000億円を達成したにもかかわらず、今期の利益ガイダンス(調整後OP 4,150億円)が市場予想(4,289億円)を下回り、2026/4/30に11年ぶりの下落率(-13.9%)となった〔35〕。ブランドの売上の伸びより、全社の利益ガイダンスが株価を動かしている。
-
アナリストの見方(二次情報、日付未確認): 日立には国内証券が「買い」・目標株価6,300円、富士通には国内証券が「買い」・5,000円、米系証券が「中立」・4,250円とする例がある〔40〕【二次】。NECについては確認できなかった。
8. 総合比較マトリクス・結論・示唆
| 評価軸 | 日立 Lumada | NEC BluStellar | 富士通 Uvance | 比較メモ【解釈】 |
|---|---|---|---|---|
| ブランドの性格 | 全社横断の事業区分(IT+OT+製品) | 国内DX事業ブランド(ABeam込み) | SS内のオファリング群 | 範囲は日立が圧倒的に広い |
| 規模(FY25) | 4兆1,460億円(全社40%) | 7,050億円(国内IT 32%) | 7,093億円(SS 30%) | IT限定ならDSS内Lumada 1.87兆円 |
| 成長(FY25) | +48%(範囲拡大を含む) | +30%(基準の一致は要確認) | +47% | いずれも定義の影響を受ける |
| 利益率(FY25) | 16%(HMAX 22%) | 14.5%(ベース13.4%) | 非開示(SS 15.4%) | 開示は日立が最も詳しい |
| FY26予想 | 5兆600億円・17% | 8,400億円・17.0% | 8,400億円 | 1Qは3社とも+30〜40% |
| 中長期目標 | FY27 50%・18%/80-20 | FY30 1.3兆円・25% | FY30 1.7兆円超・SS 50%超 | 富士通の目標規模が最大 |
| 価格モデル | 成果物契約・リカーリング(HMAX) | 非開示(上流起点の付加価値化) | Value Pricing 20%→80% | 富士通が最も踏み込む |
| リカーリング | HMAX 3,000億円 | 非開示 | 38%→70%超 | 富士通のみ率を開示 |
| コンサル・FDE | FDE 5,000人目標、synvert、GL | 約1万人(ABeam込み) | Wayfinders 約3,500人 | NECが人数で先行 |
| M&A余力 | 1兆円(FY26-27) | 1.2〜1.3兆円(〜FY30) | 3兆円(10年) | いずれも大型余力あり |
| AIへの露出 | 低〜中(OTで緩和) | 高(ベース事業縮小を想定) | 高(価格改革で対抗) | 2/4の株価反応と整合 |
| 市場評価 | 1年+26.7%、PER 27.8倍 | +12.8%、25.8倍 | +19.1%、24.8倍 | 日立にプレミアム |
出所: 第2〜7章の各出典。「比較メモ」と「AIへの露出」の評価は【解釈】。
8.1 結論
-
① 3ブランドは同じ名前の「DXブランド」でも中身が違う。Lumadaは日立という会社そのものの事業モデルの名前、BluStellarはNEC国内ITの「上位層」、UvanceはFujitsu SSの「移行先」である。規模や成長率を横並びにするときは、必ず定義を確認する必要がある。
-
② 収益性の裏づけは日立が最も明確。ブランド内外の利益率差(約6pt)と区分別の利益率を開示しているのは日立だけである。NECは差が小さく、富士通はブランドの利益率を開示していない。
-
③ ビジネスモデルの革新度(価格体系の変更)は富士通が最も踏み込んでいる。Value Pricing比率80%、リカーリング率70%超という目標は野心的だが、実行と開示の検証が必要。
-
④ NECの強みは「コンサル→実装→運用」をつなぐ人材量と国内顧客基盤。ただし成長は国内のアップセル依存で、AIによるベース事業の縮小とのせめぎ合いになる。
-
⑤ 生成AIは3社の差を広げる。OT資産を持つ日立は代替されにくく、純ITに近いNEC・富士通は価格モデル(富士通)や上流シフト(NEC)での対抗が必要になる。2026/2/4の株価反応はこの見方と整合する。
8.2 投資家への示唆【解釈】
-
見るべきKPI: 日立=HMAX売上(CAGR 50〜60%)とGlobalLogic単体の成長率、DSSのLumada比率。NEC=BluStellarとベース事業の利益率差、シナリオ・オファリングの構成比、国内IT全体の売上成長。富士通=Value Pricing比率、リカーリング率、Uvance利益率の開示の有無、コンサルリード受注。
-
定義変更に注意: 日立は2回、NECはセグメント変更でブランドの数値の基準が変わっている。前年比は会社の再表示値で確認する必要がある。
-
バリュエーション: 日立(PER 27.8倍)は「OT×AI」のプレミアムを織り込んでいる。NEC・富士通はAI代替懸念で割り引かれており、ブランド比率の上昇と利益率の改善が確認されれば見直し余地がある。逆に、ベース事業の縮小が加速すれば下押しリスクもある。
8.3 M&A・ディールへの示唆【解釈】
-
買い手としての3社: 3社とも大型の買収余力を示している(日立DSS 1兆円枠、NEC 1.2〜1.3兆円、富士通 10年3兆円)〔9〕〔21〕〔32〕。関心領域は、データ・AIコンサル(synvert、ブレインパッドの延長)、FDE人材を持つエンジニアリング会社、業種特化SaaS(金融・小売・公共)、OTソフト(交通・電力・ビル)、セキュリティ。
-
売り手としての3社: 日立の「Lumada 80-20」に照らして比率の低い事業、NECのブランド外の国内ハード・保守事業、富士通のSS外(ハードウェア、ユビキタス)や不採算の海外事業は、カーブアウトやパートナー化の候補になりうる。
-
PMIの論点: NECのCSG(企業価値約29億ドル、2026年5月完了)〔25〕、日立のClever Devices(2026年7月完了)〔10〕、富士通のブレインパッド〔34〕は、それぞれのブランドへの組み込み方(BluStellarの外か内か、HMAXへの統合、Wayfindersとの一体化)が今後の論点になる。
-
国内SI中堅への波及: 3社がFDE・コンサル人材と、AIによる生産性の改善を競う中、中堅SIerとの資本提携、オフショア・ニアショアの拠点買収、BPO会社の取り込みなどが増える可能性がある。
9. データ上の注意点
-
Lumadaは2025/4と2026/4に区分・算定基準が変更されている。FY25の+48%は範囲拡大分を含み、同一基準の成長率は開示されていない。
-
NECのFY24 BluStellar 5,424億円は国内ITの表に掲載され、FY25の7,050億円は社会インフラ分(667億円)を含む。報道の前年比+30.0%が同一基準かは【要確認】。2030中計の国内IT売上(2兆1,755億円)と1Q資料の新セグメント国内IT(約2兆3,010億円【試算】)は一致しない。
-
NEC BluStellarにはABeamのコンサル売上が含まれる。
-
富士通のUvanceとモダナイゼーションは重複がある。Uvanceの利益率と地域別売上は開示されていない(確認した資料の範囲)。
-
NECのBluStellarのリカーリング比率と、日立Lumada全体のリカーリング比率は開示されていない。
-
利益指標は、日立Adj.EBITA、NEC Non-GAAP営業利益、富士通調整後営業利益と定義が異なる。
-
日立の「国内売上総額3〜5兆円(FY30)」は図示のみで、定義(年額か累計か)を確定できない。
-
富士通のオフショア比率の目標(11%→18%)は前回リサーチ由来で、目標年度は【要確認】。GK Softwareの買収は一次資料を取得していない。
-
NECは確認した資料の範囲で「FDE」という用語を使っていない。
-
株価・騰落率はYahoo Financeの日次データからの計算(二次データ・未検証)。アナリスト評価は二次情報で、日付を確認できていない。
-
global.fujitsuドメインの一部PDFは取得できず、TDnetと別サーバーの同一資料、報道で代替した。
免責事項
本資料は、公開情報に基づき情報提供を目的として作成したものであり、特定の有価証券の売買、投資判断、またはM&A取引を推奨・勧誘するものではない(投資助言ではない)。記載の数値は各社の開示・報道等から引用したもので、その正確性・完全性を保証しない。解釈・試算は作成者の見解であり、各社の見解ではない。投資やディールに関する最終判断は、利用者ご自身の責任において、必要に応じて専門家に相談のうえ行ってください。
出典一覧
〔n〕は本文中の出典番号に対応。URLは2026年10月18日時点で確認したもの。報道・二次情報は一次資料を補うために使った。
〔1〕 日立製作所 ニュースリリース「Hitachi Unveils Lumada IoT Core Platform」(2016/5/10) https://www.hitachi.com/en/press/articles/2016/05/0510/ /「Hitachi Insight Group始動」 https://www.hitachi.com/ja-jp/press/articles/2016/05/0510a/
〔2〕 日立「2018中期経営計画」の目標達成に向けたBU等の成長戦略(2017/6/8) https://www.hitachi.co.jp/New/cnews/month/2017/06/0608/20170608_00_release.pdf / ASCII.jp(2017) https://ascii.jp/elem/000/001/490/1490500/
〔3〕 日立 Investor Day 2023「デジタル戦略」(2023/6/13) https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/articles/2023/06/0613/20230613_03_digital.pdf
〔4〕 日立 2025年3月期 連結決算の概要(2025/4/28) https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/articles/2025/04/0428/2024_Anpre.pdf
〔5〕 日立グループ新経営計画「Inspire 2027」(2025/4/28) https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/articles/2025/04/0428/f_0428pre.pdf / MONOist(2025/4/30) https://monoist.itmedia.co.jp/mn/articles/2504/30/news080_2.html
〔6〕 日立 2026年3月期 連結決算の概要(2026/4/27) https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/04/0427/2025_Anpre.pdf
〔7〕 日立 経営計画「Inspire 2027」の進捗について(2026/4/27) https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/04/0427/f_0427pre.pdf
〔8〕 日立 統合報告書2026 https://www.hitachi.com/content/dam/hitachi/global/ja_jp/ir/media/library/integrated/2026/ar2026j_15.pdf
〔9〕 日立 Hitachi Investor Day 2026「デジタルシステム&サービス事業戦略」(2026/6/10) https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/06/0610/20260610_04_digital.pdf
〔10〕 日立 2026年度第1四半期 決算説明資料(2026/7/29) https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/07/0729/2026_1Qpre.pdf / 日経クロステック https://xtech.nikkei.com/atcl/nxt/news/24/03321/
〔11〕 日立 GlobalLogic買収発表(2021/3/31) https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/articles/2021/03/0331/f_0331.pdf / 日本経済新聞 https://www.nikkei.com/article/DGXZQODZ309BF0Q1A330C2000000/
〔12〕 日立・マイクロソフト 生成AI契約締結(2024/6/4) https://www.hitachi.com/ja-jp/press/articles/2024/06/0604c/
〔13〕 日立 synvert獲得合意(2025/9/24) https://www.hitachi.com/ja-jp/press/articles/2025/09/0924/ / クラウドWatch(HMAX・Google Cloud・NVIDIA) https://cloud.watch.impress.co.jp/docs/news/2054533.html
〔14〕 日立 Lumada製品サイト https://www.hitachi.com/ja-jp/products/digital/lumada/
〔15〕 ZDNET Japan「日立、Lumada×HMAXで描く成長戦略」(2026/4/28) https://japan.zdnet.com/article/35246989/
〔16〕 ZDNET Japan「日立Lumada、富士通Uvance、NEC BluStellarが示す日本IT大手の次なる成長戦略」(2026/5/11) https://japan.zdnet.com/article/35247159/
〔17〕 NEC プレスリリース「BluStellarを展開開始」(2024/5/30) https://jpn.nec.com/press/202405/20240530_01.html / BluStellarとは https://jpn.nec.com/dx/BluStellar_concept/index.html
〔18〕 NEC技報「総論:BluStellarによるDX価値創造戦略」 https://jpn.nec.com/techrep/journal/g25/n01/250103.html / MM総研大賞 https://www.m2ri.jp/award/award/blustellar/ / ITmedia(2024/7/29) https://www.itmedia.co.jp/enterprise/articles/2407/29/news114.html
〔19〕 NEC BluStellar事業説明会資料(2024/10/7) https://group.nec/assets/global/ja/about/ir/library/pdf/241007/blustellar.pdf
〔20〕 NEC 2024年度(25年3月期)通期決算概要(2025/4) https://www2.jpx.co.jp/disc/67010/140120250425525050.pdf
〔21〕 NEC 2030中期経営計画(2026/5) https://www2.jpx.co.jp/disc/67010/140120260509521033.pdf / クラウドWatch(IR Day) https://cloud.watch.impress.co.jp/docs/news/2113909.html
〔22〕 NEC 2026年度第1四半期 決算概要(2026/7/29) https://www2.jpx.co.jp/disc/67010/140120260729501452.pdf
〔23〕 ZDNET Japan「NEC、Anthropic連携『BluStellar Update』」(2026/4/24) https://japan.zdnet.com/article/35246878/ / NEC・Anthropic戦略的協業(2026/4/23) https://jpn.nec.com/press/202604/20260423_01.html / 日経クロステック https://xtech.nikkei.com/atcl/nxt/news/24/03194/
〔24〕 ZDNET Japan「NEC、中期経営計画の目標を達成–次なるBluStellar 2へ」(2026/4/30) https://japan.zdnet.com/article/35247043/
〔25〕 ロイター(NEC、CSGを28.9億ドルで買収、2025/10/29) https://www.reuters.com/world/asia-pacific/japans-nec-acquire-csg-systems-289-billion-2025-10-29/ / NEC 買収完了(2026/5/15) https://www.nec.com/en/press/202605/global_20260515_01.html
〔26〕 NEC Avaloq株式取得(2020/10/5) https://jpn.nec.com/press/202010/20201005_02.html / KMD(2019/2/28) https://jpn.nec.com/press/201902/20190228_03.html / NESIC TOB(日本経済新聞) https://www.nikkei.com/article/DGXZQOUC098Z70Z00C25A1000000/
〔27〕 富士通 ニュースリリース「新事業ブランドFujitsu Uvanceが始動」(2021/10/7) https://info.archives.global.fujitsu/jp/news/2021/10/7.html
〔28〕 富士通 IR Day 2023「Fujitsu Uvance 事業戦略」(2023/5/29) https://global.fujitsu/-/media/Project/Fujitsu/Fujitsu-HQ/ir/documents/Presentation/FY2023/irday/20230529-01-ja.pdf
〔29〕 富士通「Uvance Wayfindersについて」(2024/2/22) https://global.fujitsu/-/media/Project/Fujitsu/Fujitsu-HQ/ir/documents/Presentation/FY2023/consulting/20240222-01-ja.pdf / コンサルティング事業戦略説明会 質疑応答(2025/6/26) https://global.fujitsu/-/media/Project/Fujitsu/Fujitsu-HQ/pr/news/2025/06/26-01/20250626-01e-jp.pdf
〔30〕 富士通「Takane」提供開始(2024/9/30) https://info.archives.global.fujitsu/jp/news/2024/09/30.html / 富士通統合レポート2024(Kozuchi、GDC) https://global.fujitsu/-/media/Project/Fujitsu/Fujitsu-HQ/about/integrated-report/download-integrated-report/integrated-report-2024_jp.pdf
〔31〕 富士通「中期経営計画振り返りと今後の方向性」(2026/4/28) https://www2.jpx.co.jp/disc/67020/140120260428513543.pdf
〔32〕 富士通「中長期経営ビジョン2035」(2026/5/28) https://www2.jpx.co.jp/disc/67020/140120260528552439.pdf / 日本経済新聞 https://www.nikkei.com/article/DGXZQOUC27B8Q0X20C26A5000000/ / Palantir協業リリース(2025/8/19) https://global.fujitsu/ja-jp/pr/news/2025/08/19-01
〔33〕 富士通 IR Day 2026(2026/9/16): 高橋「AI Transformationを、Uvanceの次の成長へ」 https://resources.global.fujitsu/prir/2026/09/2026-IRDay-04-ja.pdf / 大西「テクノロジー・ドリブンビジネスと価値起点のプライシング」 https://resources.global.fujitsu/prir/2026/09/2026-IRDay-03-ja.pdf / 島津「デリバリー変革」 https://resources.global.fujitsu/prir/2026/09/2026-IRDay-05-ja.pdf / 磯部CFO https://resources.global.fujitsu/prir/2026/09/2026-IRDay-06-ja.pdf / クラウドWatch https://cloud.watch.impress.co.jp/docs/column/ohkawara/2141566.html
〔34〕 富士通 2026年度第1四半期 決算説明資料(2026/7/30) https://resources.global.fujitsu/prir/2026/07/2026Q1-Financial-Results-ja.pdf / クラウドWatch https://cloud.watch.impress.co.jp/docs/news/2129408.html
〔35〕 Bloomberg「富士通株11年ぶり下落率、今期見通し市場予想下回る」(2026/4/30) https://www.bloomberg.com/jp/news/articles/2026-04-30/TEA2YYKJH6VA00 / 株探 https://kabutan.jp/news/marketnews/?b=n202604300487
〔36〕 TECH+(マイナビ)「NECの売上収益が富士通を20年ぶり逆転」(2026/5/18) https://news.mynavi.jp/techplus/article/20260518-4471391/
〔37〕 日本経済新聞(2026/2/4、AI代替懸念でIT株安) https://www.nikkei.com/article/DGKKZO94210810U6A200C2DTC000/ / ロイター(2026/2/3) https://jp.reuters.com/markets/japan/H635RYZUJJLJPOBFHH2QBA26SI-2026-02-03/
〔38〕 会社四季報オンライン 2026年4集秋号(日立製作所・NEC・富士通の各ページ、株価2026/10/16) https://shikiho.toyokeizai.net/
〔39〕 Yahoo Finance チャートAPI 日次終値(6501.T/6701.T/6702.T/1306.T、2026/10/18取得、二次データ・未検証)
〔40〕 アイフィス株予報(Yahoo!ファイナンス掲載): 日立 https://finance.yahoo.co.jp/news/detail/13e10418574eddb94fb05d3fee03805dd8588a12 / 富士通 https://finance.yahoo.co.jp/news/detail/bc73cd29fafec985bcc7a7656e7d609e55d1f1ce / https://finance.yahoo.co.jp/news/detail/82155fac88c08a4c0448ff0549918f98eb74b115
〔41〕 前回レポート「日本ITサービス業界分析レポート(2026年10月)」(本サイト掲載)
发表回复